伯恩斯坦 欧洲房地产:在更长期的世界中适应或落后于房地产
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦认为,在利率更长期高企(higher-for-longer)的新基准情景下,债券收益率近期大幅上升已根本改变欧洲上市房地产的市场环境,估值上行和收益率压缩越来越难以依赖,超额收益将越来越取决于执行力与资本纪律,而非市场顺风。 租赁回归(rental reversion)、出租率提升、资产重新定位、开发执行和严格的资本回收仍能支撑盈利增长。 占用方基本面依然稳健,需求集中于优质资产,核心零售和位置优越的写字楼租赁动能良好,物流新供应放缓有助于供需再平衡。 1H26财报季整体稳健但上调指引的公司减少:七家公司上调全年指引(上年同期为十一家),零售仍是最积极子行业,降级主要来自阿联酋住宅和自助仓储。 投资方面,2Q26欧洲投资量同比增长8%至€54bn,1H26基本持平(+3%至€103bn)。 伯恩斯坦维持对零售的偏好,并看好工业/物流、数据中心和医疗保健;最强烈的跑赢大盘(Outperform)信念标的是Aedifica、URW、Merlin和TAG,并将Covivio和WDP从Market-Perform上调至Outperform,关键跑输大盘(Underperform)评级为Colonial和Aroundtown。 德国住宅股过去三个月下跌约c.12-20%,主因Bund收益率上升,叠加监管不确定性和去杠杆目标的可交付性受审视。
主要观点
- 利率更长期高企成为新基准情景:近期债券收益率大幅上升已改变市场环境,英国REITs在适应结构性更高资本成本方面走在前列,而设定了中期增长目标、尤其依赖资产回收实现目标的公司压力最大。
- 估值收益难以依赖,运营杠杆成为回报来源:租赁回归、出租率提升、资产重新定位、开发执行和有纪律的资本回收支撑盈利增长,超额表现将更多取决于执行力和资本纪律。
- 占用方基本面具有支撑力:需求日益集中于一流资产,核心零售和位置优越写字楼获得定价与租赁动能,次级资产落后;物流开发活动放缓帮助供需再平衡。
- 欧洲投资市场谨慎而选择性:2Q26投资量同比增长8%至€54bn,1H26同比基本持平(+3%至€103bn);大型交易缓慢,流动性集中于优质、供应受限资产,英国和德国拖累整体动能。
- 英国长端利率下行对欧洲上市房地产尤其有利:UK GDP预计2026和2027年均为1.2%、2028年升至1.5%,与持续高企的实际收益率不一致;英国央行9月17日量化紧缩改革将减少金边债券供给压力。
- 零售板块对债券收益率敏感度历史上低得多,在高利率环境中往往跑赢,这支撑伯恩斯坦维持对零售的偏好。
- 1H26财报季稳健但可见度下降:七家公司上调指引(上年同期十一家),零售是最积极子行业(四家上调公司有大量零售敞口),降级集中于阿联酋住宅(Aldar)和自助仓储(Shurgard,且撤回中期指引)。
- 资产负债表压力重回焦点:德国住宅大房东去杠杆进展有限,但多数板块去杠杆加盈利增长已改善净债务/EBITDA杠杆指标,相对目标水平建立了缓冲空间。
- UK REITs在资本配置转型上更领先:更强调现金盈利、资本回收和严格投资门槛,减少对NAV增长作为股东回报主要驱动力的依赖;深度折价的回购被视为机会性而非核心资本用途。
- 德国住宅过去三个月股价下跌c.12-20%,分析显示主因Bund收益率上升;监管不确定性是另一逆风,去杠杆目标的可交付性受到越来越多的审视。
- 估值方法更新:采用三个月平均10年期本币国债收益率,法国、德国、西班牙和英国等主要国家假设上升30bp至42bp;同时下调资产价值增长假设,反映交易证据有限和融资成本。
- 写字楼市场品质与位置至上,巴黎CBD供应动态造成损害;物流租金增长回落但伦敦等地仍有亮点,多数覆盖组合空置率处于结构性低位。
论述逻辑
- 近期债券收益率大幅上升→利率更长期高企成为新基准情景、估值收益和收益率压缩难以依赖→交易活动缓慢、定价可见度有限(2Q26投资量+8%至€54bn、1H26仅+3%至€103bn)→公司转向运营驱动(租赁回归、出租率、开发利润、资本回收),UK REITs转型领先→占用方基本面仍稳健、需求集中于优质资产,零售对债券收益率敏感度低且历史上在高利率期跑赢→在子行业层面偏好零售、工业/物流、数据中心和医疗保健,规避低收益率和高杠杆(德国住宅受Bund收益率上升、监管不确定性和去杠杆质疑拖累)→得出最强Outperform信念(Aedifica、URW、Merlin、TAG),上调Covivio和WDP,下调Segro(因Prologis收购要约),维持Colonial和Aroundtown为关键Underperform。
关键展望
- 英国长端利率下行是欧洲上市房地产的关键支撑,但近期前景仍对宏观经济和政治不确定性敏感。
- 资产价值趋势:伯恩斯坦预计2H26e资产价值继续正增长,但融资成本高企和交易证据有限使资产价值复苏延迟,已下调覆盖范围的资产价值增长假设。
- 德国住宅若收益率回落可能修复,但监管不确定性和杠杆担忧仍是关键风险。
- 工业/物流:新供应下降帮助供需再平衡,空置率开始企稳,供应链韧性、电商渗透和近岸外包继续支撑需求,但各国驱动因素分化。
- Covivio预计2026e和2027e有共识上调空间:1H26 EPRA盈利+7.3%对比全年指引+4%,伯恩斯坦预计+4.9%,2027年柏林住宅预计再增+3%(高于彭博共识2%)。
- Merlin:西班牙数据中心皇家法令基准情景为监管保留但关键要求被淡化,葡萄牙为未来开发提供可信替代方案;公司股价自7月底下跌17%,分析认为DC管线约16%的组合价值创造潜力未被股价反映(NTA层面估计€4.4/股上行空间)。
推荐标的
- 最强Outperform信念:Aedifica(目标价€90.0,上行36%,医疗保健/Living首选)、URW(目标价€117.0,上行23%)、Merlin(目标价€16.8,上行34%,数据中心转型价值未被定价)、TAG(目标价€15.8,上行41%,波兰开发敞口和更优资产负债表)。
- Covivio上调至Outperform(原Market-Perform):目标价€61.0、上行29%;2026e EPS收益率10.6%、对2026e NTA折价46%均高于板块平均;酒店敞口增加、盈利韧性及潜在共识上调带来吸引力。
- WDP上调至Outperform(原Market-Perform):目标价€27.0、上行29%,基于Argan之后的中期增长前景和有吸引力的基于盈利的估值。
- Segro下调至Market-Perform(原Outperform):因Prologis的推荐收购要约被视为高度可能;目标价960p、上行仅1%。
- 零售板块Outperform:URW、NEPI Rockcastle(目标价€9.6,上行23%)、Mercialys(目标价€13.5,上行28%)。
- 工业/物流偏好VGP(Outperform,目标价€95.0,上行33%,大型棕地开发机会拓宽增长与资本回收平台)。
- 关键Underperform:Colonial(目标价€5.3,上行4%)和Aroundtown(目标价€1.8,上行2%,德国写字楼组合空置率已高于13%且预计进一步上升)。
- UK多元板块偏好British Land(目标价490p,上行22%)和Landsec(目标价780p,上行24%),伦敦写字楼优质空间租金增长和核心零售表现强劲,经常性EPS收益率达高个位数。
关键图表
图1. 我们评级与目标价调整摘要
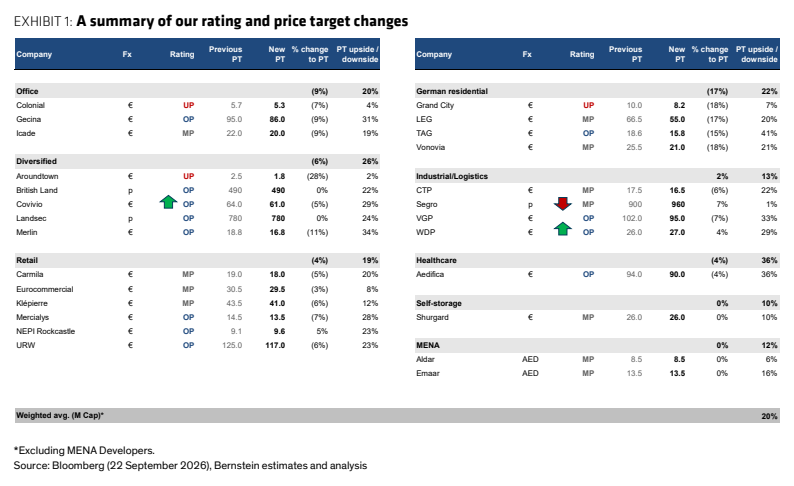
图3. 过去五个半年度的盈利指引趋势:2026年上半年的上调以零售板块为主

图4. 巴黎CBD所受冲击与伦敦日益增长的乐观情绪形成对比
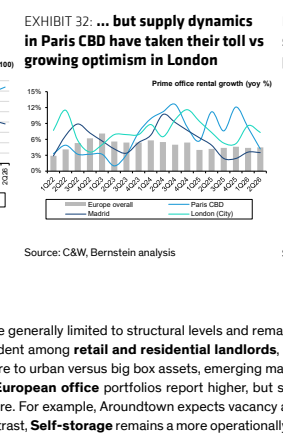
图5. 去化动能不一,主要市场仍然落后,南欧表现亮眼
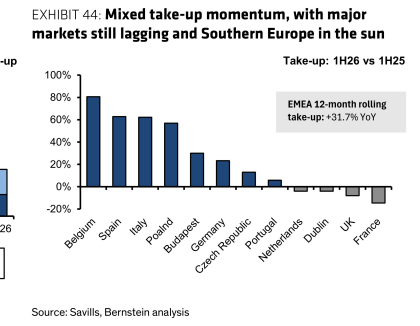
图7. 基于SOTP估值,Merlin的估值未包含来自DC的未来上行空间;Mestn-SOTP(每股)
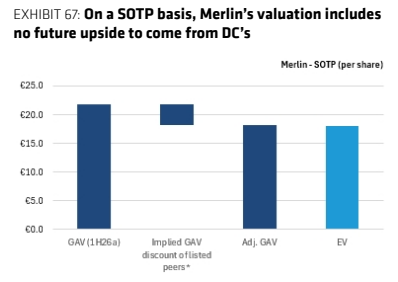
图8. 23Sep TTM 调整后EPS 调整后市盈率(倍)