2026年10月港股金股推荐优选科技及资源
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年9月美联储、欧洲央行与日本央行同步加息,地缘冲突、供应链重构及薪资上行推升通胀黏性,美国9月新增非农就业仅2.9万人远逊于预期的9万人。 港股市场方面,9月恒生指数与恒生科技指数分别下跌3.7%和7.9%,但南下资金净流入608亿港元显现支撑。 国盛证券建议10月聚焦基本面向好的能源企业、AI硬件公司以及受益于模型迭代的互联网龙头。 推荐组合包含中国秦发、力量发展、海光芯正、长光辰芯、联想集团、阿里巴巴-W与腾讯控股共7只标的,覆盖海外煤炭增产分红、硅光AI光互连、工业成像检测、AI服务器与全栈云生态布局。
主要观点
- 全球主要央行同步加息且美国劳动力市场显著降温,9月非农新增就业仅2.9万人。
- 港股通调整生效并迎来608亿港元南下资金净买入,港股9月整体表现偏弱。
- 中国秦发受益于印尼SDE矿山产能释放与煤价上涨,2026年上半年归母溢利同比增长837.0%。
- 力量发展煤炭吨煤售价上涨拉动利润,中期派息率达59%且积极推进南非与宁夏项目。
- 海光芯正卡位AI高速硅光互连,400G与800G产品收入占比达82.9%并积极扩产。
- 长光辰芯高端工业检测驱动高增,2026年上半年经调整净利同比增长127%。
- 联想集团AI服务器项目储备达540亿美元,单季经调整净利润达10.75亿美元创新高。
- 阿里巴巴AI云与算力服务收入同比增长45%,AI产品年化收入连续12个季度三位数增长。
- 腾讯控股本土游戏重回两位数增长,单季资本开支达528亿元持续加码AI基建。
论述逻辑
- 全球主要央行同步加息推升通胀黏性,叠加美国就业走弱与港股估值调整,市场资金转向具备基本面与产业确定性的方向。
- 在能源供给偏紧背景下,煤企通过海外矿山扩产(印尼、南非)及高分红构建防守与进攻兼备的配置价值。
- 全球AI算力军备竞赛加速,算力硬件厂商订单井喷与互联网巨头AI业务高增长形成强劲业绩支撑。
- 因此,国盛证券最终形成2026年10月聚焦“能源资源 + AI软硬件大厂”的港股金股推荐组合。
关键展望
- 宏观层面关注10月7日FOMC 9月会议纪要及10月14日公布的美国9月CPI数据。
- 煤炭产能释放窗口:力量发展永安煤矿预计2027年上半年投产,韦一煤矿计划2027年下半年投产、2028年满产;南非马卡多项目计划未来两年提高产能至焦煤220万吨/年、动力煤180万吨/年。
- AI与科技产品催化窗口:海光芯正1.6T光模块将于2026年下半年向海外头部AI客户出货;腾讯更大参数规模的Hy4模型预计将在2026年内发布。
- 主要风险包括海内外政策和监管环境超预期变化、各赛道竞争加剧,以及全球地缘冲突进一步加剧的风险。
推荐标的
- 中国秦发(0866.HK):维持“买入”评级,预计2026-2028年归母净利润分别为7.81亿元、13.10亿元、17.86亿元。
- 力量发展(1277.HK):维持“买入”评级,预计2026-2028年归母净利润分别为20.67亿元、26.11亿元、35.75亿元。
- 海光芯正(1191.HK):给予“买入”评级,目标价220港元,预计2026-2028年归母净利润约为-0.3亿元、8.6亿元、16.0亿元。
- 长光辰芯(03277.HK):重申“买入”评级,目标价127港元,预计2026-2028年经调整归母净利约为6.1亿元、9.7亿元、13.95亿元。
- 联想集团(0992.HK):维持“买入”评级,目标价52港元/股(合理市值6405亿港元),预计26/27FY-28/29FY非香港财务报告准则归母净利润为40.21/51.01/59.94亿美元。
- 阿里巴巴-W(9988.HK / BABA.N):重申“买入”评级,目标价212港元/216美元,预计2027-2029财年non-GAAP归母净利为989/1462/1848亿元。
- 腾讯控股(0700.HK):重申“买入”评级,目标价717港元,预计2026-2028年non-GAAP归母净利为2694/2847/3075亿元。
关键图表
图1. 图表 1: 2026 年以来港美股主要指数涨跌幅度
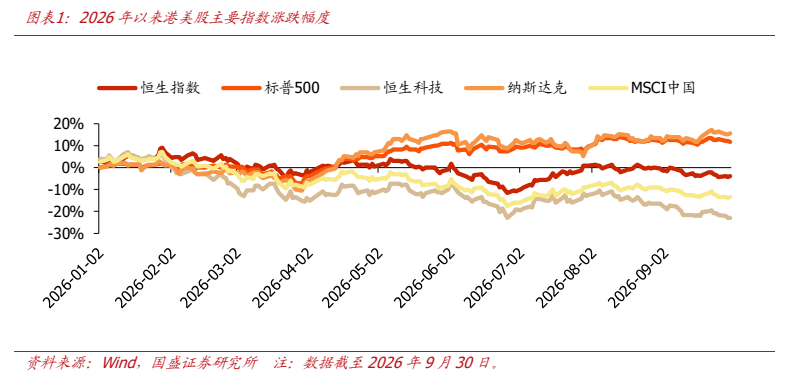
图2. 图表 2: 近 30 个交易日南下资金
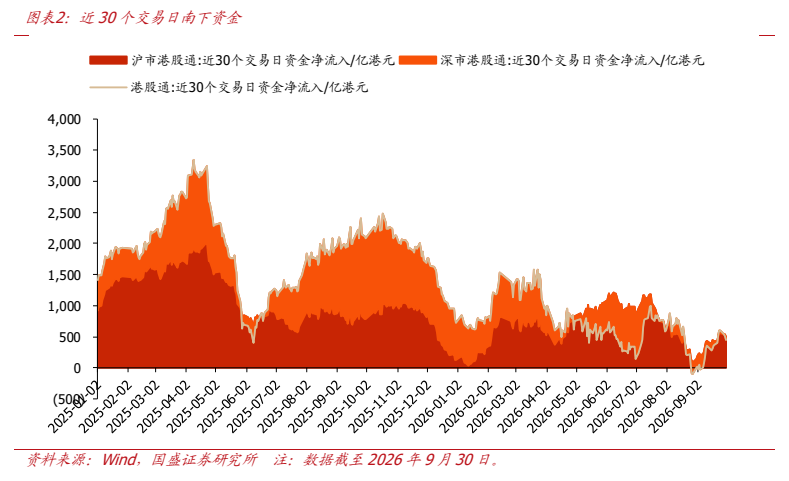
图3. 图表 3: 各板块月涨跌幅
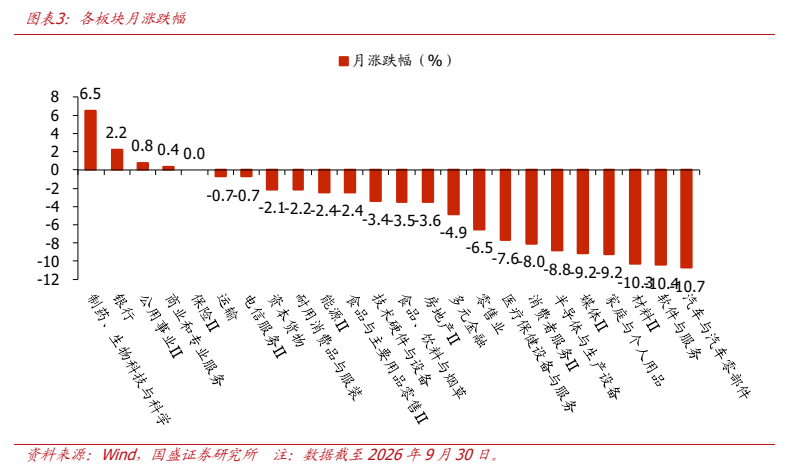
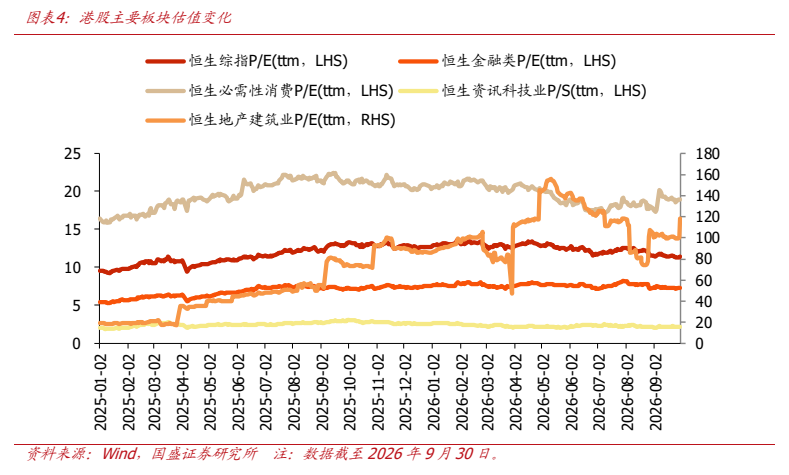
图4. 图表 4: 港股主要板块估值变化