天风证券 湿电子化学品——高级湿电子化学品企业或迎机遇
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告深入分析了湿电子化学品作为半导体制造核心材料的产业链及市场格局。 随着先进制程微缩及先进封装渗透率提升,行业对化学品的纯度、颗粒控制及功能性配方要求日益严苛。 目前全球市场由欧美日韩企业主导,但国内厂商在国产替代进程中加速突破,已在成熟制程及部分高端领域实现批量供应。 报告指出,随着国内晶圆厂密集投产及光伏金属化工艺变革,具备高端产品研发与规模化生产能力的国内企业将迎来广阔发展空间。
主要观点
- 湿电子化学品是微电子制造的关键基础材料,其质量直接影响成品率与可靠性。
- 全球湿电子化学品市场由欧美日韩主导,2023年欧美份额约30%,日韩份额约37%。
- 先进制程微缩导致关键缺陷控制尺寸下探至数纳米级,对颗粒控制要求趋严。
- 先进封装产能扩张带动湿法工艺需求,CoWoS等平台推动功能性化学品消耗增长。
- 2024年我国集成电路用湿电子化学品国产化率已达55%,较2023年提升约10个百分点。
- 光伏领域正经历以铜代银的金属化变革,有望带动新型湿电子化学品体系需求。
论述逻辑
- 先进制程与先进封装演进 -> 提升纯度、颗粒控制及功能性配方要求 -> 推动湿电子化学品迈向高端化 -> 国内厂商通过技术突破与国产替代获取市场份额。
关键展望
- 预计2028年我国集成电路领域湿电子化学品市场需求将达到184.01万吨。
- 台积电计划2024-2025年CoWoS产能实现更高增幅,将持续带动相关化学品需求。
推荐标的
- 报告列举了国内主要湿电子化学品上市公司,包括晶瑞电材、江化微、上海新阳、格林达、中巨芯等。
关键图表
图1. 表 1: 湿电子化学品分类
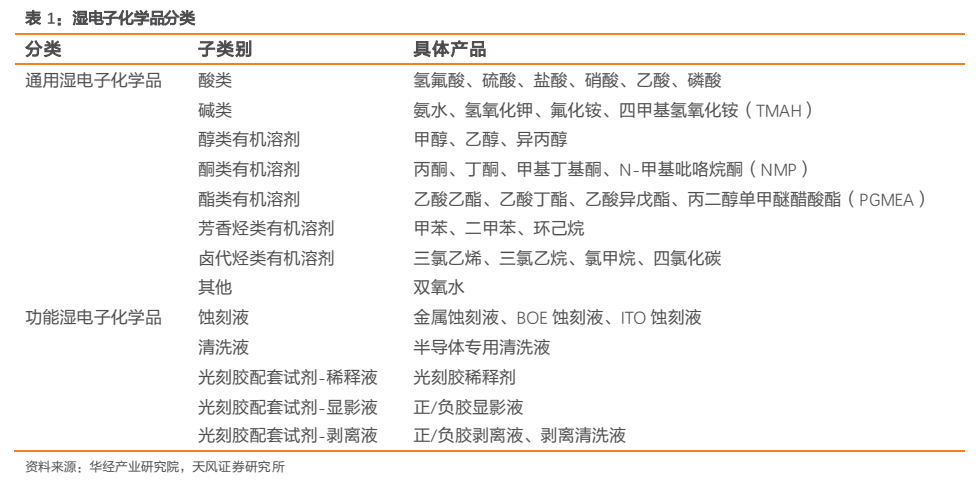
图2. 2019 年我国各类湿电子化学品占总需求比例
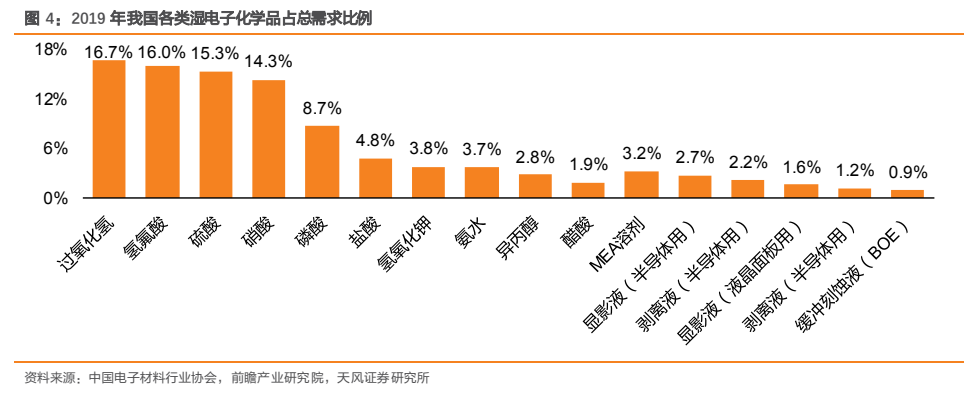
图3. 表 3: 通用湿电子化学品代表产品及其主要原料
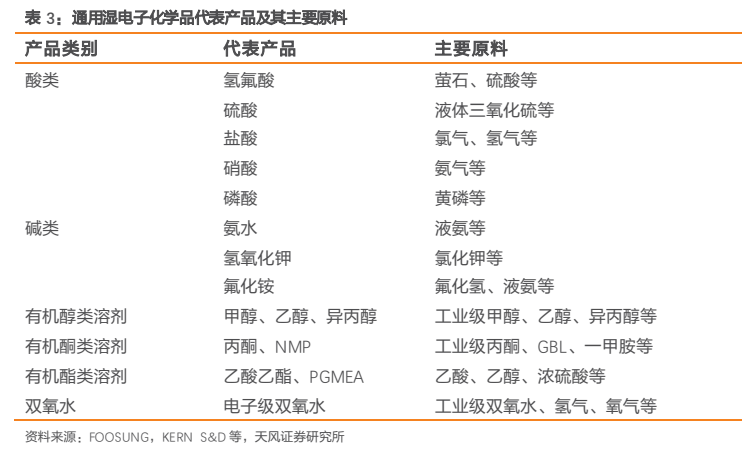
图4. 表 4: 功能湿电子化学品代表产品及其主要原料
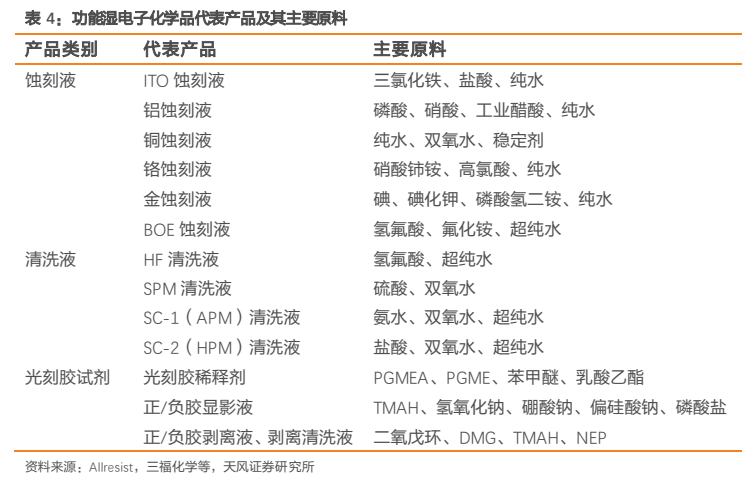
图5. 集成电路领域湿电子化学品市场(2025 年为预测值)
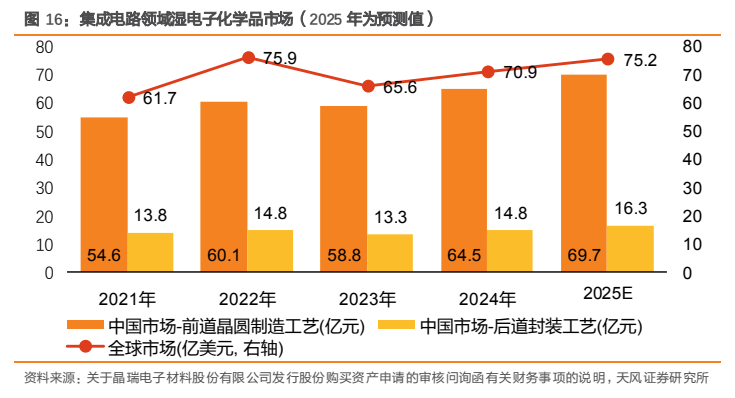
图6. 中国TFT-LCD及OLED湿电子化学品需求量与市场规模
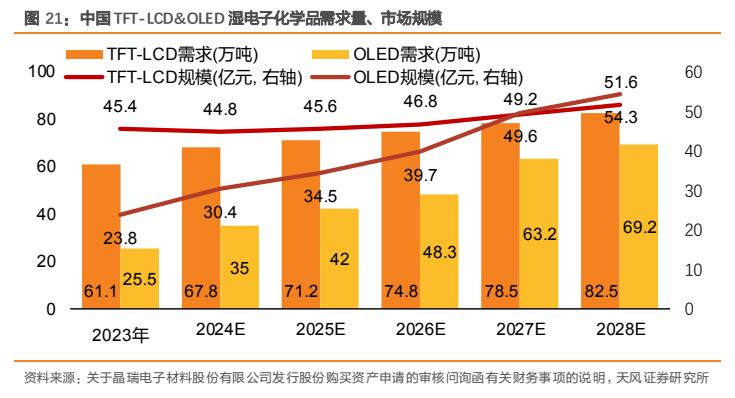
图7. 中国光伏太阳能电池湿电子化学品市场
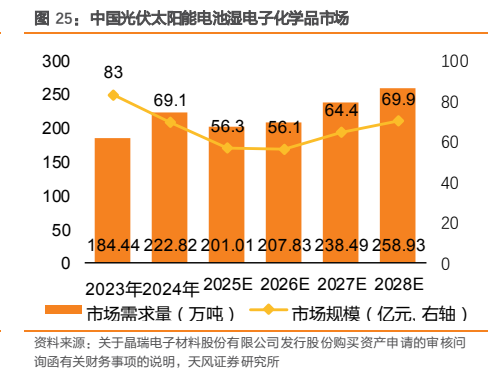
图8. 先进制程下晶圆表面对液体颗粒污染控制要求提升
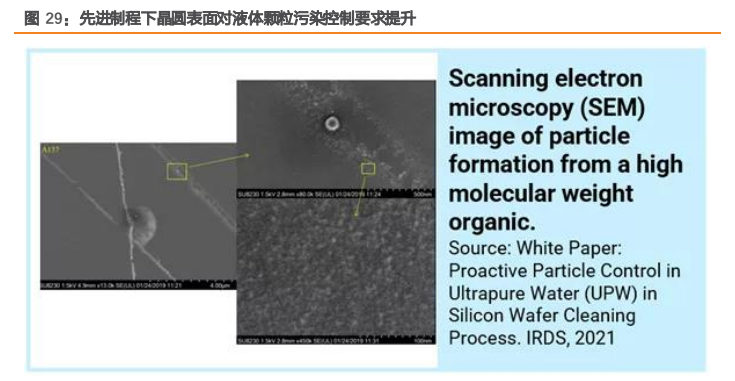
图9. 2023 年湿电子化学品行业竞争格局(按销售额)

图10. 表 10: 国内主要湿电子化学品企业产品等级对比
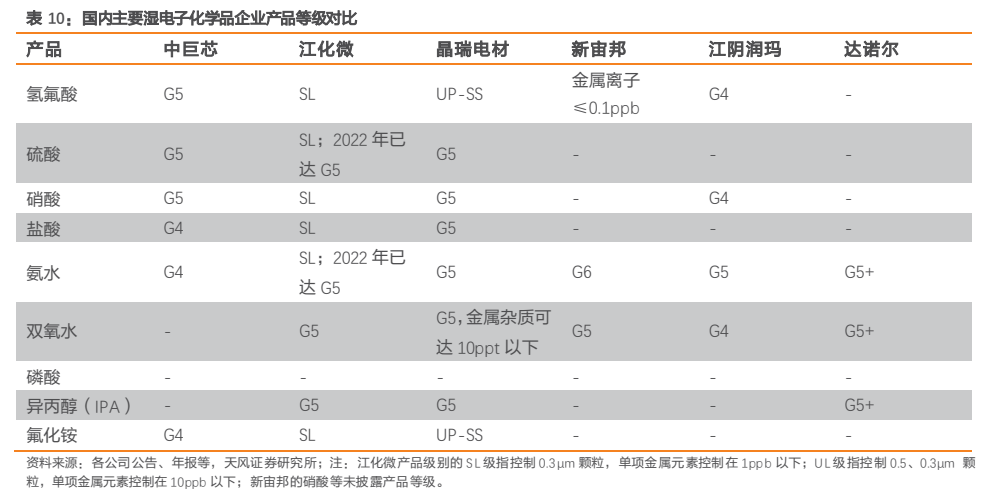
图11. 国内主要企业湿电子化学品收入规模(百万元)
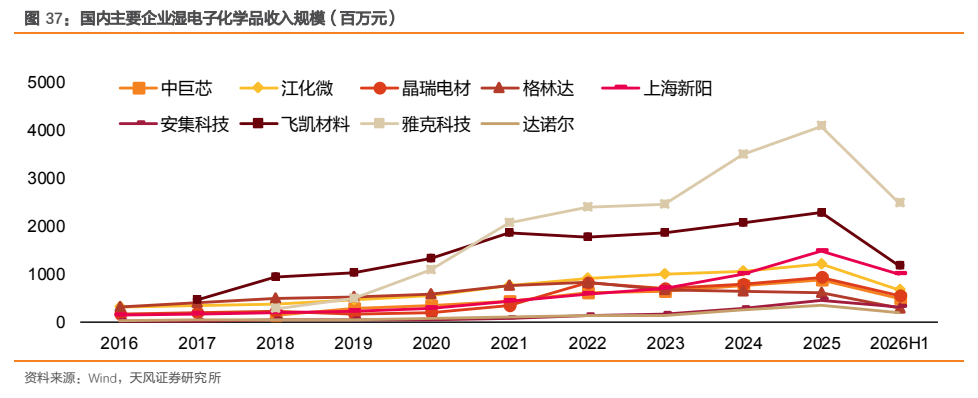
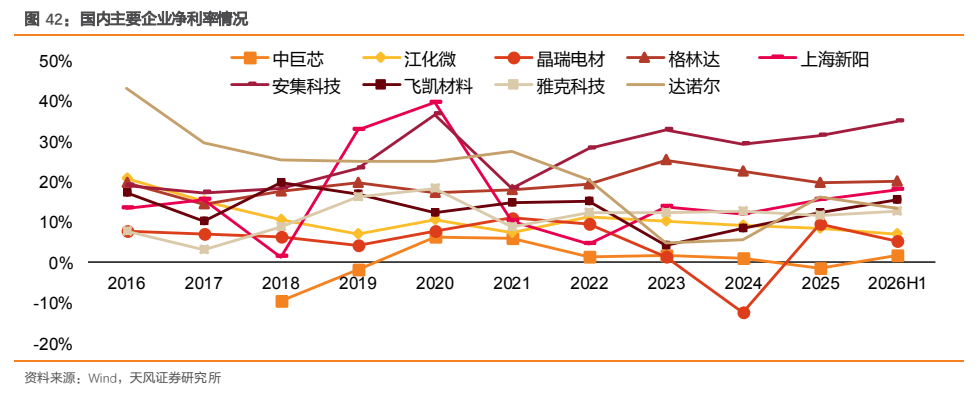
图12. 国内主要企业净利率情况