兴业证券 轻工制造行业周观点:Meta Muse生态加速,赋能AI眼镜打造全天候Personal Agent,纸企发布白卡纸提价函
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
兴业证券轻工制造周报维持行业“推荐”评级。 行情上,本周申万轻工上涨0.30%,沪深300下跌1.51%,板块跑赢1.81pct,子行业中文娱用品涨3.22%、家居涨0.88%、造纸跌1.85%、包装印刷跌0.02%。 造纸方面,本周瓦楞纸报价3200元/吨(环比-3.03%)、箱板纸4340元/吨(持平)、白卡纸3839元/吨(-0.26%);成本端国内针叶浆均价5028.13元/吨(环比+1.77%)、阔叶浆4578.95元/吨(+0.20%),报告预计9-10月旺季需求边际回暖叠加针叶浆成本支撑,浆价有望止跌小幅修复。 提价方面,玖龙纸业五大基地9月10号-15号发布箱瓦提涨,8月起各家纸企发布20元-50元/吨提价函;白卡纸提价函200元/吨,万国太阳9月26日起全系列上调,玖龙纸业、联盛浆纸、博汇纸业10月1日起同步上调,报告预计随旺季到来纸价有望重回上升通道,底部推荐太阳纸业。 家居板块仍处底部区间,26Q3基数显著下行、同比增速有望改善,核心城市房价底部拐点临近,建议关注顾家家居、公牛集团、慕思股份、欧派家居、索菲亚、志邦家居。 消费方面,7月28日《加热卷烟》强制性国家标准征求意见稿发布,国内HNB监管框架进一步成型;9月24日Meta Connect发布代号Luna无摄像头智能眼镜,Clubmaster/Burbank两个版本10月13日发货,面向虚拟办公的AR眼镜预计2027年上市,建议关注百亚股份、晨光股份、思摩尔国际(海外团队覆盖)。 出口板块估值回调至合理区间,建议关注英科医疗、基本面稳健的共创草坪。
主要观点
- 本周轻工板块跑赢市场:申万轻工上涨0.30%,沪深300下跌1.51%,跑赢沪深300指数1.81pct;家居、造纸、包装印刷、文娱用品分别涨跌0.88%、-1.85%、-0.02%、3.22%。
- 家居板块短期仍处底部区间,26Q3基数显著下行、同比增速有望改善;中期核心城市房价止跌、上海等核心城市二手房成交量提升,房价底部拐点临近,需求逐步传导至软体家居换新,行业beta有望企稳、板块或迎估值修复;长期供给侧持续出清、竞争格局改善,2026年以来智能家居新品类渗透率持续提升,份额向头部集中。
- 家居投资建议:行业仍在磨底洗牌阶段,建议关注顾家家居(零售化转型整合市场、高股息)、公牛集团、慕思股份(AI床垫等新品类构筑向上弹性)、欧派家居、索菲亚、志邦家居(定制头部高股息安全垫)。
- 纸价更新:本周瓦楞纸3200元/吨(环比-3.03%)、箱板纸4340元/吨(持平)、白卡纸3839元/吨(-0.26%)、白板纸3585元/吨(-1.38%);双胶纸4387.5元/吨(持平)、铜版纸4295元/吨(-1.60%)。
- 成本更新:本周国内针叶浆均价5028.13元/吨(环比+1.77%)、阔叶浆均价4578.95元/吨(环比+0.20%),9-10月传统旺季需求边际回暖叠加针叶浆成本构筑底部支撑,预计浆价有望止跌小幅修复;废黄板纸均价1876.94元/吨(环比+0.12%)。
- 箱瓦提价启动:9月上旬新一轮涨价发布,玖龙纸业五大基地发布箱瓦提涨,时间集中在9月10号-15号,山鹰、五洲、荣成等同步跟涨;8月份起各家纸企分别发布20元-50元/吨提价函,预计随箱板瓦楞纸旺季到来纸价有望重回上升通道。
- 白卡纸提价函200元/吨:玖龙、万国太阳、联盛浆纸、博汇纸业同步发布,覆盖白卡、工业用纸品类;万国太阳9月26日起白卡、铜卡、食品卡全系列上调200元/吨,玖龙纸业、联盛浆纸、博汇纸业10月1日起涨价,玖龙全系列白卡纸上调200元/吨,联盛浆纸蓝叶涂布白卡上调200元/吨,博汇全部工业用纸上调200元/吨(含税)。
- 造纸投资建议:底部推荐太阳纸业;建议关注自供浆占比高、成本控制能力强的龙头玖龙纸业(海外团队覆盖)、博汇纸业等;近期特纸行业涨价频发,华旺科技、仙鹤股份等行业龙头有望充分受益、实现利润率修复。
- 出口板块:美联储加息预期已被市场充分消化,估值回调至合理区间;二季度行业在手订单整体平稳、海外下游需求韧性较强,但原材料价格、汇率波动压制企业利润;中长期国内制造企业全球化布局、自主品牌出海是确定趋势。
- 新型烟草:7月28日国家烟草专卖局正式发布《加热卷烟》强制性国家标准征求意见稿,拟于正式发布6个月后实施,首次明确烟支、烟具和气溶胶具体要求,国内HNB监管框架进一步成型,有利于具备中烟客户资源、全系列产品能力和先发验证优势供应商。
- AI眼镜:9月24日Meta Connect大会发布AI眼镜产品,代号Luna无摄像头智能眼镜以实体按键唤醒Meta AI与Muse智能体、规避摄像头隐私风险,Clubmaster/Burbank两个版本10月13日发货;另有一款面向虚拟办公场景的增强现实眼镜预计2027年上市。
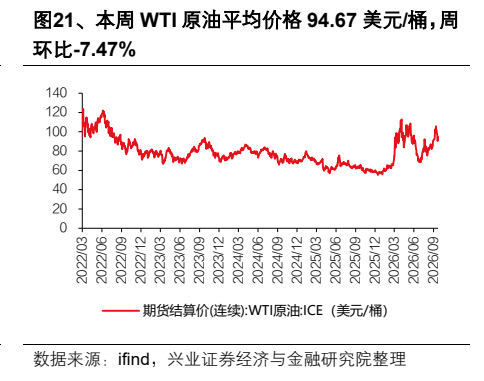
- 消费板块高频跟踪:9月13日-9月20日十大城市商品房成交11205套、30城市商品房成交19448套(环比+41.51%);2026年8月美国成屋销量398万套(同比-1.2%)、新建住房销量68.4万套(同比-2.0%);本周Brent原油均价102.63美元/桶(周环比-3.12%)、WTI均价94.67美元/桶(周环比-7.47%)。
论述逻辑
- 地产政策催化持续落地 + 核心城市二手房成交量提升、房价底部拐点临近 + 26Q3基数显著下行 → 家居同比增速有望改善、beta企稳、板块或迎估值修复 → 建议关注顾家家居等高股息与AI床垫新品类标的;9-10月传统旺季需求边际回暖 + 针叶浆成本构筑底部支撑 → 浆价有望止跌小幅修复;玖龙五大基地9月10号-15号箱瓦提涨 + 各家8月起发布20元-50元/吨提价函 + 白卡纸四家纸企同步发布200元/吨涨价函 → 箱板瓦楞纸旺季到来纸价有望重回上升通道 → 底部推荐太阳纸业,关注玖龙纸业、博汇纸业、华旺科技、仙鹤股份;美联储加息预期充分消化 + 二季度在手订单平稳、海外需求韧性较强 → 出口板块估值回调至合理区间 → 关注英科医疗、共创草坪;《加热卷烟》国标征求意见稿落地 + 9月24日Meta Connect发布Luna无摄像头眼镜、Muse智能体生态加速 → 国内HNB监管框架成型、AI眼镜走向全天候Personal Agent → 成熟存量市场建议关注百亚股份、晨光股份,新兴增量市场(潮玩等)建议关注思摩尔国际(海外团队覆盖)。
关键展望
- AI眼镜产品节奏明确:Luna无摄像头智能眼镜Clubmaster/Burbank两个版本10月13日发货;面向虚拟办公场景的增强现实眼镜预计2027年上市。
- 《加热卷烟》强制性国家标准征求意见稿拟于正式发布6个月后实施,国内HNB监管框架进一步成型。
- 白卡纸提价窗口:万国太阳9月26日起白卡、铜卡、食品卡全系列上调200元/吨;玖龙纸业、联盛浆纸、博汇纸业10月1日起涨价200元/吨。
- 纸价与浆价展望:预计随箱板瓦楞纸旺季到来纸价有望重回上升通道;9-10月传统旺季需求边际回暖,浆价有望止跌小幅修复。
- 家居板块:短期26Q3基数显著下行、同比增速有望改善;中期核心城市房价底部拐点临近,板块或迎估值修复。
- 风险提示:原材料价格波动;需求大幅下滑;政策风险。
推荐标的
- 行业评级:推荐(维持)。
- 太阳纸业:底部推荐。
- 玖龙纸业(海外团队覆盖):建议关注,自供浆占比高、成本控制能力强的龙头。
- 博汇纸业:建议关注;公司全部工业用纸自10月1日起上调200元/吨(含税)。
- 华旺科技、仙鹤股份:特纸行业涨价频发,行业龙头有望充分受益、实现利润率修复,建议关注。
- 顾家家居:零售化转型整合市场、高股息,建议关注。
- 公牛集团、慕思股份、欧派家居、索菲亚、志邦家居:建议关注;慕思股份AI床垫等新品类构筑向上弹性,志邦家居具备定制头部高股息安全垫。
- 英科医疗、共创草坪:出口板块建议关注,共创草坪基本面稳健。
- 百亚股份、晨光股份:成熟存量市场核心破局点在于变革以适应新变局,建议关注。
- 思摩尔国际(海外团队覆盖):新兴增量市场(例如潮玩等)是需求最强的细分板块之一,建议关注。
关键图表
图1. 、本周轻工制造指数跑高沪深 300 指数 1.81pct
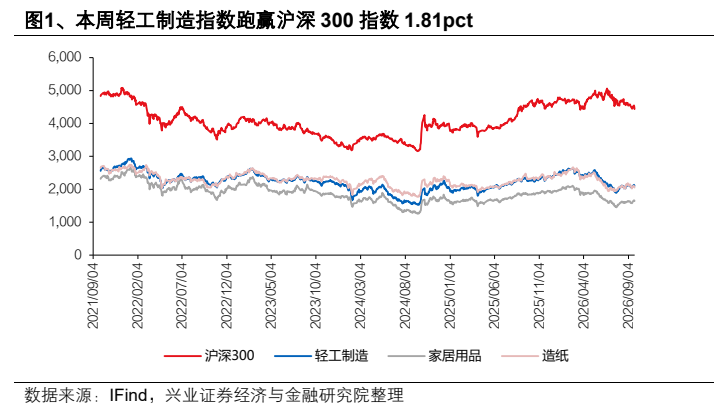
图2. 、本周轻工各子行业表现
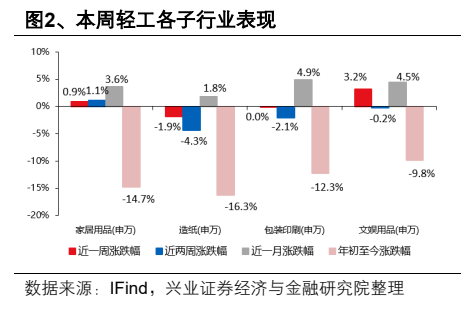
图3. 国日1876.94/比
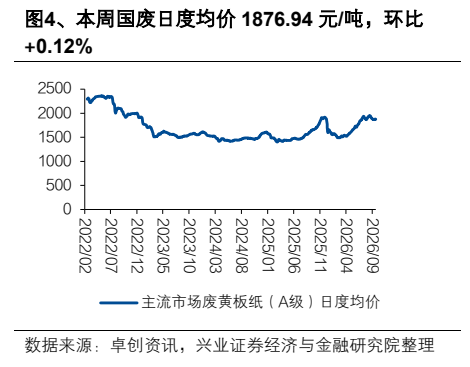
图6. 、本周进口针叶浆日度均价670美元/吨,环
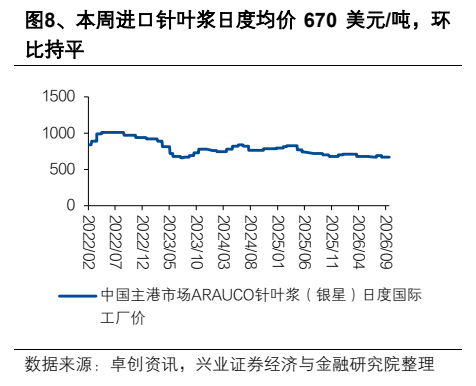
图7. 、本周瓦楞纸日度均价3200元/吨,环比
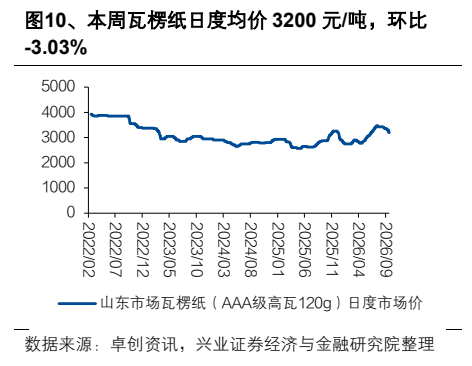
图8. 、本周箱板纸日度均价4340元/吨,环比持
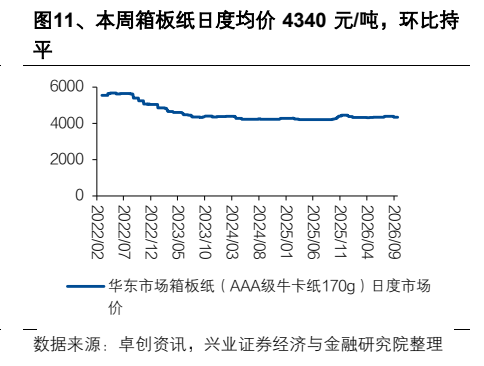
图9. 、2026年8月,美国成屋销量398万套,同
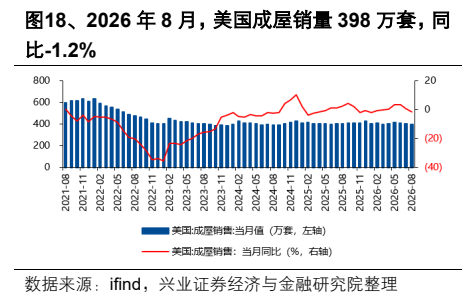
图11. 、本周 WTI 原油平均价格 94.67 美元/桶, 周