摩根大通 太平洋航运(2343.HK)粮食贸易提供:埃尔尼o 增加支持 上调目标价到香港$4.90
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通将太平洋航运(2343.HK)目标价从4.30港元上调至4.90港元,幅度约14%,并重申增持评级,核心理由是7月报告提出的吨海里(tonne-mile)论题正在兑现。 2026年前7个月海运粮食贸易同比增11%,美加巴阿四大出口国对东亚及东南亚出口在1H26达创纪录的116mt、同比增15%,且运距拉长,四大来源平均运距约8000英里,远高于干散货整体约5500英里。 厄尔尼诺带来额外利好:巴拿马运河日通行能力将从目前36艘降至9月4日的34艘、9月15日的32艘(约减11%),叠加粮食采购转向更长航线及水电走弱推升火电煤需求(7月中国煤炭进口同比增20%),吨海里顺风有望延续至4Q26。 估值上目标市盈率从12.0倍/0.5SD上调至13.5倍/0.75SD(基于FY26E-27E平均EPS),反映对盈利前景信心增强,约8%的FY26E股息率及潜在回购提供额外支撑。
主要观点
- 目标价上调14%至4.90港元,重申增持(OW)评级,吨海里论题正在兑现
- 7M26海运粮食贸易同比增11%,美加巴阿对东亚及东南亚出口1H26创纪录达116mt、同比增15%
- 美国对亚洲粮食出口1H26同比增27%至39mt,其中美湾/东海岸出口增逾50%,多数绕行好望角而非巴拿马
- 粮运运距显著拉长:四大美洲出口国平均运距约8000英里,对比干散货整体约5500英里,粮量增加与航程拉长形成双重运力拉动
- 粮食及农产品占太平洋航运1H26货运量16%,直接受益于粮食贸易结构变化
- 运河吃水限制也将收紧:9月2日起降至48.0英尺、10月1日起47.5英尺,可能减少单次通行货量;美湾至中国粮食航线经巴拿马约39天,绕好望角约54天
- 厄尔尼诺或推升火电煤需求:2026年7月中国煤炭进口同比增20%,黑海扰动是粮食替代的另一潜在来源,吨海里顺风或延续至4Q26
- FY26E Handysize TCE增速假设由30%上调至32%(封面另一处写33%),仅带动FY26E/FY27E净利润上调1%/2%
- 约8%的FY26E现金股息率叠加潜在进一步回购提供额外支撑;财务预测显示FY26E收入24.02亿美元(同比+15.4%)、调整后净利润2.36亿美元、EPS 0.05美元
- 投资论题三大支柱:持续跑赢运价指数的运营平台、干散货吨海里需求向好且有实质即期运力敞口、板块内最强资产负债表与股东回报之一(净现金状态)
- 主要下行风险:全球大宗商品需求(尤其中国)弱于预期、粮食贸易或长航线采购走弱、天气扰动温和或地缘航线低效常态化、船队增速超吨海里需求、燃油价格上涨而运价未同步调整
关键展望
- 巴拿马运河日通行能力分两步下降:9月4日起降至34艘、9月15日起降至32艘(约减11%);吃水限制9月2日起48.0英尺、10月1日起47.5英尺
- 厄尔尼诺相关发展(粮食采购转向更长航线、火电煤需求、巴拿马限制)或将吨海里顺风延续至4Q26
- 目标价为Dec-27基准的4.90港元,基于13.5倍FY26E-27E平均EPS(历史均值上方0.75个标准差)
- 风险情景:中国及全球大宗需求走弱、粮食长航线采购减少、天气与地缘扰动缓和、运力增长超过吨海里需求、燃油成本上行压缩利润率
推荐标的
- 太平洋航运 Pacific Basin Shipping - H(2343.HK):增持(OW),目标价由4.30港元上调至4.90港元(约14%);理由为吨海里论题兑现、厄尔尼诺额外支撑、估值上调至13.5倍目标P/E、约8% FY26E股息率及潜在回购
关键图表
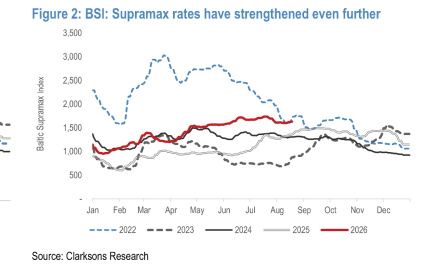
图1. BSI:超灵便型船运价进一步走强