摩根士丹利 大中华区科技半导体:是时候重新审视CPO及其测试封装供应链
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利认为,随着台湾CPO供应链近期经历回调,市场预期已重置,目前是重新布局相关标的的良机。 尽管台积电PIC产能瓶颈引发担忧,但预计2026年光学引擎(OE)总产量仍可达约6000万颗,足以支撑5000个NVL576交换机及20-25万个规模扩展需求。 测试环节被视为CPO规模化扩张的关键瓶颈,相关设备商将持续受益。 此外,报告指出中国AI系统将优先采用近封装光学(NPO)方案,而非CPO。
主要观点
- CPO供应链预期已重置,建议在回调时建立仓位。
- 2026年光学引擎(OE)产量预计可达约6000万颗。
- 测试环节是CPO规模化扩张的瓶颈,目前测试流程尚未最终定型。
- 预计NPO将成为中国AI计算系统从2027年起的主流光学互连方案。
- FOCI因FAU市场竞争加剧,市场份额面临挑战,评级下调至中性。
- AllRing 2026-2028年EPS预期分别上调21%、21%及27%。
- WIN Semi 2026-2028年EPS预期分别上调19%、20%及58%。
论述逻辑
- CPO行业需求明确(AI算力扩展) -> 市场对短期产能瓶颈(台积电PIC)反应过度导致回调 -> 重新评估产能与测试瓶颈,确认行业长期增长逻辑不变 -> 筛选具备技术壁垒的测试与封装环节标的 -> 针对中国市场特殊性(供应链限制)提出NPO替代路径。
关键展望
- 预计2027年CPO规模化速度取决于测试环节的成熟度。
- 预计AllRing在2027年将获得美国客户贡献。
- 预计NPO将从2027年起成为中国AI系统主流。
推荐标的
- AllRing (6187.TWO): 维持超配(OW),目标价从NT$1580上调至NT$2000。
- WIN Semi (3105.TWO): 评级从低配(UW)上调至中性(EW),目标价从NT$300上调至NT$600。
- KYEC (2449.TW): 维持超配(OW),目标价从NT$338上调至NT$348。
- ASE (3711.TW): 维持超配(OW),目标价从NT$628上调至NT$858。
- FOCI (3363.TWO): 评级从超配(OW)下调至中性(EW),目标价从NT$708下调至NT$688。
关键图表
图1. 光引擎晶圆级测试

图2. 康宁的FAU/CPO演示
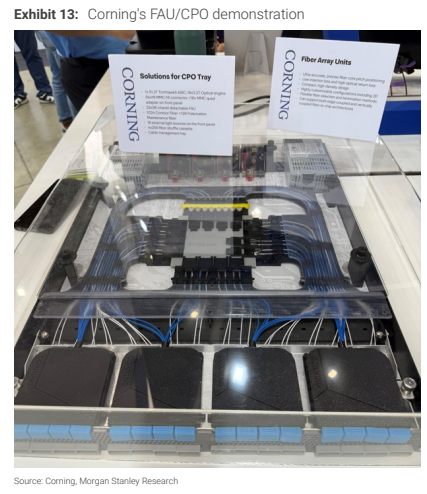
图3. 我们此前基于台积电PIC产出的光引擎假设
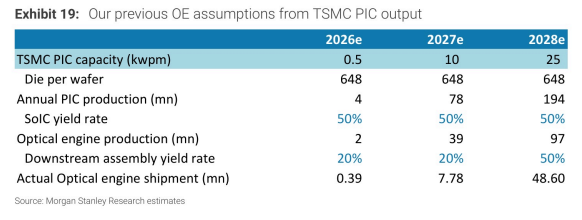
图4. 众达科技的硅光子技术路线图

图5. 日月光投控LEAP营收客户构成
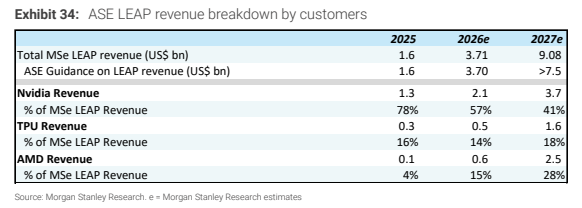
图6. 光干涉概念
图7. 联亚光电:剩余收益模型

图8. 众达科技:剩余收益模型
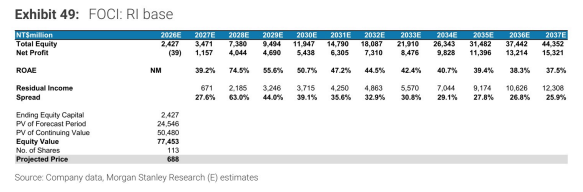
图9. 日月光投控:剩余收益模型
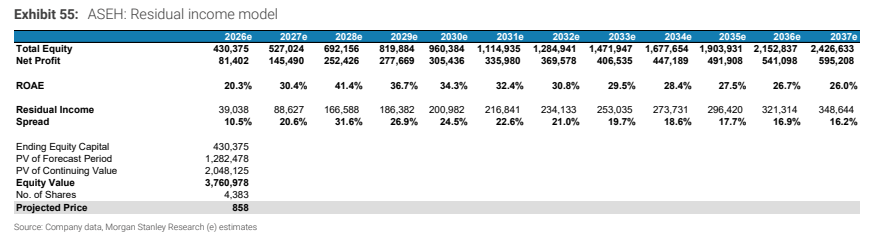
图10. 京元电子:剩余收益模型
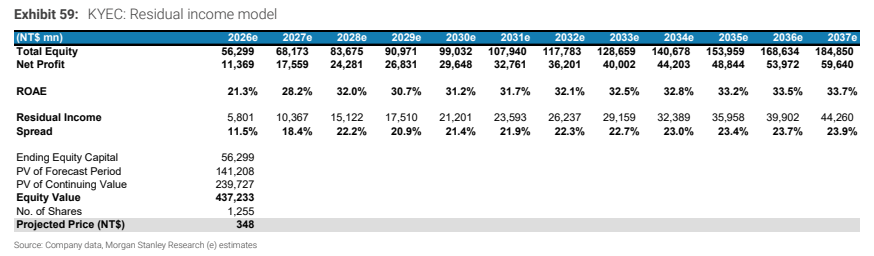
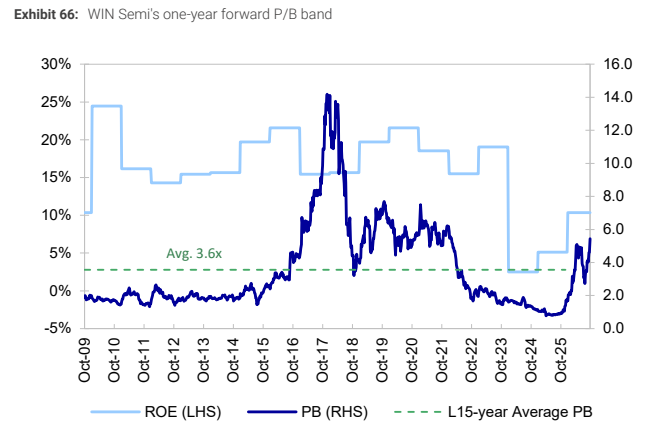
图11. 稳懋半导体一年期远期市净率区间