中观高频指标旬度跟踪新旧经济指数延续分化综合景气指数小幅下行 stamped
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国投证券研究固收团队(左大勇、肖雨,联系人吴光豪)2026年09月30日发布的旬度高频跟踪报告显示,新旧经济动能持续分化、综合景气指数小幅下行:本旬新经济指数103.1、较前一旬小幅增长约0.02,旧经济指数98.4、较前一旬下降0.08,综合经济景气指数100.7、较前一旬下降约0.03。 价格端大宗商品走势分化,动力煤小幅上行、焦煤回落、焦炭持平,钢价整体偏弱,水泥价格继续上行但仍低于去年。 需求端30城商品房成交面积环比明显回升、二三线回升幅度较大,100城土地成交面积环比同比均回落;基建链条边际改善,水泥发运率、磨机运转率环比回升。 工业生产延续分化,钢铁链边际转弱、建材链小幅回暖、化工纺织链仍偏弱,重点电厂日均发电量同比仍处深度负增。 消费端居民出行明显回暖、耐用品消费筑底企稳,乘用车日均销量较前一旬度增加362辆、16类家电零售额跌幅收窄。 出口端外需景气仍有较强支撑,港口集装箱吞吐量持续创近3年来新高,BDI、BCI环比回落但仍大幅高于去年同期,CCFI主要航线运价同比普遍大幅上行。 报告提示宏观经济与政策变化超预期、高频数据存在统计口径调整和时滞、历史规律不代表未来表现等风险。
主要观点
- 新旧经济动能持续分化:本旬新经济指数103.1、较前一旬小幅增长约0.02,旧经济指数98.4、较前一旬下降0.08,综合经济景气指数100.7、较前一旬下降约0.03。
- 内需弱、外需强格局仍未改变:乘用车零售边际企稳,日均销量较前一旬度增加362辆;港口集装箱吞吐量持续创近3年来新高,外贸仍然强劲。
- 生产资料价格分化:动力煤小幅上行、焦煤回落、焦炭持平,钢价整体偏弱,螺纹钢小幅反弹而热卷、冷轧回落;水泥价格继续上行、混凝土基本持平。化工品涨跌不一,纯苯、聚乙烯、聚丙烯、涤纶、甲醇维持高增。
- 房地产需求结构性改善:30城商品房成交面积环比明显回升、二三线回升幅度较大,100城土地成交面积环比与同比均回落、土地溢价率环比下降,二手房挂牌价同比降幅略有收窄。
- 二手房挂牌量仍然偏弱:全国同比降幅较前一旬略有扩大,一线城市小幅扩大,同比降幅仍超过九成,挂牌活跃度仍然偏弱;挂牌价仍处低位调整阶段。
- 基建链条边际改善:水泥发运率、磨机运转率环比回升,水泥库容比基本持平且低于去年,石油沥青开工率环比回落;8月挖掘机销量较上月小幅增加,铝下游龙头企业开工率继续上升,电解铜杆开工率明显上升。
- 工业生产延续分化:钢铁链边际转弱,高炉开工率和产能利用率小幅回落、粗钢日均产量低位持平;建材链小幅回暖,水泥粉磨开工率、磨机运转率回升;化工纺织链仍偏弱,江浙涤纶长丝、全钢胎和半钢胎开工率环比明显回落,重点电厂日均发电量同比仍处深度负增。
- 消费筑底企稳:迁徙规模指数环比大幅上行且高于去年同期,执行航班架次和执飞率环比回升,国庆长假前出行需求有所前置;乘用车批发、零售销量环比企稳、同比仍偏弱,16类家电零售额跌幅收窄。
- 出口外需景气仍有较强支撑:港口货物和集装箱吞吐量环比回升且同比明显高于去年同期;BDI、BCI环比回落但仍大幅高于去年同期,BPI小幅回升,CCFI主要航线运价同比普遍大幅上行。
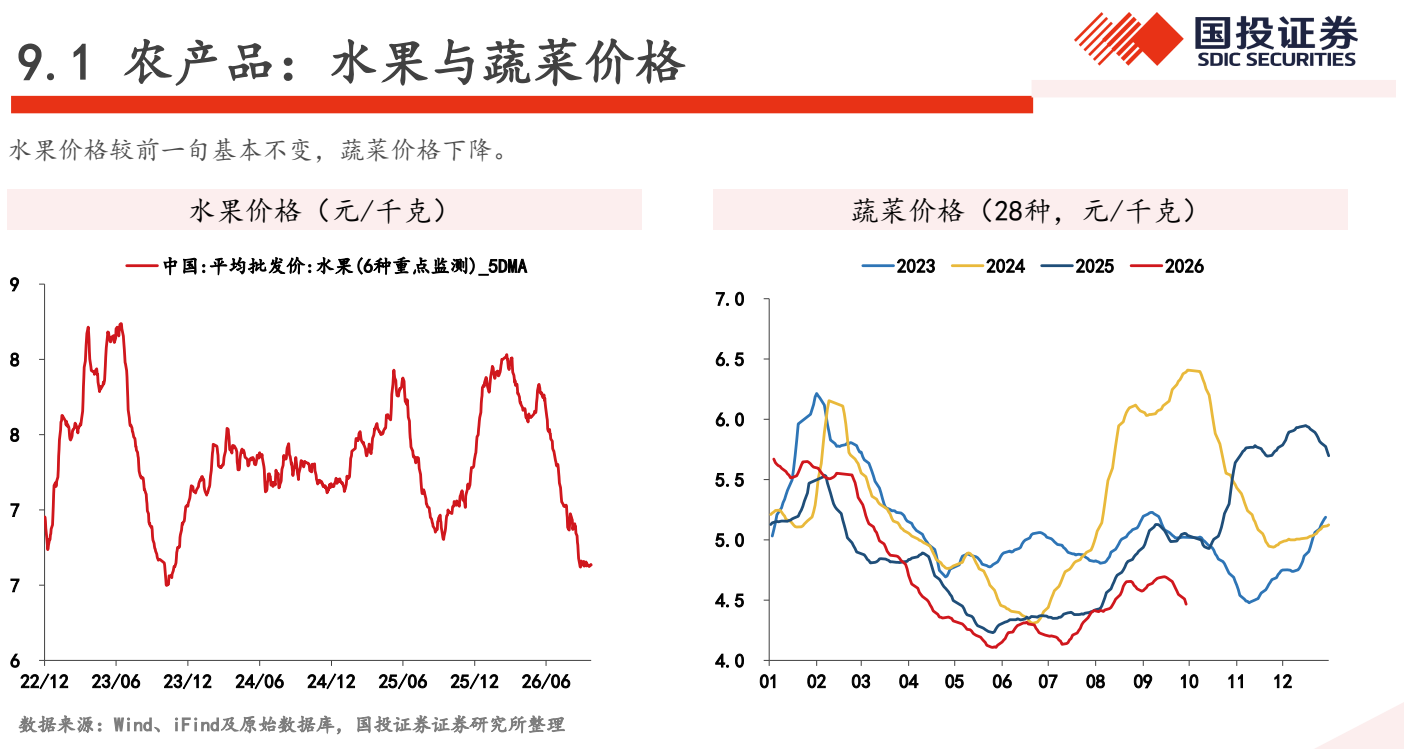
- 农产品价格涨跌互现:豆粕上涨,稻米和小麦较上旬基本持平,生猪、玉米花生、棉花、橡胶回落;猪肉价格小幅波动变化不大,水果价格基本不变、蔬菜价格下降。
- 电影消费平稳:电影票房较前一旬基本持平,观影人次小幅增加。
- 风险提示:宏观经济与政策变化超预期;高频数据存在统计口径调整和时滞;历史规律不代表未来表现。
论述逻辑
- 报告遵循“指数合成—分板块旬度跟踪—总体判断—风险提示”的框架:先用新经济代表指标(DRAM指数高位持续,乘用车零售企稳回升、有色金属以及仪器价格上涨带动)与旧经济代表指标(钢材产量和高炉开工率等下降拖累)分别合成新经济指数(103.1)与旧经济指数(98.4),再得到综合经济景气指数(100.7)→ 随后按生产资料价格、房地产、基建、工业生产、耐用品消费、人流物流、电影、出口、农产品九大板块逐旬跟踪高频指标的环比与同比变化 → 据此提炼出本旬生产延续分化(钢铁链转弱、建材链回暖、化工纺织链偏弱)、需求结构性改善(商品房成交回升、出行回暖、外需偏强)的结论 → 最终对应“新旧经济指数延续分化、综合景气指数小幅下行、内需弱外需强格局仍未改变”的总体判断,末尾提示政策超预期与高频数据口径时滞等风险。
关键展望
- 明确的时间窗口信息:国庆长假前出行需求有所前置,迁徙规模指数环比大幅上行且高于去年同期,执行航班架次和执飞率环比回升。
- 报告为旬度高频数据跟踪,未给出宏观或市场的量化预测、目标点位;水泥、煤炭、锂电材料等仅描述环比方向性变化。
- 明确风险提示共三条:宏观经济与政策变化超预期;高频数据存在统计口径调整和时滞;历史规律不代表未来表现。
推荐标的
- 报告未明确给出推荐标的。本报告为宏观固收团队的旬度高频数据跟踪,未覆盖个股或证券标的,也未给出评级或目标价,行业评级章节仅为评级体系定义说明。
关键图表
图1. 2.3 房地产 : 30 大 中 城市 商品 房 成 交 面 积 > BES
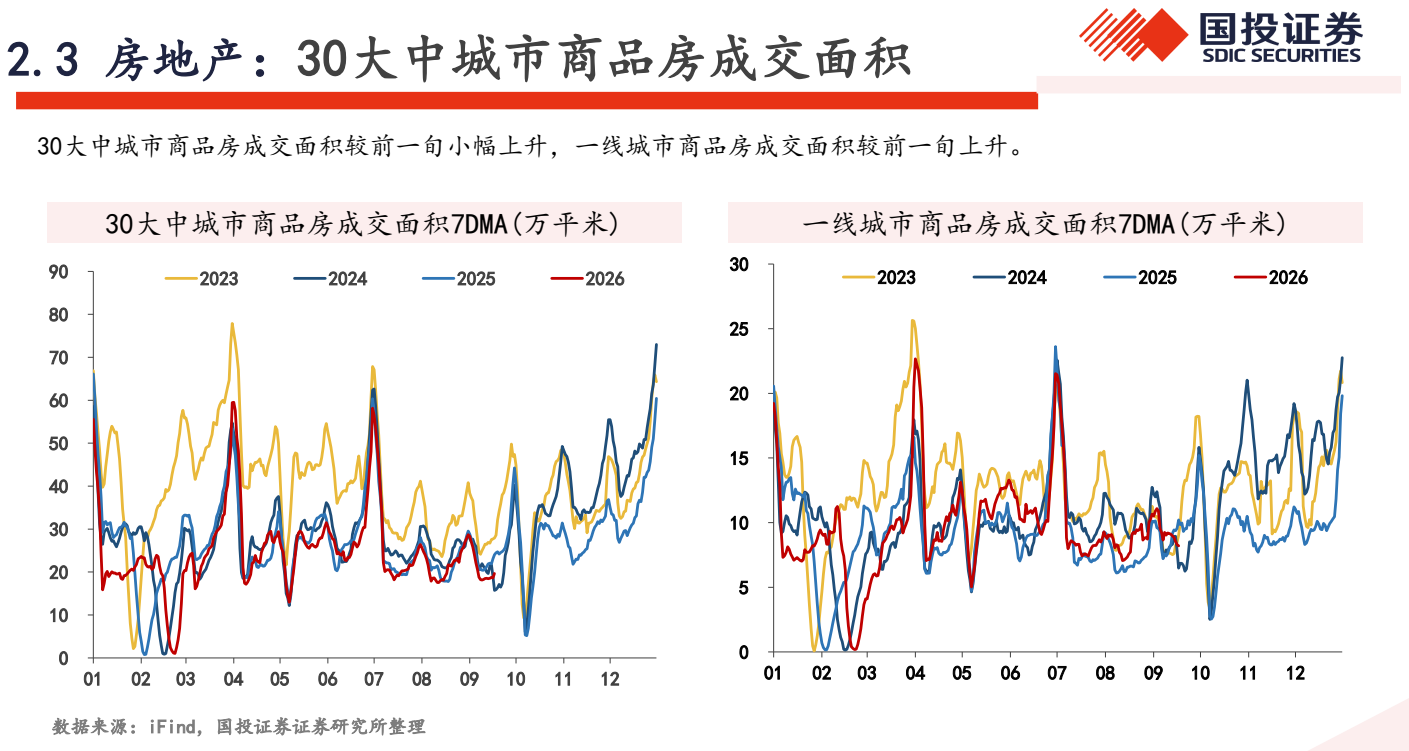
图2. 土地 成 交 面 积 较 前 一 下 降 , 土 地 成 交 溢 价 率 上 升 , 土 地 市 场 表现 分 化 。
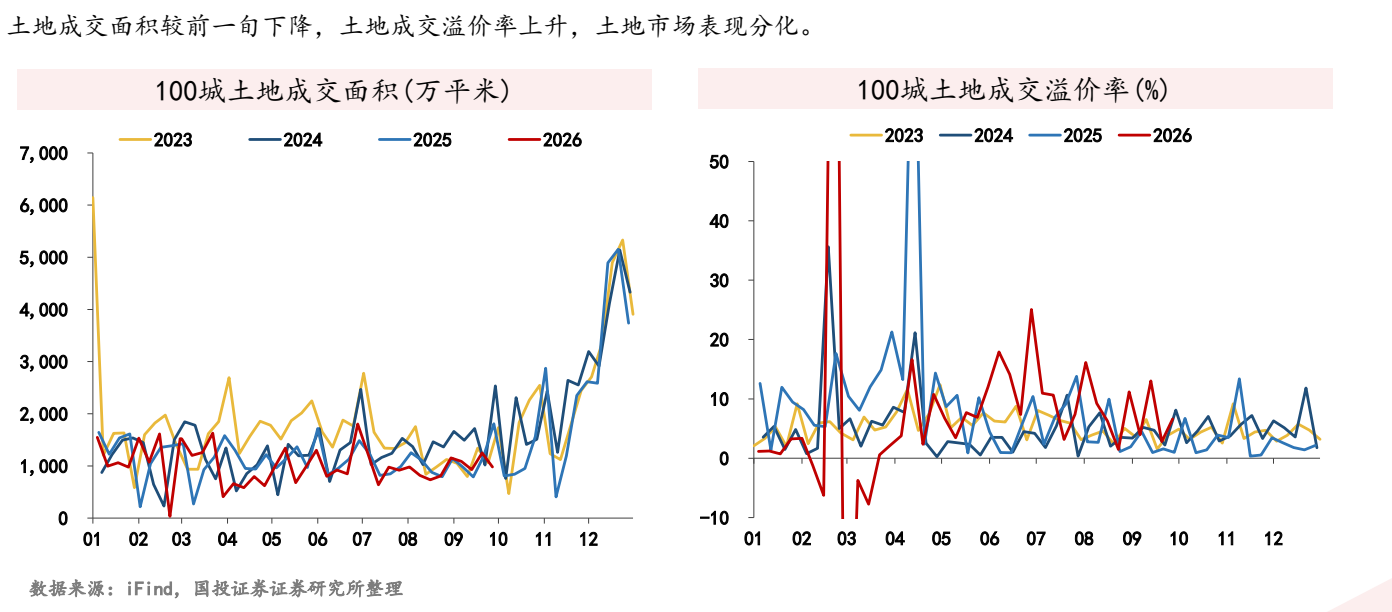
图3. 3.3 基建 : 沥青 与 水 泥 机 开工 率 Te
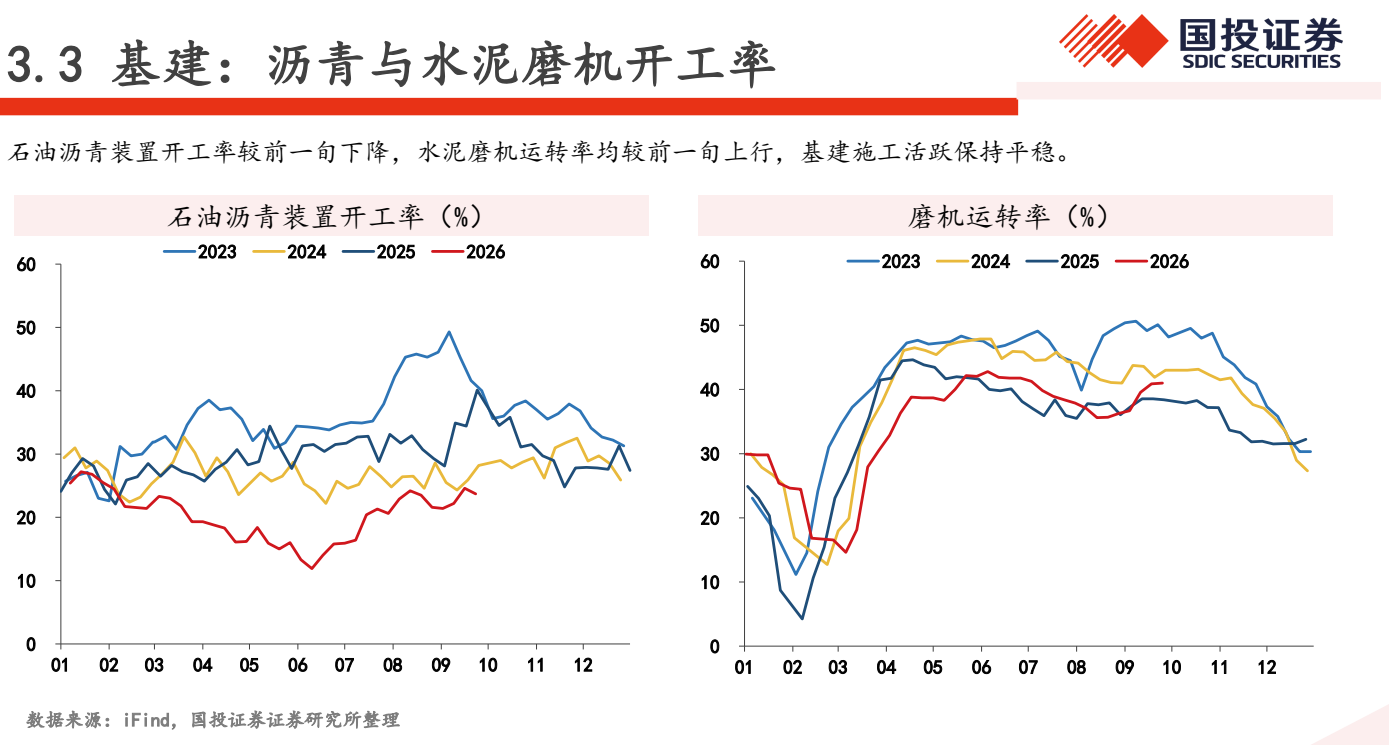
图4. 4.2 工业 生产 : 铁 矿石 价格 与 粗 钢 产量 Up
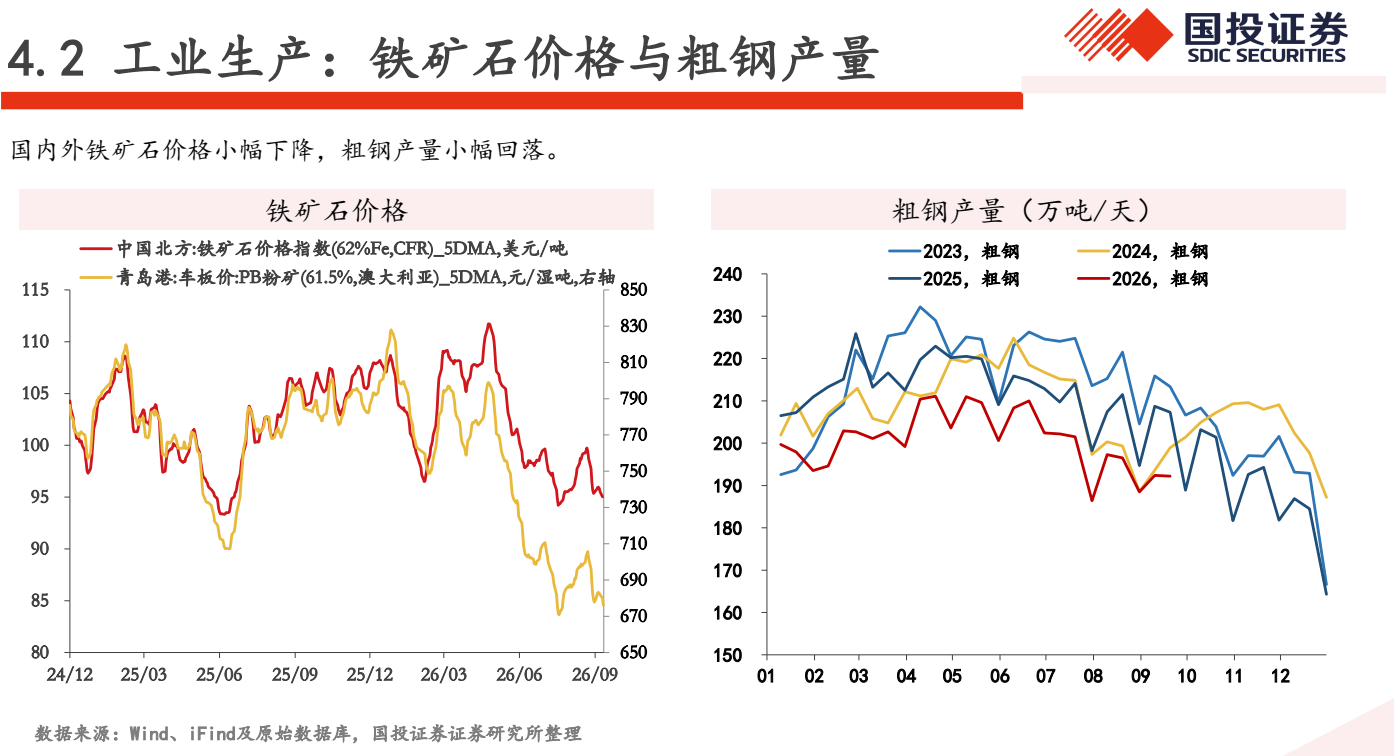
图5. 4.4 工业 生产 : 纯碱 企业 利 3] 5 库存 SDIC SECURITIES
![**图5. 4.4 工业 生产 : 纯碱 企业 利 3] 5 库存 SDIC SECURITIES**](/reports/image/2026.10.07-%E5%9B%BD%E6%8A%95%E8%AF%81%E5%88%B8-%E4%B8%AD%E8%A7%82%E9%AB%98%E9%A2%91%E6%8C%87%E6%A0%87%E6%97%AC%E5%BA%A6%E8%B7%9F%E8%B8%AA%E6%96%B0%E6%97%A7%E7%BB%8F%E6%B5%8E%E6%8C%87%E6%95%B0%E5%BB%B6%E7%BB%AD%E5%88%86%E5%8C%96%E7%BB%BC%E5%90%88%E6%99%AF%E6%B0%94%E6%8C%87%E6%95%B0%E5%B0%8F%E5%B9%85%E4%B8%8B%E8%A1%8C-stamped-2637e3d4/chart-05-p22.png)
图6. 4.6 工业 生产 : 全 钢 胎 与 PTA 开 工 Ve SES
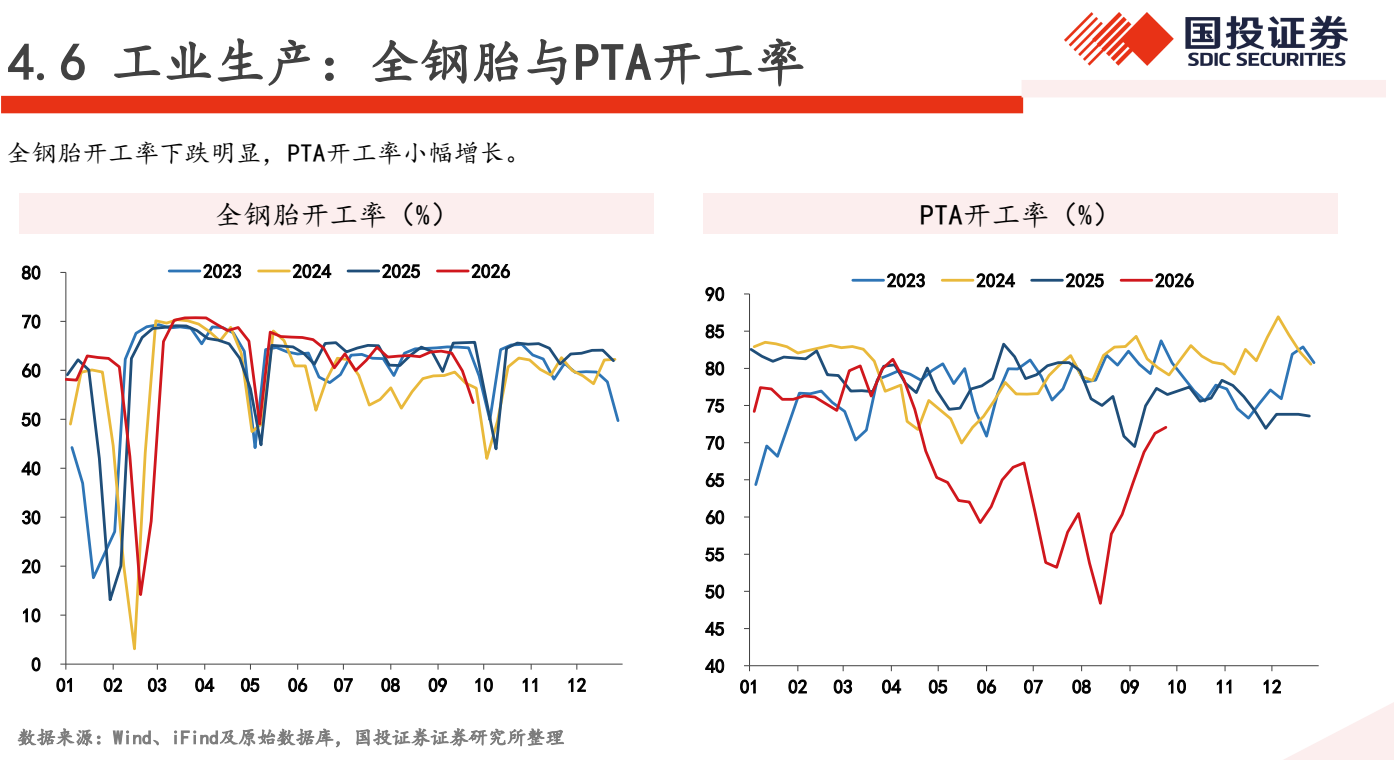
图7. 4.9 工业 生产 ; 电解 液 价格 与 粉 开 工 率 ”2 GREE
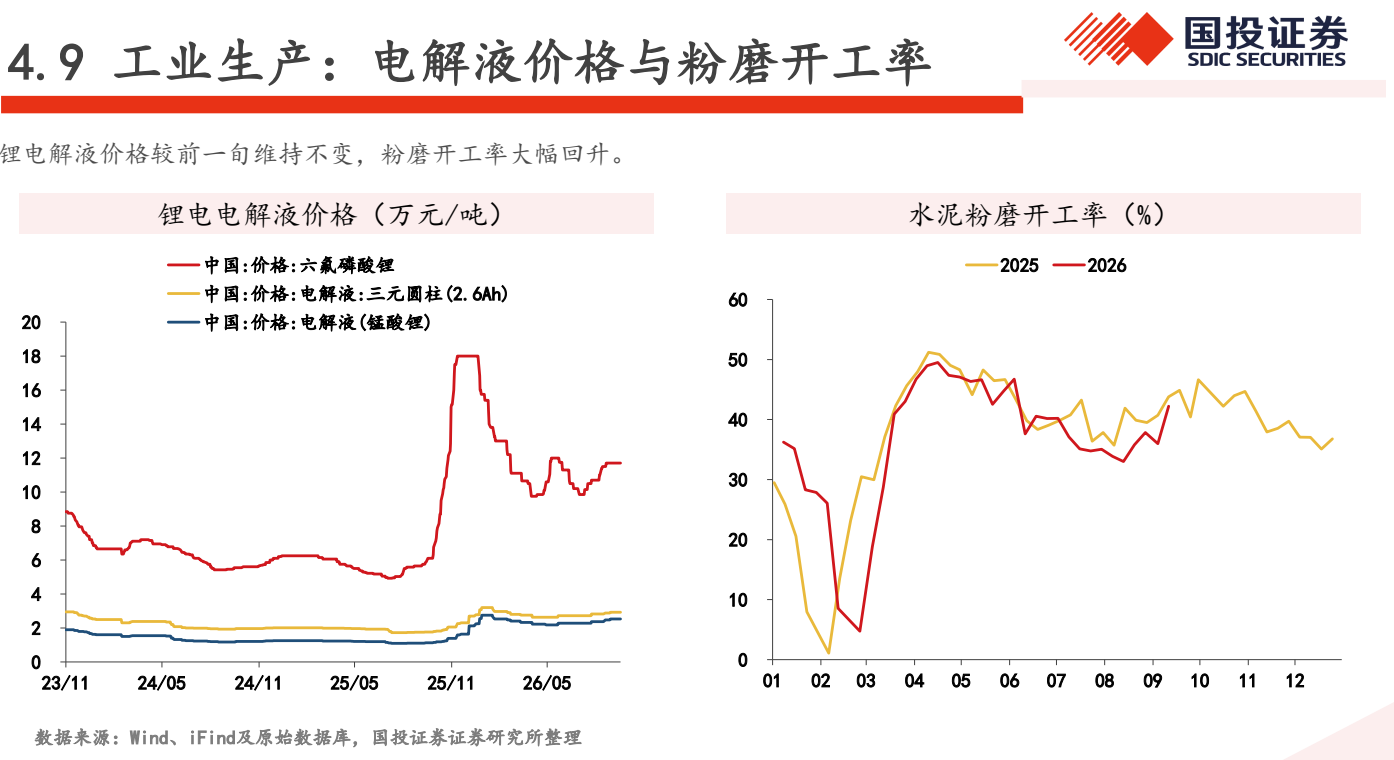
图8. 6.1 人 流 物 流 : 迁徙 与 地 铁 客 运 AAA
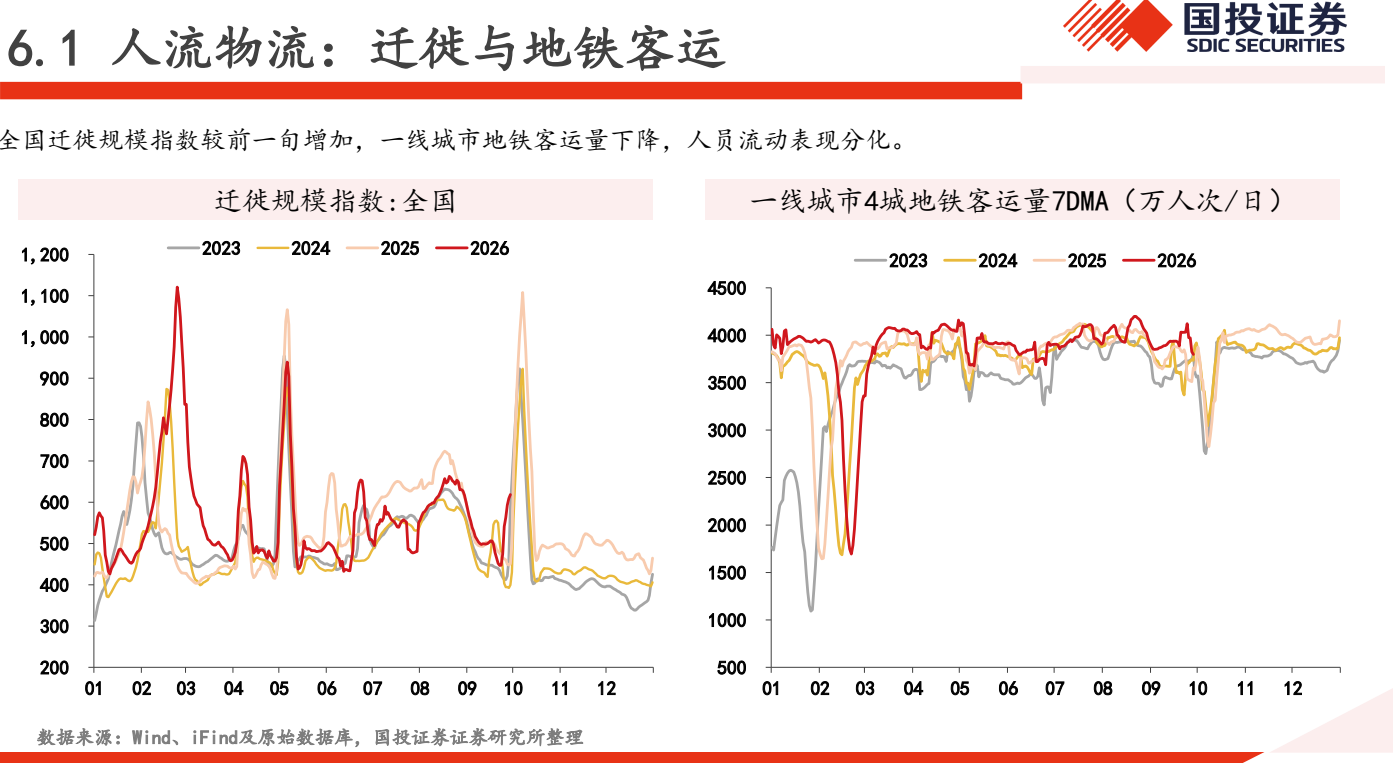
图9. 民航 货运 航班 总 量 较 前 一 基 本 持平 , 国 际 货运 航班 量 有 所 下 降 。
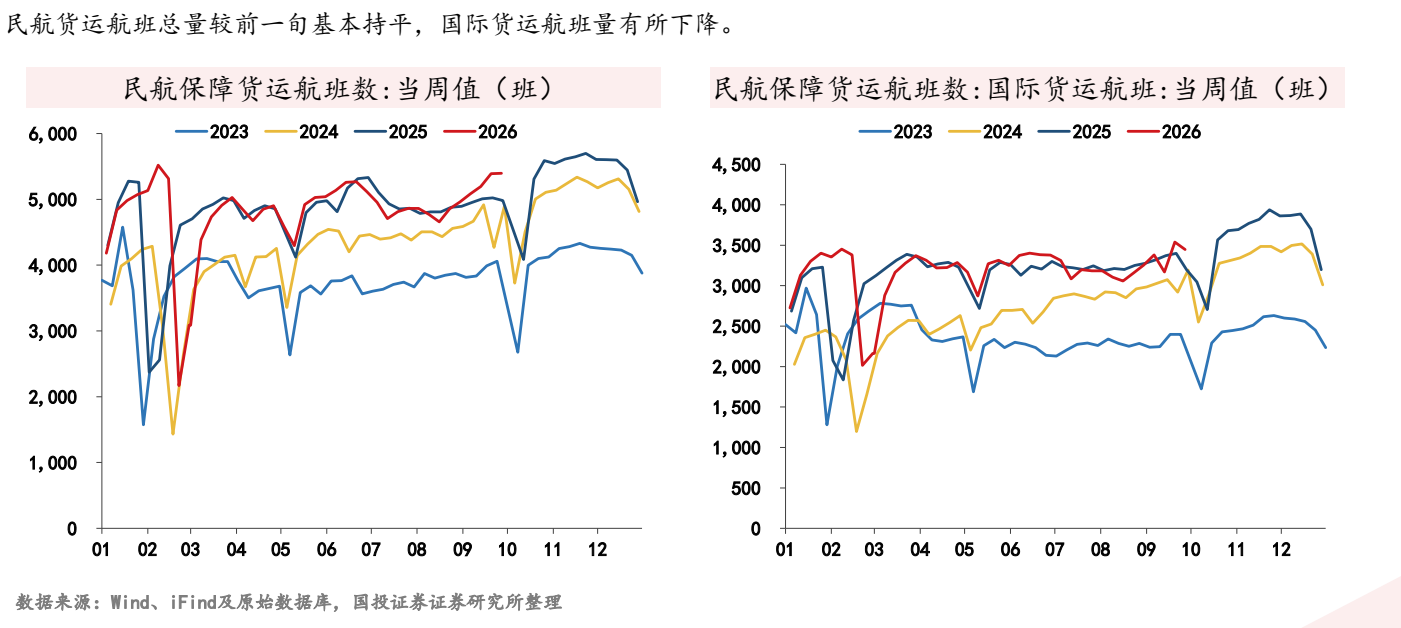
图10. 7.1 电影 : 票房 与 观 影 人 次 Tle
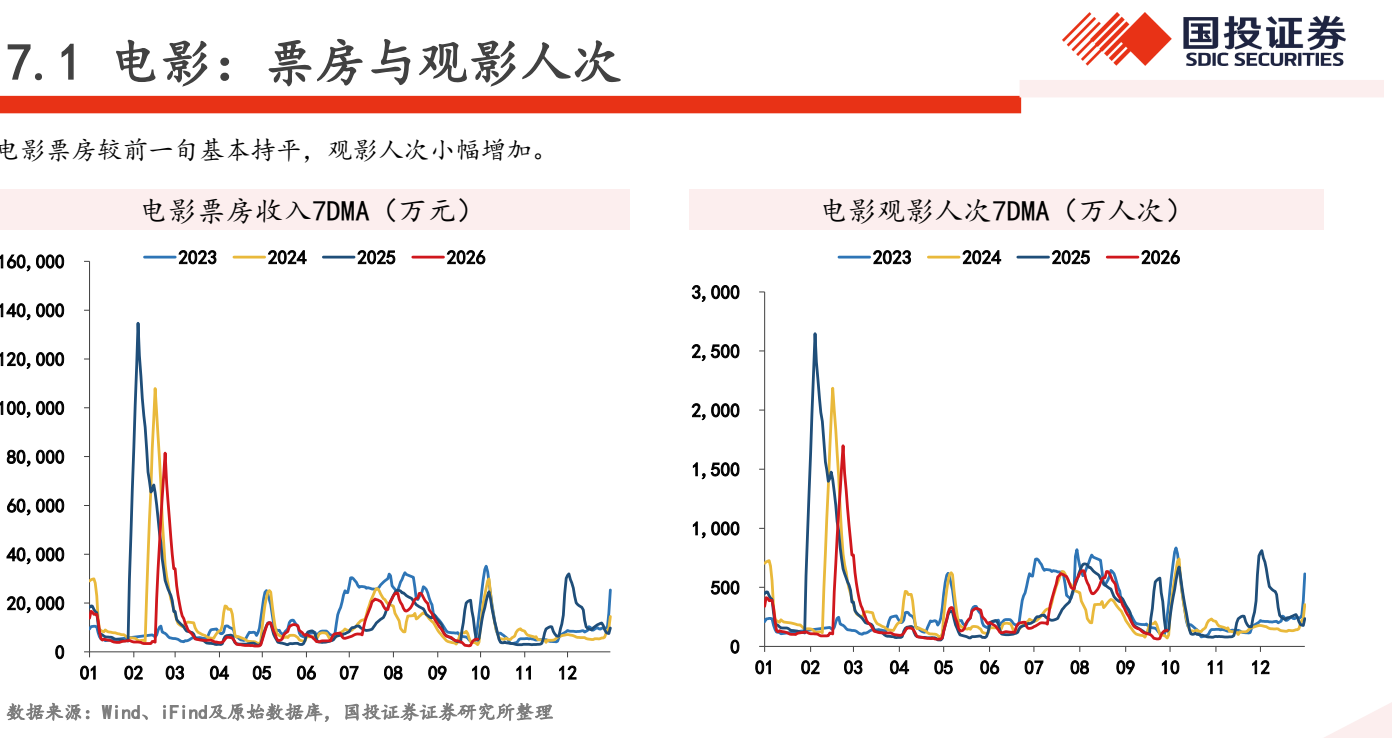
图11. 9.1 农产品 : RES 5 和 本