国金证券 钢铁行业研究黑色金属周报假期累库显现,钢铁价差小幅修复
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国金证券本期黑色金属周报覆盖2026年9月27日至10月11日,核心判断是黑色产业链呈现节前去库、假期累库与原料让利并存的格局,成本回落为钢价价差提供修复空间,但节后需求仍待连续成交与去库验证。 价格端,10月8日螺纹均价较9月24日上涨3元/吨至3326元/吨,热卷、冷卷、中厚板分别下降22、8、16元/吨至3295、3785、3538元/吨,长材相对抗跌、板材仍偏弱。 供给端,10月9日247家钢厂日均铁水233.84万吨、较9月24日减少1.82万吨,高炉利用率87.80%、电炉利用率57.69%。 库存端,钢材社会库存由9月25日996.39万吨降至节前975.45万吨、假期后升至1019.63万吨,累计增加23.24万吨,五大材总库存1548.44万吨、增加85.50万吨,表需709.43万吨、下降12.7%,主要受假期消费停滞影响。 原料端,焦炭首轮降价落地、现货降至2300元/吨并启动第二轮提降,低硫主焦煤报2350元/吨,铁矿47港库存增加98.02万吨至17314.52万吨,钢厂进口矿库存减少753.27万吨至8810.04万吨。 利润端钢企盈利率维持6.93%,静态综合净利仍为负值,成本让利尚未扭转低盈利。 指数层面,节前中信钢铁指数下跌0.16%,相对跑赢上证综指、沪深300达1.03、1.68个百分点,报告认为原料降价提供利润修复预期,但尚未形成盈利改善的连续验证。
主要观点
- 本期黑色产业链呈现节前去库、假期累库与原料让利并存的格局,成本让利有助于缓解钢厂亏损,但节后需求仍待连续成交与去库验证。
- 钢价长材抗跌、板材偏弱:10月8日螺纹、热卷、冷卷、中厚板均价分别为3326、3295、3785、3538元/吨,较9月24日分别上涨3元、下降22、8、16元/吨。
- 供给端铁水高位回落后的低幅波动:10月9日日均铁水233.84万吨、累计减少1.82万吨,高炉利用率87.80%、开工率81.37%,电炉利用率57.69%。
- 假期终端停工带来库存与表需的季节性扰动:钢材社会库存先降至节前975.45万吨、假期后升至1019.63万吨,五大材总库存1548.44万吨、增加85.50万吨,表需709.43万吨、下降12.7%。
- 利润端仍处低位:钢企盈利率维持6.93%,静态综合净利仍为负值,原料让利有利于亏损收窄但尚未扭转低盈利。
- 煤焦现货压力明显:低硫主焦煤报2350元/吨、下降50元/吨,焦炭现货降至2300元/吨、下降110元/吨,首轮降价落地后部分钢厂提出第二轮湿熄100元、干熄110元/吨提降,拟12日执行;煤矿开工率降至66.41%,矿山精煤库存增加69.90万吨至240.57万吨,低开工与上游累库并存。
- 铁矿到港回落未带来港口去库:全球发运3487.3万吨、环比增加144.4万吨仍处高位,47港到港2467.7万吨、减少516.9万吨,47港库存17314.52万吨、增加98.02万吨,钢厂进口矿库存8810.04万吨、累计下降753.27万吨,高库存与偏弱铁水仍约束矿价。
- 板块相对收益为正:节前中信钢铁指数下跌0.16%,跑赢上证综指(-1.19%)、沪深300(-1.84%)达1.03、1.68个百分点;节后10月9日钢铁ETF上涨0.27%,同期上证综指上涨0.05%。
- 投资判断:原料降价为板块提供利润修复预期,但盈利率仍处低位,节后补库可改善短期成交,需求修复需连续去库验证,若成材承接不足,钢厂减产与原料让利仍将延续。
- 风险提示包括宏观基本面恶化、钢铁供给侧政策不及预期、原料供给不及预期;若Simandou为代表的原料供给放量节奏不及预期,原料端对炼钢利润的挤压将继续维持。
论述逻辑
- 假期终端停工 → 五大材表需回落12.7%、社会库存累计增加23.24万吨、总库存增加85.50万吨 → 板材价格走弱(热卷-22、冷卷-8、中厚板-16元/吨)、长材相对抗跌(螺纹+3元/吨);同时焦炭首轮降价落地并启动第二轮提降、矿山精煤库存增加69.90万吨、铁矿发运3487.3万吨维持高位且47港库存增加98.02万吨 → 原料让利压低成本,但钢企盈利率仍仅6.93%、静态综合净利为负 → 报告推断成本回落提供价差修复空间、节后补库可改善短期成交,但需求修复需连续去库验证,若成材承接不足,钢厂减产与原料让利仍将延续,超额收益持续性取决于供需改善。
关键展望
- 短期关注节后去库速度、成本下降向利润的传导及钢厂检修节奏,超额收益持续性取决于供需改善。
- 焦炭第二轮提降拟于10月12日执行,尚需跟踪落实,节后补库能否带动库存持续下降是双焦观察点。
- 铁矿端节后补库存在支撑,但高发运、高港存与钢厂低盈利仍限制矿价反弹空间。
- 风险点:宏观基本面恶化、钢铁供给侧政策不及预期、原料供给不及预期可能延长行业磨底时间并压制利润修复。
- 报告未给出行业评级变动、目标价或量化价格预测。
推荐标的
- 报告未明确给出推荐标的,全文未出现个股评级、目标价或覆盖公司名单,仅为行业基本面数据周度跟踪。
关键图表
图1. 图表 1: 中信钢铁指数 vs 沪深 300
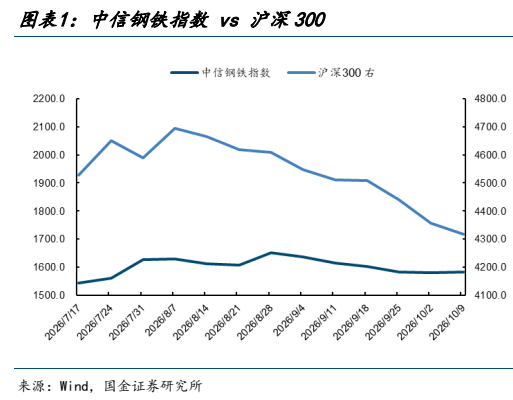
图2. 图表 5: 钢企盈利情况
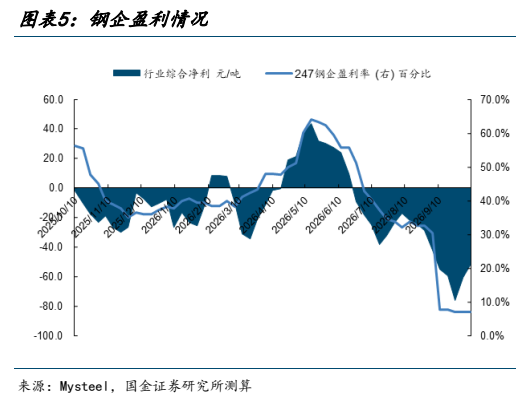
图3. 图表 9: 焦煤矿山开工率
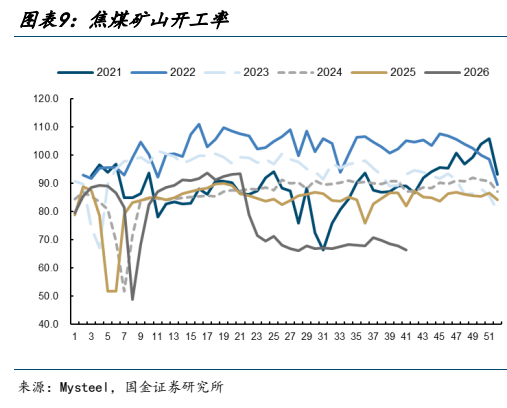
图4. 图表 13: 螺纹钢价格
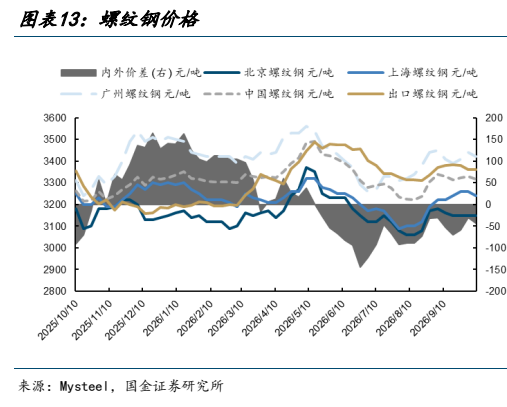
图5. 图表 17: 中厚板价格
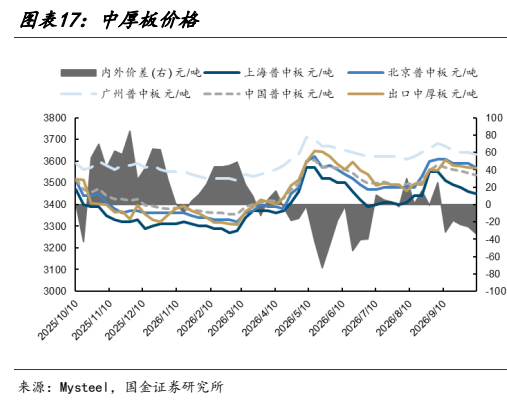
图6. 图表 21: 焦煤价格
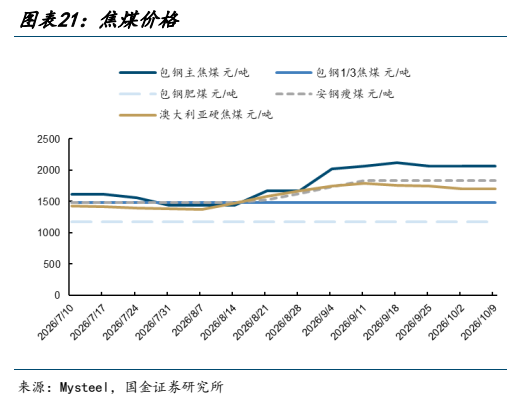
图7. 图表 26: 焦煤期现价格
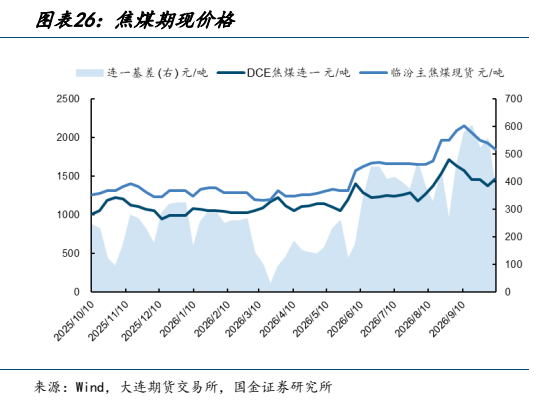
图8. 图表 30: 钢材库存 (中钢协会员企业库存+社会库存)
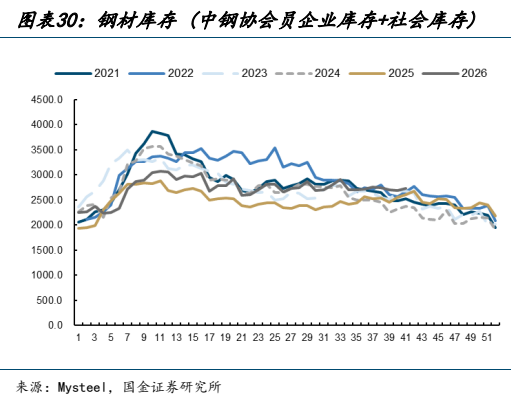
图9. 图表 34: 冷卷周度产量(万吨)
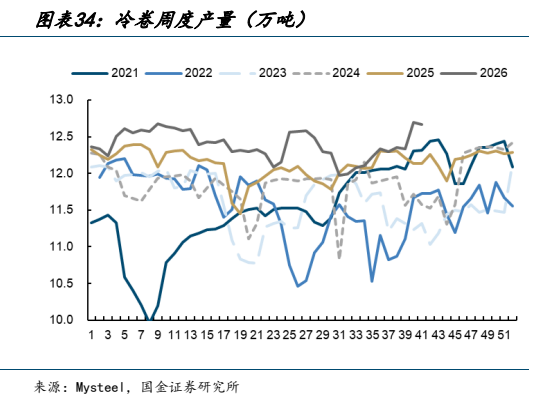
图10. 图表 38: 铁矿钢企库存
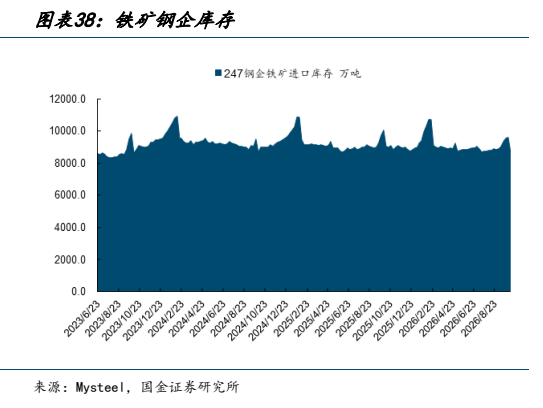
图11. 图表 42: 钢企日均焦炭产量 (万吨)
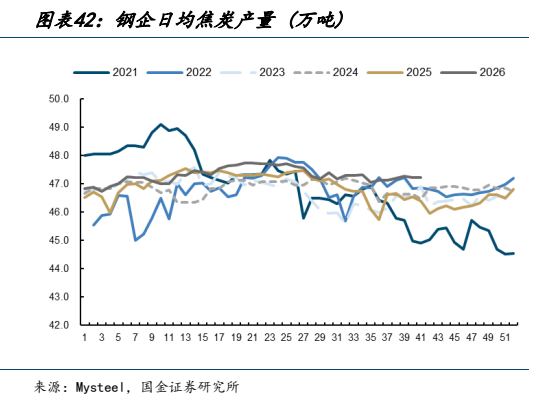
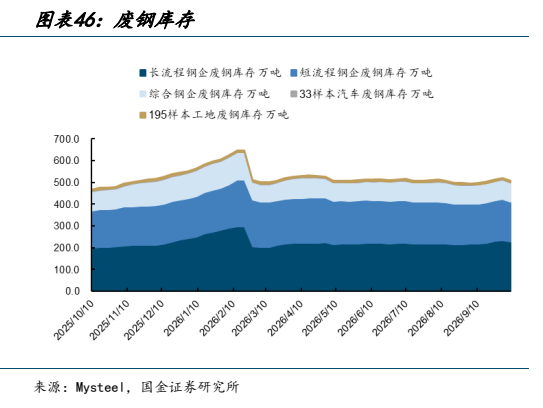
图12. 图表 46: 废钢库存