伯恩斯坦 美国多元工业与电气设备:三季度前瞻(维谛技术、nVent):重申两只标的长期“跑赢大盘”评级,但战术层面三季度更偏好NVT
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
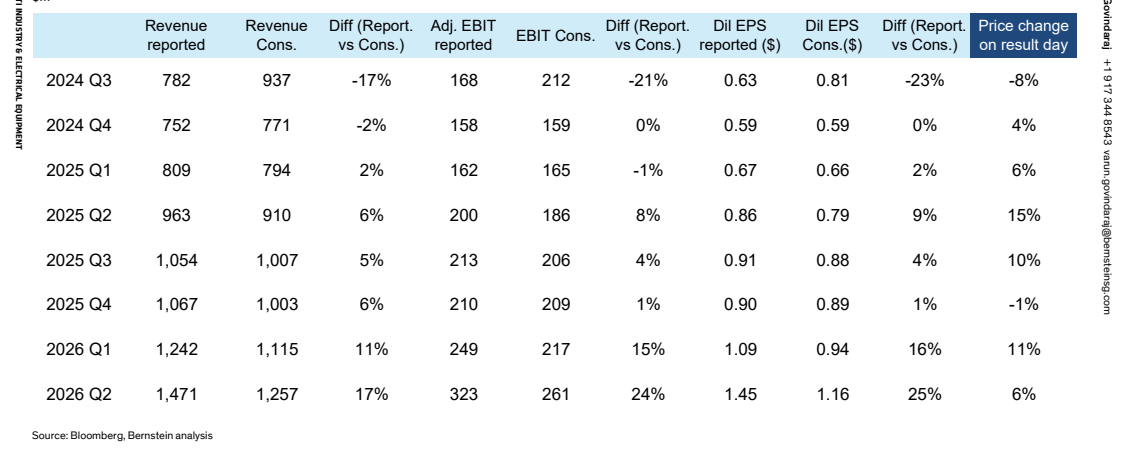
电气设备子板块Vertiv与nVent三季度前瞻的核心结论是:重申两只标的长期跑赢大盘评级,但战术层面更偏好NVT,后者为全部约13只覆盖股票中的首选。 VRT方面,团队不担心所谓产品/服务质量争议、建设放缓或达成下半年指引的能力,但买方对其2026年EPS预期约在~$7,意味着3Q与4Q需要高个位数(HSD)的超预期,而指引偏后置,团队不确定3Q能否超出指引,故战术中性;预测3Q26收入$3.73B(VA共识$3.76B、指引中值$3.75B)、调整后营业利润率24.9%(共识24.6%)、EPS $1.81(共识$1.82),并将3Q营业利润率较上版模型上调约40bps。 NVT的核心逻辑是市场低估液冷的盈利弹性:三年内液冷产能从几乎为零扩至400k平方英尺(Anoka 2025年、Blaine 1今年、Blaine 2 2027年),未来3-5年液冷增速将高于GW新增,且Vera Rubin自2H26开始出货加速风冷向液冷迁移。 估值上,NVT数据中心收入占比约40%(VRT为该比例的两倍甚至超过90%),2026年有机增长指引中值+33%(市场视为非常保守)vs VRT +31%,报告认为两股间持续的3-5倍远期P/E折价不再合理,预计约6个月内收敛,催化剂是LO资金流入。 订单端,投资者预期NVT 3Q订单同比+~10%(3Q25基数曾+65%),2Q疲弱叠加订单波动意味着部分需求或递延至3Q,存在超预期空间;买方普遍预期EPS较卖方预期超出10%+。 报告预测NVT 3Q26收入$1.43B(共识$1.42B)、EPS $1.39(共识$1.38),其近季记录为大超共识——2Q26收入超共识17%、调整后EBIT超24%、EPS超25%。 风险在于NVT的EC业务或因金属价格上涨出现利润率压力,Maverick收购则补强开关柜、服务团队与电力工程能力。
主要观点
- 重申VRT与NVT两只标的长期跑赢大盘评级,三季度战术层面更偏好NVT,NVT为全部约13只覆盖股票中的首选。
- VRT:不担心所谓产品/服务质量争议、建设放缓节奏或达成下半年指引的能力,会议季后对下半年达成指引的态度更积极。
- VRT战术中性的核心原因:买方2026年EPS预期约~$7,要求3Q、4Q连续高个位数(HSD)超预期,而指引偏后置,团队不确定3Q能否超出指引。
- VRT 3Q26预测:收入$3.73B(VA共识$3.76B、指引中值$3.75B)、调整后营业利润率24.9%(共识24.6%、指引中值24.5%)、EPS $1.81(共识$1.82、指引中值$1.80);3Q营业利润率较上一版模型上调约40bps。
- VRT近三个月股价受Semianalysis报告发布、2Q业绩与有机增长不及预期、对前沿开发节奏担忧等事件影响(Exhibit 3)。
- VRT情绪:估值已更具吸引力,HFs财报前做空犹豫,多数LO等待中期选举明朗后再投入资金,但也有LO在当前估值开始建仓;对冲基金持股比例标签自Sep-25的9.2%降至Sep-26的5.3%(Exhibit 7)。
- NVT核心逻辑是市场低估液冷的盈利弹性:三年内从几乎为零扩至400k平方英尺液冷产能(Anoka 2025年、Blaine 1今年、Blaine 2 2027年),未来3-5年液冷增速将高于GW新增。
- Vera Rubin自2H26开始出货,机架从风冷向液冷迁移将带来高于GW新增的增长;NVT客户以hyperscaler为主(部分colo),需求质量高、被取消可能性低。
- 估值收敛:NVT数据中心收入占比约40%(VRT为两倍以上甚至超过90%),NVT指引2026年有机增长中值+33%(市场视为非常保守)vs VRT +31%;持续3-5倍远期P/E折价被视为暂时,预计约6个月内收敛,催化剂是LO资金流入。
- 订单预期:投资者预计NVT 3Q订单同比+~10%(3Q25强基数曾+65%);2Q疲弱、订单波动大、新液冷产能上线且管理层称3Q订单开局强劲,报告认为部分需求或递延至3Q,存在超预期空间。
- NVT 3Q26预测:收入$1.43B(VA共识$1.42B、隐含指引中值$1.41B)、EPS $1.39(共识$1.38、指引中值$1.37);NVT以保守著称,买方预期EPS较卖方预期超出10%+;2Q26收入$1,471m超共识17%、调整后EBIT超24%、摊薄EPS $1.45超25%,结果公布当日股价+6%(Exhibit 20)。
- 风险与并购:NVT的EC业务或因金属价格持续上涨出现利润率压力(滞后传导),但只要订单/有机增长/SP利润率强劲,投资者大体容忍;Maverick收购价格合理,补强开关柜组合、德州服务团队与电力工程人才,UPS只是较小部分。
论述逻辑
- 三季报前瞻 → 投资者调研显示买方对VRT 2026年EPS预期约~$7、要求3Q/4Q连续HSD超预期,而指引偏后置 → 不确定3Q能否超指引 → 长期Outperform不变但3Q战术中性。
- NVT液冷产能三年扩至400k平方英尺 + Vera Rubin 2H26开始出货 → 液冷增速高于GW新增、数据中心收入占比逐季提升 → NVT 2026年有机增长指引中值+33% vs VRT +31%、SP利润率有望向VRT收敛 → 3-5倍远期P/E折价不合理 → 预计约6个月估值收敛,NVT成为全覆盖首选。
- NVT 2Q订单疲弱 + 订单波动大 + 管理层在2Q电话会上称3Q订单开局强劲 → 部分需求或递延至3Q → 订单有望好于+~10%的预期 → 叠加每季大超共识并上调的保守指引历史 → 维持对NVT的战术与3-5年期偏好。
关键展望
- NVT预计未来约6个月内重估,弥合或至少收窄与VRT的估值差。
- 未来3-5年液冷增速将高于GW新增,液冷在数据中心部署中的份额将提升。
- NVT 3Q订单可能好于投资者预期的+~10%;买方预期EPS较卖方预期超出10%+,若近几季表现延续则大概率兑现。
- VRT验证点在于3Q能否超出自身指引(报告表示不确定),以及中期选举明朗后LO资金的部署节奏。
- 增长最终会放缓,但因数据中心收入占比逐季提升,NVT的放缓幅度预计小于VRT。
- 风险:NVT EC业务利润率或走弱、金属价格上涨滞后传导;若订单强劲则不构成问题。
- 报告未给出目标价;评级为相对板块的12个月Outperform,即跑赢相关指数10个百分点以上。
推荐标的
- Vertiv(VRT):重申长期Outperform(跑赢大盘),3Q战术中性;无目标价,理由为基本面无忧但指引后置、3Q预计与指引/共识基本一致(收入$3.73B、调整后营业利润率24.9%、EPS $1.81)。
- nVent(NVT):全部约13只覆盖股票中的首选(战术与3-5年期均看好),无目标价,理由为液冷盈利弹性被低估、估值折价预计约6个月内收敛,3Q26预测收入$1.43B、EPS $1.39。
关键图表
图1. VRT过去3个月股价走势
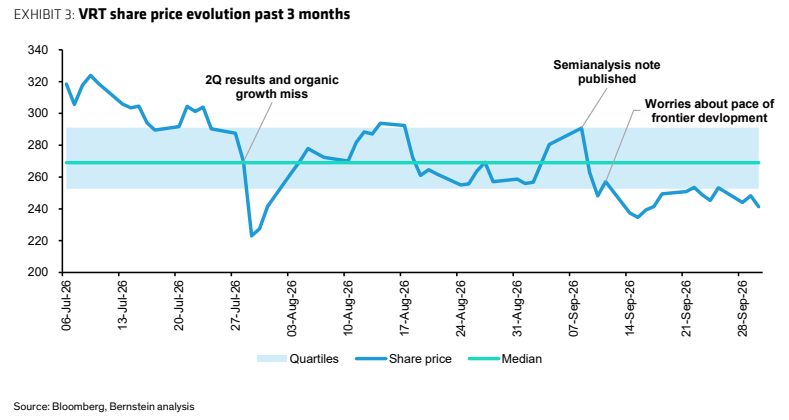
图2. VRT共识预期EPS变化(下一报告季度)
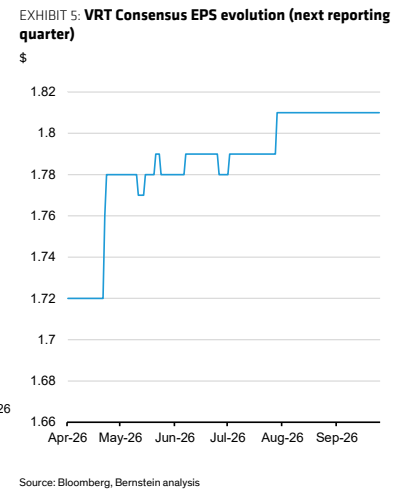
图3. VRT空头持仓占总流通盘比例
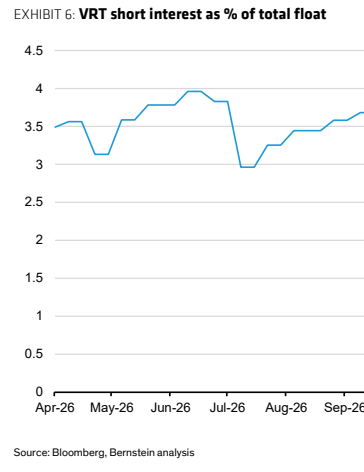
图4. VRT未来12个月市盈率(NTM P/E)
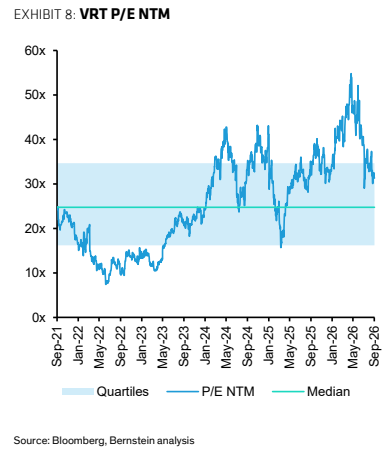
图5. NVT过去3个月股价走势
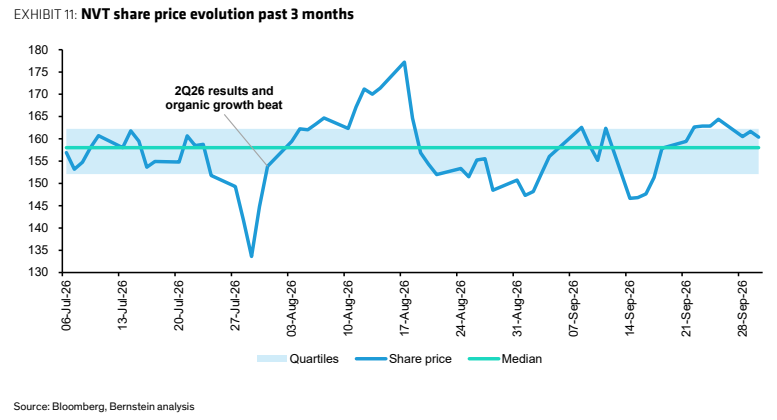
图6. NVT共识预期EPS变化(下一报告季度)
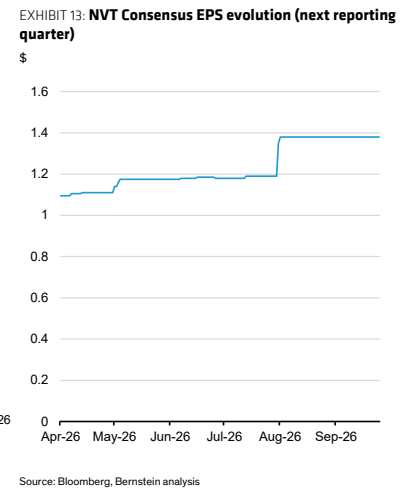
图7. NVT空头持仓占总流通盘比例
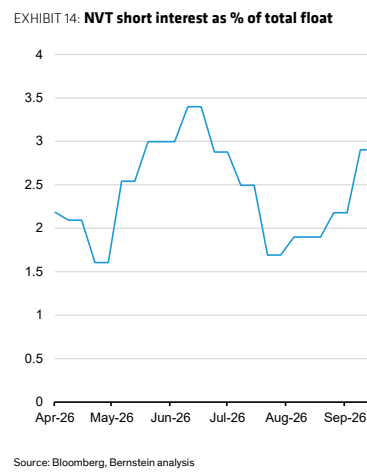
图8. NVT未来12个月市盈率(NTM P/E)
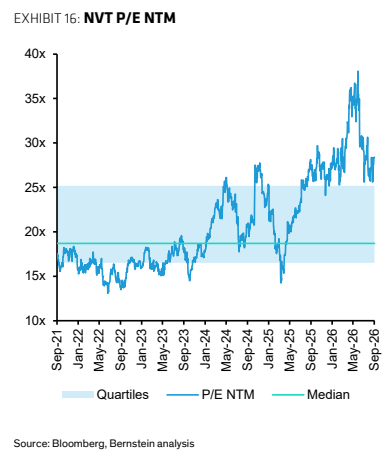
图9. 美国中西部热轧卷板(HRC)钢价(美元/短吨)
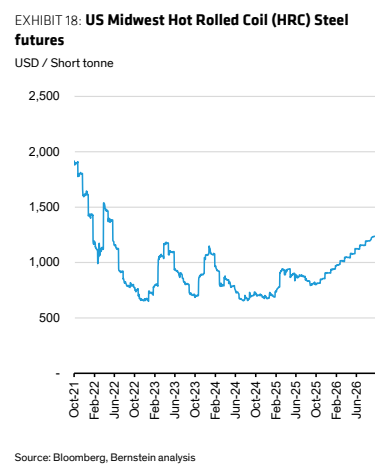
图10. 收盘价 = 相对值
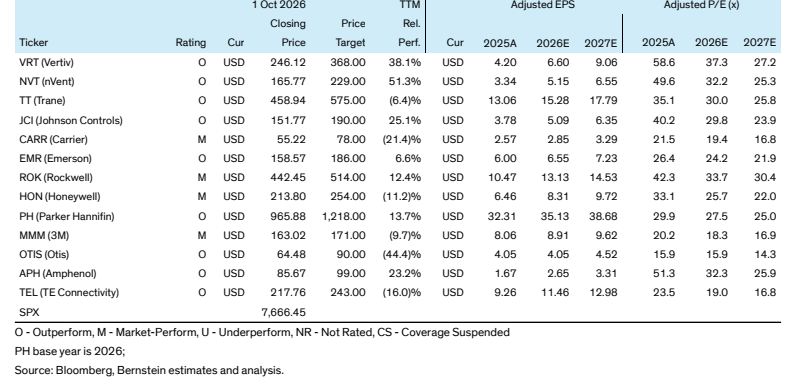
图11. 当前目标远期市盈率评级、三季度战术性
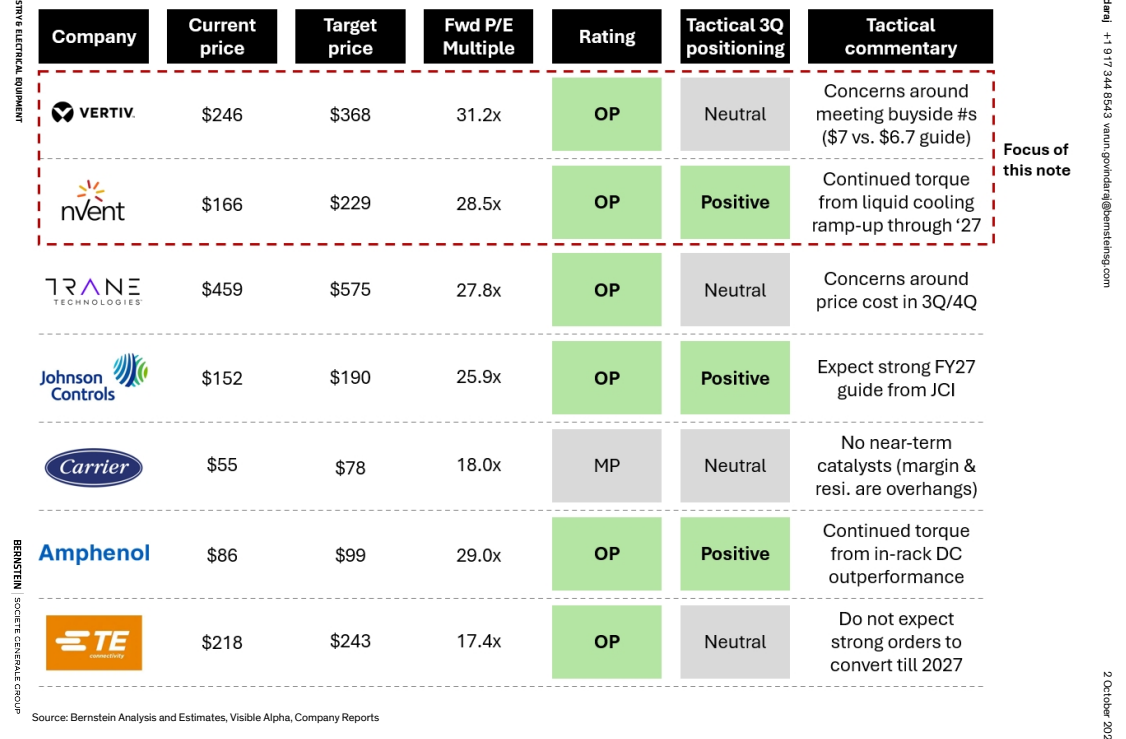
图12. 收入 收入差异(报告口径) 调整后EBIT 共识预期 差异(报告口径) DII EPS —DII EPS 差异(报告口径)