戈碧迦(920438)深度报告:卡位AI先进封装,业绩持续提升值得期待
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
东莞证券将戈碧迦(920438)评级上调至“增持”,认为公司正由传统光学玻璃制造商向高端玻璃材料平台升级,成功卡位AI先进封装材料。 公司2026H1实现营收3.35亿元、归母净利润3103.13万元、扣非归母净利润3054.67万元,同比分别增长33.39%/150.46%/162.41%,归母净利润已超过2025年全年的2958.5万元,其中Q2单季归母净利润1951万元、同比+440.9%、环比+69.3%,呈加速增长态势。 增长核心来自特种功能玻璃板块:2026H1收入6882.69万元、同比+77.69%,毛利率飙升至58.01%(同比+28.12pcts),半导体玻璃载板量产是主要增量;光学玻璃收入2.65亿元、同比+28.82%,基本盘同步回升。 先进封装方面,截至2025年三季末公司累计获得玻璃载板订单1.265亿元,玻璃基板已向国内多家知名半导体厂商送样用于TGV封装;行业层面英特尔已发布全球首款采用玻璃芯载板的商用Xeon 6处理器,台积电携手Ibiden与群创光电推进CoWoS玻璃基板开发计划,Omdia等预计2026年全球玻璃基板市场规模达186亿美元、2026至2030年复合增长率14.5%。 公司另公告拟投资总额不超过10亿元建设特种电子玻纤项目,并参股熠铎科技强化原片到键合加工的产业协同。 报告预测公司2026年—2028年EPS分别为0.66元、1.17元和1.62元,对应当前股价PE分别为176.4倍、99倍及72倍,给予“增持”评级。
主要观点
- 公司是国家级专精特新“小巨人”企业,产品覆盖光学玻璃与特种功能玻璃两大类,光学玻璃已形成冕牌、火石、镧系、磷酸盐等100余种牌号,正从传统光学玻璃供应商向先进封装材料平台型企业转型。
- 发展历程分三阶段:光学玻璃奠基期(2009-2018)、特种功能玻璃突破期(2019-2023)、AI先进封装材料平台期(2024至今);2023年通过重庆鑫景独家供应华为昆仑玻璃基材,纳米微晶玻璃收入达4.93亿元、占当年营收超60%;2024年3月25日登陆北交所。
- 光学玻璃是收入规模最大的基本盘业务,据QYResearch,2025年全球光学玻璃市场销售额达95.12亿元,预计2032年达150.8亿元,CAGR为6.9%(2026-2032),北美约30%为第一大市场、欧洲约27%居第二;公司加速追赶,车载、FSD、激光雷达、VR/AR等新兴应用为高折射率、高透光和低熔点牌号提供结构性机会。
- 纳米微晶玻璃从“单一依赖”向“多元渗透”转型:2024年重庆鑫景订单于4月履行完毕后未续签,公司随后进行三项重构(自主知识产权配方、客户由“重庆鑫景单点爆发”转向终端品牌多点导入、产品由单一透明盖板向颜色纳米微晶玻璃延伸);行业上2024年全球微晶玻璃盖板市场规模约158亿美元、同比增长17.3%,折叠手机渗透率上行预计2026年出货量翻倍。
- 公司成功切入玻璃载板与基板新赛道:TE系列玻璃从玻璃载板切入,再向玻璃基板/TGV原片延伸;截至2025年三季末累计获得玻璃载板订单1.265亿元(其中2025年需完成销售1600万元),2026年上半年半导体先进封装用玻璃载板已实现量产但销售收入占比仍低,玻璃基板已向国内多家知名半导体厂商送样用于TGV封装。
- 玻璃基板产业化催化密集:英特尔2023年公布玻璃基板封装路线图,2026年1月CES发布全球首款采用玻璃芯载板的商用Xeon 6处理器并规划2030年实现全面商用;台积电2026年6月16日发布“CoWoS玻璃基板开发计划”,携手Ibiden与群创光电;据Omdia及多家机构数据,2026年全球玻璃基板市场规模预计达186亿美元,2026至2030年复合增长率14.5%(远高于有机基板约6%),2028至2040年复合增速更达67.2%。
- 参股熠铎科技打通产业协同:公司2025H1对熠铎科技股权投资约1000万元,形成上游原片—中游载板加工—下游先进封装客户的链路;2026年半年报披露向熠铎科技(苏州)销售产品/提供服务1677.98万元、向浙江熠铎科技销售产品1042.27万元,合计约2720万元,产业协同推进顺畅。
- 定增建设高温特种功能玻璃产线:公司2025年12月15日公告拟实施特种电子玻纤制造项目,预计投资总额不超过10亿元,一期工程拟不超过4亿元,用于租赁约20000平方米专用厂房及购置两条特种电子玻纤生产线;实施主体宜昌市智迦玻纤有限公司于2026年3月11日成立。
- 2025年业绩承压归母净利润2958.5万元、同比下降57.89%(营收5.51亿元、同比-2.59%),主因特种功能玻璃客户尚处导入期、出货量不及预期导致高毛利产品占比降低,叠加2025年股权激励计划增加成本费用;2024年重庆鑫景订单4月履约完毕未续签导致营收与利润下滑。
- 2026H1业绩拐点确立:营收3.35亿元、归母净利润3103.13万元、扣非归母净利润3054.67万元,同比分别增长33.39%/150.46%/162.41%;2026H1归母净利润3103万元已超过2025年全年2958万元,Q2单季归母净利润1951万元、同比+440.9%、环比+69.3%,呈现加速增长态势。
- 盈利结构显著改善:2026H1光学玻璃收入2.65亿元、同比+28.82%;特种功能玻璃收入6882.69万元、同比+77.69%,毛利率达58.01%、较上年同期大幅提升28.12个百分点,半导体玻璃载板量产是主要增量,特种功能玻璃已成为利润弹性的核心来源。
- 投资建议与评级:报告预测公司2026年—2028年EPS分别为0.66元、1.17元和1.62元,对应当前股价PE分别为176.4倍、99倍及72倍,给予“增持”评级(评级上调),本报告风险等级为中高风险。
论述逻辑
- 光学玻璃基本盘叠加车载/安防等需求回升 → 2024年重庆鑫景订单未续签冲击业绩后,公司对纳米微晶玻璃业务进行自主配方、终端品牌多点导入、品类延伸三项重构 → 同步卡位先进封装材料升级:从玻璃载板切入、向玻璃基板/TGV原片延伸,并参股熠铎科技打通原片到键合加工环节 → 行业侧,英特尔发布玻璃芯载板商用Xeon 6处理器并规划2030年全面商用、台积电携手Ibiden与群创光电推进CoWoS玻璃基板开发计划,玻璃被确立为下一代先进封装关键候选材料,2026年全球玻璃基板市场预计达186亿美元且2026-2030年CAGR 14.5%远超有机基板约6% → 公司截至2025年三季末累计玻璃载板订单1.265亿元并于2026H1实现量产,叠加总规划不超过10亿元的特种电子玻纤项目延伸电子信息材料赛道 → 特种功能玻璃2026H1收入同比+77.69%、毛利率升至58.01%,带动半年度归母净利润超过2025年全年,业绩拐点确立 → 报告判断若客户验证、订单放量和现金流改善持续兑现,成长逻辑有望从“业绩修复”演变为“新材料平台扩张”,据此给予“增持”评级。
关键展望
- 报告认为2026年将成为玻璃基板小批量商业化出货的关键节点,2028年至2030年将进入快速增长期;英特尔规划2030年实现玻璃基板全面商用。
- 纳米微晶玻璃业务后续验证点:终端品牌扩散及产品品类延伸的落地值得期待,将形成公司业绩的新增长极;折叠手机渗透率上行,预计2026年出货量将翻倍。
- 特种电子玻纤项目展望:一期投资不超过4亿元、总规划不超过10亿元,随着相关项目逐步落地及产业链配套完善,公司有望在新材料领域打开新的增长空间。
- 成长路径的条件性表述:若后续客户验证、订单放量和现金流改善持续兑现,成长逻辑有望从“业绩修复”进一步演变为“新材料平台扩张”。
- 盈利预测:2026E-2028E营业总收入分别为884、1,184、1454百万元,归母净利润分别为95、169、234百万元,摊薄EPS分别为0.66、1.17、1.62元,对应PE分别为176.43、98.98、71.72倍。
- 风险提示(五类):客户验证与订单兑现风险、大客户与项目节奏风险(2023年特种功能玻璃第一大客户收入占比超60%)、原材料与能源成本风险、资本开支与现金流风险(2026H1经营现金流已明显弱于利润)、技术替代与竞争加剧风险。
推荐标的
- 戈碧迦(920438):评级“增持”(上调)。理由:卡位AI先进封装材料,玻璃载板已量产打开新成长空间,2026H1业绩拐点确立、特种功能玻璃放量带来盈利弹性;预测2026-2028年EPS分别为0.66元、1.17元和1.62元,对应当前股价PE分别为176.4倍、99倍及72倍。
- 报告提及的同业公司:国内光学玻璃第一梯队包括成都光明、光电股份、戈碧迦,国际龙头包括德国肖特、日本豪雅、美国康宁;上述同业仅为行业对比提及,报告未对其给出评级。
关键图表
图1. 公司各主营产品收入占比(2025 年年报)(单
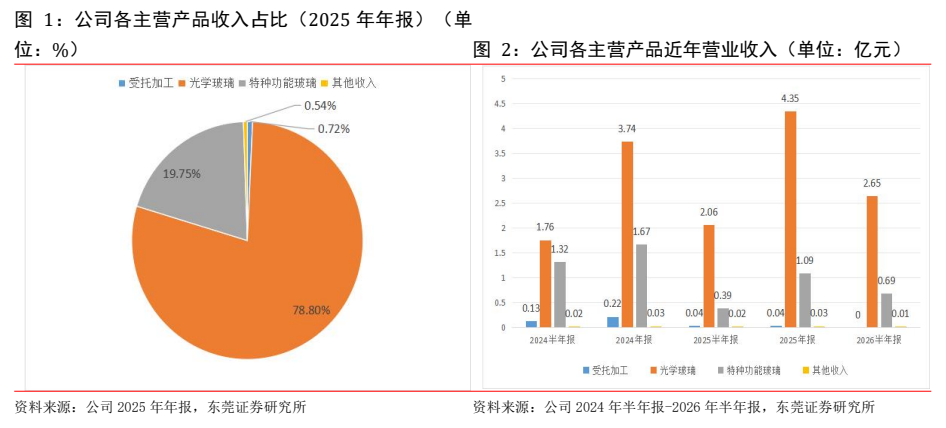
图2. 表 2: 公司光学玻璃主要产品类别
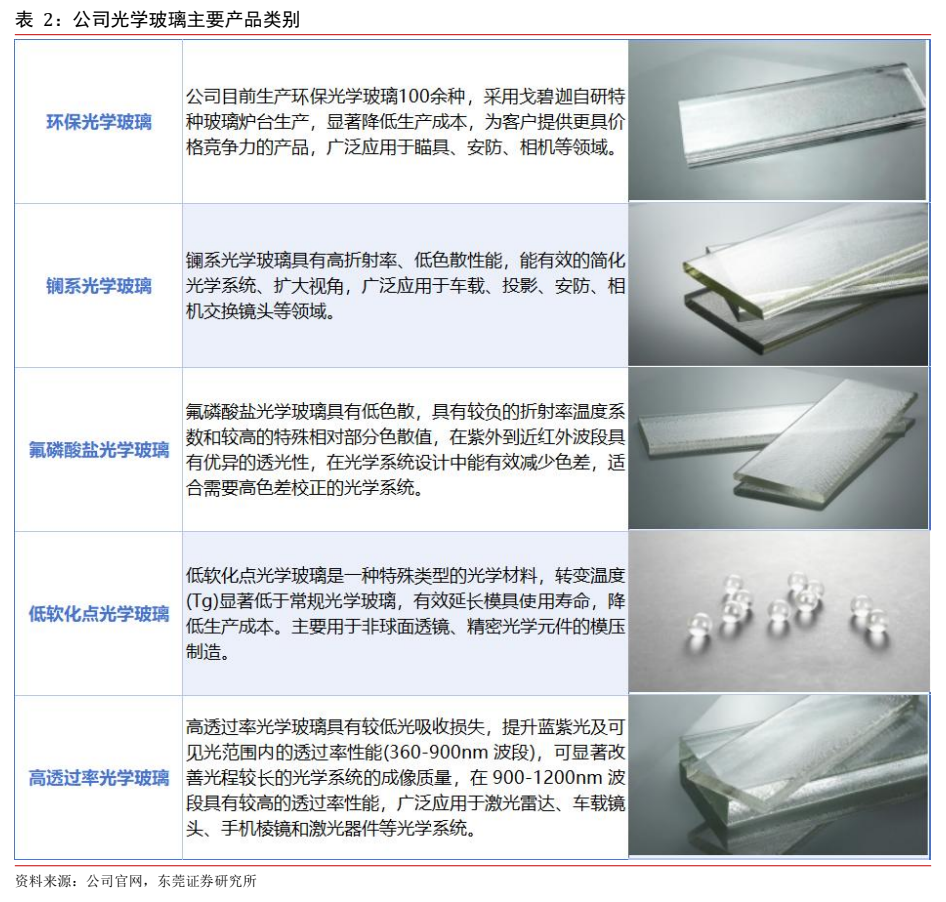
图3. 公司纳米微晶玻璃产品图

图5. 公司近年单季度营收、归属净利润及同比变化(单

图6. 表 3: 公司 2026H1 各业务营收、毛利率及变化情况

图7. 表 4: 公司盈利预测简表(2026/9/28)
