高盛 全球:石油炼油超级周期(第四部分):长期吃紧的系统
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛指出,成品油裂解价差需要维持在高位,以配给终端需求和补库需求。 2026年除中国以外的炼油市场净新增产能预计将再次为负,约0.3mb/d的新增产能将被约0.6mb/d的产能关停所抵消。 该机构推迟了炼油厂开工率的恢复路径,将炼油利润率预期分别上调至每桶33.1/22.8/14.0美元(前值为32.5/13.9/11.2美元),主要由柴油和航空煤油裂解价差带动。 高盛设立了三种情景路径分析炼油供需:在情景1与情景3中,假设全球炼厂开工在2027年3月前恢复正常,中东与俄罗斯的炼厂中断分别于2027年6月和12月解决;而在情景2的长期扰动假设下,开工率正常化延迟至2027年10月。 在这三种情景下,2026年第四季度全球成品油总库存均可能跌破2015年以来的最低可用天数水平,OECD成品油库存(含战略储备)在2027年第二季度亦可能跌破2003年左右的历史最低可用天数。 相应地,高盛将亚洲炼油商2026-2028年的EBITDA预测分别平均上调27%/24%/17%,12个月目标价平均上调24%,并将SK Innovation评级从卖出上调至中性。
主要观点
- 除中国以外的炼油产能净增量在2026年预计再次为负,潜在约0.3mb/d的产能增加将被约0.6mb/d的关停所抵消。
- 成品油裂解价差需维持高位以抑制需求,否则无法在可持续开工率下应对2027年需求反弹与库存重建。
- 基于过往五年最高开工率测算,若要使炼油开工率回归可行区间,需满足2027年需求较2025年低1%且2027年不进行库存重建。
- 机构设定了三种月度供需情景,全情景显示全球库存天数在2026年第四季度将跌破2015年以来最低位,OECD库存2027年第二季度或破2003年低点。
- 炼油利润率预测全面上调至每桶33.1/22.8/14.0美元,带动亚洲炼油商2026E-28E EBITDA平均上调27%/24%/17%。
- 欧洲基准炼油利润率被中东与俄罗斯的炼厂中断推高至超40美元/桶,远高于约7美元/桶的历史中周期水平,柴油贡献了全球成品油价格涨幅的40%以上。
- 欧洲炼油覆盖标的中间馏分油收率敞口达约45-50%,结构性吃紧将持续至2027年。
- SK Innovation评级由卖出上调至中性,炼油周期走强改善盈利与自由现金流,但估值已计入FY27-28超30美元/桶的柴油裂解价差。
论述逻辑
- 除中国外产能净减少(新增约0.3mb/d vs 关停约0.6mb/d)且地缘扰动频发 -> 全球炼油系统无法承受完全需求复苏与补库同时发生 -> 成品油裂解价差必须保持高位进行价格配给 -> 炼油利润率预期上调(33.1/22.8/14.0美元/桶) -> 炼油企业(特别是高中间馏分油敞口者)盈利与自由现金流大幅增长。
关键展望
- 情景1预测:全球炼厂开工于2027年3月前恢复正常,中东与俄罗斯的炼厂中断分别于2027年6月和12月解决,2027年全球石油需求强劲恢复2.9mb/d。
- 情景2预测:长期扰动下全球开工正常化推迟至2027年10月,中东与俄罗斯扰动在2026与2027年剩余时间维持在高于季节水平5.0mb/d,全球需求增长放缓至0.5mb/d。
- 情景3预测:开工与中断恢复时间表与情景1一致,但假设更为温和的全球石油需求增长1.5mb/d。
- 库存拐点风险:4Q26全球成品油总库存可用天数将跌破2015年以来最低,2Q27 OECD成品油库存(含战略储备)可用天数或跌至约2003年水平。
- 关键行业风险:炼油与润滑油利润率低于预期、石化利润率波动、电池技术突破快于或慢于预期、全球及美国电动车TAM增长不及预期,以及希腊潜在的暴利税风险。
推荐标的
- S-Oil(010950.KS):买入评级(确信买入名单),走出资本开支高峰期且中间馏分油产出占比约58%,基本情景/远期曲线情景下未来两年FCF可达市值的约40%/约56%,历史目标价为163,000韩元(2026年8月3日)。
- Thai Oil(TOP.BK):买入评级,受益于资本支出周期结束及现金流改善,中间馏分油收率高,历史目标价为74.00泰铢(2026年8月13日)。
- SK Innovation(096770.KS):评级由卖出上调至中性,12个月目标价上调至140,000韩元(前值80,000韩元),炼油与润滑油走强抵消电池业务疲软。
- Valero Energy(VLO):买入评级,墨西哥湾沿岸敞口大,强劲盈利与现金流推动资产负债表改善与资本回报,历史目标价为365.00美元(2026年8月4日)。
- Marathon Petroleum(MPC):买入评级,具备强劲的墨西哥湾沿岸炼厂敞口,受益于强劲的盈利及现金流回报。
- Repsol(REP.MC):买入评级,欧洲石油覆盖中炼油敏感度最高(利润率每变动1美元/桶对应经营现金流变动约4.6%),2026/27年股东回报率预计达10.5%/11.4%,预计年回购20亿欧元,历史目标价为32.00欧元(2026年9月10日)。
- Neste OYJ(NESTE.HE):买入评级,兼具传统炼油强势与可再生燃料基本面改善,鹿特丹扩建接近完成,2027年起可再生燃料销量预期复苏并迎来自由现金流拐点,历史目标价为40.00欧元(2026年9月3日)。
- Helleniq Energy:维持买入评级,纯希腊炼油商,柴油和航煤产出约占一半,受益于高盈利与净负债下降带来的上行空间。
- Motor Oil(MORr.AT):中性评级,虽然EBITDA预测大幅上调,但近期股价表现后风险回报更为平衡,历史目标价为68.00欧元(2026年9月3日)。
关键图表
图1. 我们预计2026年中国以外市场的净炼能增量将再度为负,因潜在约-0.3百万桶/日的增量被约0.6百万桶/日的产能关停完全抵消
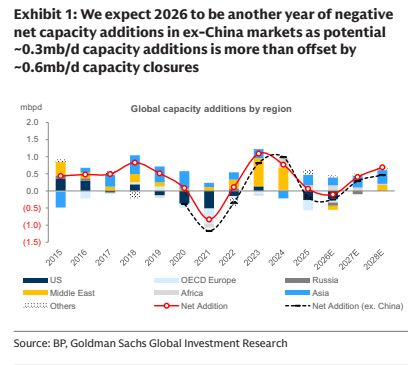
图2. 中东与俄罗斯的炼厂停工情况
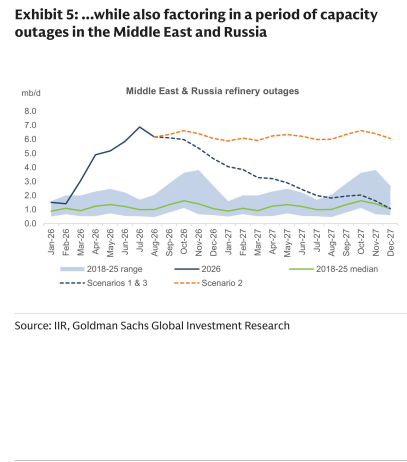
图3. 得益于有利的柴油杠杆效应及今年资本开支周期的完成,S-Oil在我们覆盖的亚洲炼厂中拥有最高的自由现金流收益率(基于2027年预期)
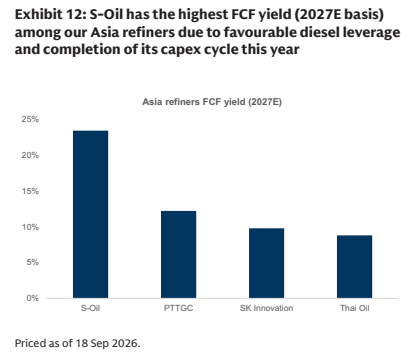
图4. 我们显著上调了2026年和2027年的柴油及航煤裂解价差预期,但仍低于远期曲线
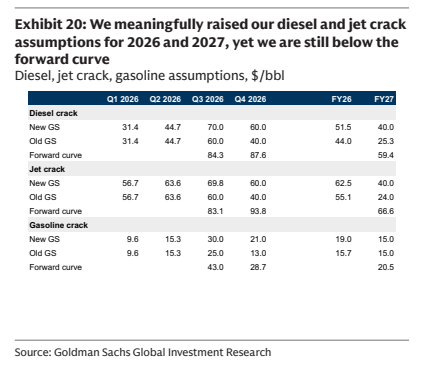
图5. SKI分部加总估值(SOTP)表(新)
