摩根大通 中证:零售常态化,机构加速发展,科技股上行周期青睐领先的经纪商
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通发布中国证券行业研究报告指出,中国券商在2026年下半年呈现明显分化格局,零售驱动型业务随着A股日均成交额(ADT)和全市场融资余额自高位回落而步入常态化,而机构业务则在需求增强、监管支持和业务多元化推动下持续加速。 随着长鑫科技(CXMT)在A股上市,科技板块上行周期将通过投行承销费、跟投收益及Pre-IPO投资收益为券商带来显著业绩增量,预计CXMT项目将为行业带来约2.40亿人民币承销费及650亿人民币投资收益。 摩根大通预测中国券商2026年下半年净利润将同比增长约17%,其2026年盈利预测较彭博市场共识高出12个百分点,持续的盈利上修将成为板块重估的关键催化剂。 在个股选择上,机构全面看好综合实力强劲的龙头全牌照券商,将中信证券H股上调至“超配”,并将东方财富下调至“中性”,首选标的为中金公司与中信证券。 此外,招商证券因持有高达5.05亿股长鑫科技Pre-IPO股权,在短期内具备极高业绩弹性。
主要观点
- 2026年下半年行业呈分化态势,零售业务动能放缓而机构业务全面提速,7月A股与H股IPO发行规模均创多年新高。
- A股换手率从超700%的高位回归至约550%的可持续水平,预计2026年下半年剩余时间日均成交额将稳定在2.4万亿人民币左右。
- 两融业务因监管趋严而规模受限,全市场两融余额已从6月底的3.0万亿人民币降至近期约2.68万亿人民币,降幅达11%。
- 行业佣金费率持续承压,上海地区综合佣金率同比下降约15%至约1.7个基点,将冲抵2026年下半年成交量同比约20%的增长红利。
- 长鑫科技IPO募资579亿人民币为年内亚洲最大IPO,预计为承销团贡献约2.27亿至2.40亿人民币承销费,并带来约650亿人民币投资收益。
- 中金公司与中信建投分别跟投长鑫科技约10亿人民币认购1.15亿股,按8月14日收盘价测算各自浮盈约54亿人民币,分别占中金2025年利润的34%与建投的57%。
- 招商证券通过旗下子公司持有长鑫科技约5.05亿股Pre-IPO股份,隐含未实现收益达267亿人民币,占其2025年净利润的216%,3Q26业绩弹性最为显著。
- 东方财富因零售经纪收入占比最高且ROE溢价收窄,评级被下调至中性,目标价调降至22.00元人民币,对应估值倍数由30倍下调至22倍PE。
- 机构建议实施为期3个月的配对交易策略:做多中信证券A股、做空东方财富,以把握IPO与机构复苏红利并规避成交额降温影响。
论述逻辑
- 宏观与市场环境:2Q26高换手率不可持续,A股日均成交额从逾3.0万亿人民币回落至2.4万亿人民币常态水平,两融余额缩减11%,叠加佣金率下行至1.7bps,直接抑制零售券商的经营杠杆与收益。
- 结构分化驱动:科技创新企业融资政策支持带来科技IPO景气周期,7月A/H股IPO创多年新高,衍生品与出海业务蓬勃发展,驱动全牌照机构业务加速。
- 微观案例验证:长鑫科技上市直接释放2.4亿人民币承销费及657亿人民币行业总浮盈,证明投行科技项目储备可显著拉动承销与股权投资收益。
- 最终结论与配置:偏好具备科技投行储备与机构业务优势的龙头(中信、中金、招商、广发、华泰),规避零售敞口过高且ROE相对优势缩窄的纯零售券商(东方财富)。
关键展望
- 盈利预测:预计中国券商2026年下半年净利润同比增长约17%,摩根大通2026全年盈利预测高于市场共识12个百分点,持续的业绩上修将是重估催化剂。
- 市场成交指标:预计2026年下半年全行业日均成交额同比增幅约20%,日均值稳定在2.4万亿人民币左右(1H26为2.74万亿人民币)。
- 入账会计影响:长鑫科技IPO承销费主要在3Q26确认;处于锁定期内的跟投及Pre-IPO股权在3Q26确认投资收益时将适用流动性折扣折价(潜在折扣可能达50%+)。
- 潜在上行风险与下行风险:上行风险包括股票市场表现及情绪超预期、机构业务复苏超预期、交易量强劲攀升;下行风险包括弱市致成交额不及预期、两融信用风险、互联网竞争及佣金率持续承压。
推荐标的
- 中金公司(CICC-H):首选标的,评级“超配(OW)”。在A/H股IPO领域具备领先地位,持续整合两家小型券商有望增厚ROE,是科技融资周期的结构性受益者。
- 中信证券(Citic Sec A&H):首选标的,评级“超配(OW)”,其中H股上调至超配。各大主营业务龙头,A/H股IPO储备充裕,对成交额下滑敏感度较低。
- 招商证券(CMS A&H):评级“超配(OW)”。持有长鑫科技5.05亿股Pre-IPO股份,带来267亿人民币未实现收益,短期内业绩弹性最大。
- 广发证券(Guangfa Sec A&H):评级“超配(OW)”。A股目标价由23.60元人民币上调至27.90元人民币(对应2027年6月,现价21.21元人民币);H股目标价由20.30港元上调至24.20港元(现价17.32港元)。公募基金业务敞口最大且受益于AUM增长,海外资本运作增厚ROE。
- 华泰证券(Huatai A&H):评级“超配(OW)”。A股目标价由22.50元人民币上调至26.60元人民币(对应2027年6月,现价19.37元人民币)。零售经纪APP活跃度行业领先,港股IPO份额提升,估值具备吸引力,可转债稀释影响有限。
- 中国银河(Galaxy H):评级“超配(OW)”,位于推荐序列后段。
- 国泰海通(GTHT A&H):评级“中性(Neutral)”。
- 东方财富(East Money):评级下调至“中性(Neutral)”,目标价下调至22.00元人民币(估值倍数由30倍调降至22倍PE)。对成交额下滑高度敏感,ROE对同业溢价预计自2025年的3.6%收窄至2028年的1.7%。
关键图表
图1. 日均成交额(ADT)连续两个月下行,8月至今降至2.4万亿元

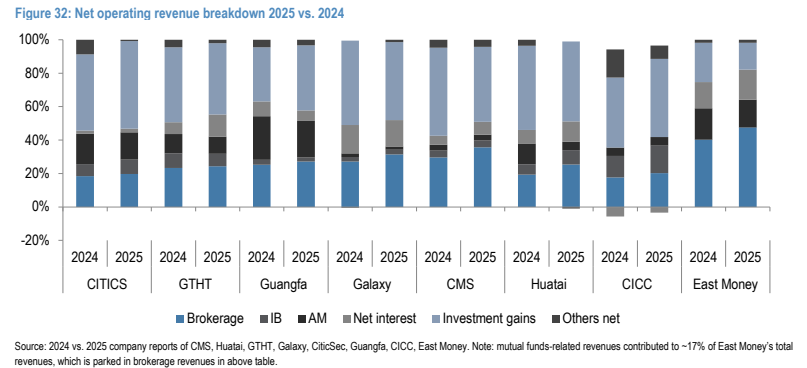
图2. 各券商经纪业务收入占总收入比重——东方财富对经纪收入的杠杆更高

图3. 7月新发公募基金销售有所放缓(十亿元人民币)
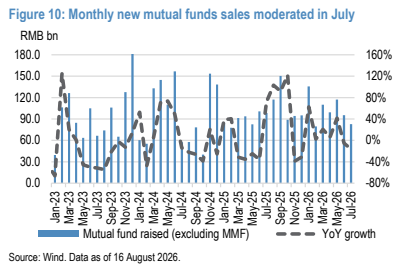
图4. 7月H股IPO规模达134亿美元,为过去几年最高水平

图5. 各券商A股IPO市场份额
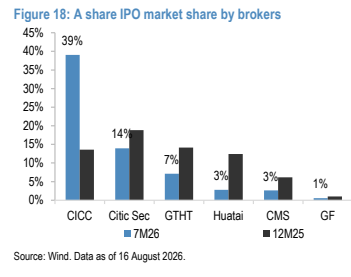
图6. A股券商市净率为1.03倍,为2024年9月行情启动以来最低
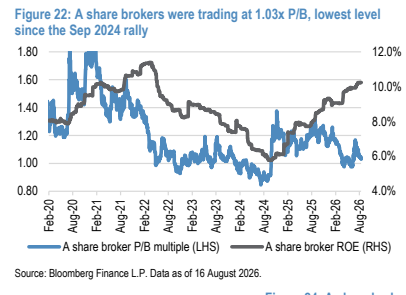
图7. 我们预计东方财富相对同业的ROE差距将从2025年的3.6%收窄至2028E的1.7%

图8. 营业净收入构成:2025年对比2024年