摩根大通香港银行月度报告:2026年4月:地缘政治冲突担忧缓解,行业趋势略有改善
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告指出,香港银行股在2026年4月受益于地缘政治冲突担忧的缓解以及行业趋势的轻微改善。贷款增长略有回升,净息差压力有所减轻,但盈利增长仍面临挑战。报告维持对香港银行板块的谨慎乐观态度,认为估值具有吸引力,但需关注宏观经济不确定性。主要覆盖标的包括汇丰控股、中银香港和恒生银行,其中汇丰控股被列为增持,目标价85港元;中银香港为中性,目标价30港元;恒生银行减持,目标价110港元。
主要观点
- 地缘政治冲突担忧缓解:报告指出,2026年4月香港银行股表现优于大盘,主要由于中美关系出现缓和迹象,市场对地缘政治风险的担忧有所下降。
- 行业趋势略有改善:贷款增长从3月的同比-2%回升至4月的同比-1%,净息差环比稳定在1.45%,较1季度的1.40%略有改善。
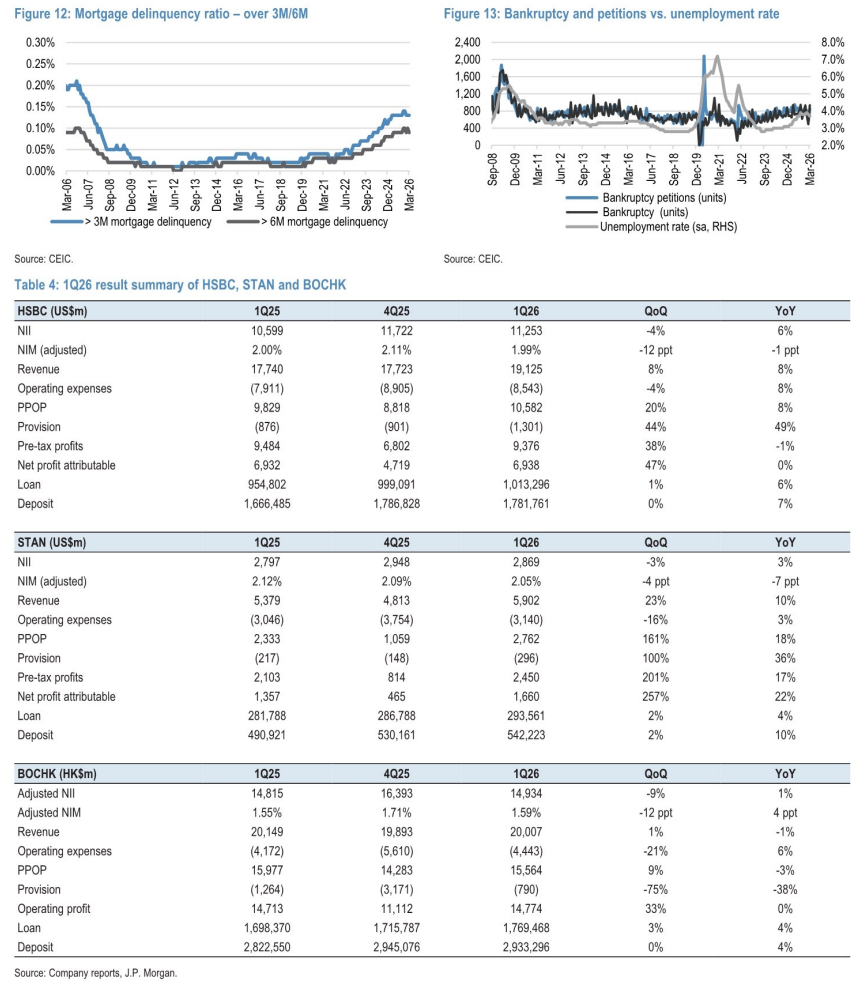
- 盈利增长仍承压:2026年第一季度香港银行整体净利润同比下降5%,主要受信贷成本上升和手续费收入疲软拖累。
- 估值具吸引力:当前板块市净率约为0.8倍,低于历史均值1.0倍,股息收益率约5.5%,提供下行保护。
- 汇丰控股受益于利率环境:汇丰控股的净息差在2026年4月为1.60%,高于行业平均,且其国际业务多元化降低了对香港本地经济的依赖。
- 中银香港面临竞争压力:中银香港的贷款市场份额在2026年4月下降至12.5%,主要由于内地银行在香港的竞争加剧。
- 恒生银行成本控制不佳:恒生银行2026年第一季度成本收入比升至55%,高于同行平均的50%,导致盈利表现落后。
- 信贷风险可控:香港银行整体不良贷款率在2026年4月为0.8%,较2025年末的0.9%略有下降,主要得益于房地产贷款质量改善。
- 监管环境稳定:香港金管局维持宽松政策,未出台新的资本要求,为银行提供运营灵活性。
- 资金流向:2026年4月南向资金净买入香港银行股约50亿港元,显示内地投资者对板块兴趣增加。
论述逻辑
报告从宏观地缘政治环境改善入手,认为中美关系缓和降低了香港银行面临的政治风险,进而推动估值修复。同时,行业数据显示贷款增长和净息差出现企稳迹象,表明基本面触底。然而,盈利增长仍受信贷成本和手续费收入拖累,因此板块反弹幅度有限。报告通过对比三家主要银行的财务指标,指出汇丰控股凭借国际化布局和成本优势更具韧性,而中银香港和恒生银行则面临各自的结构性挑战。最终,报告建议投资者在估值低位选择性增持优质标的。
关键展望
报告未明确给出未来验证点或时间窗口,但指出若地缘政治持续改善且贷款增长转正,板块估值有望进一步修复。风险方面包括中美关系再度紧张、利率下行超预期以及香港经济复苏乏力。
推荐标的
- 汇丰控股(0005.HK):增持,目标价85港元。理由:净息差高于行业平均,国际业务分散风险,成本控制良好。
- 中银香港(2388.HK):中性,目标价30港元。理由:贷款市场份额下降,竞争压力大,但估值较低提供支撑。
- 恒生银行(0011.HK):减持,目标价110港元。理由:成本收入比高,盈利增长乏力,且房地产贷款敞口较大。
关键图表
图1. 行业贷款同比增速——香港内外使用对比
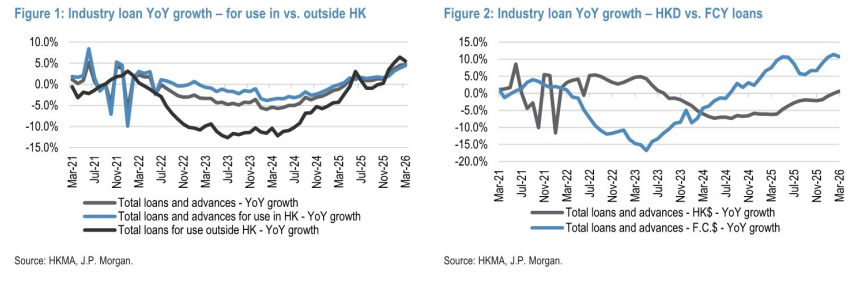
图2. 行业贷款同比增速——港元与外币贷款
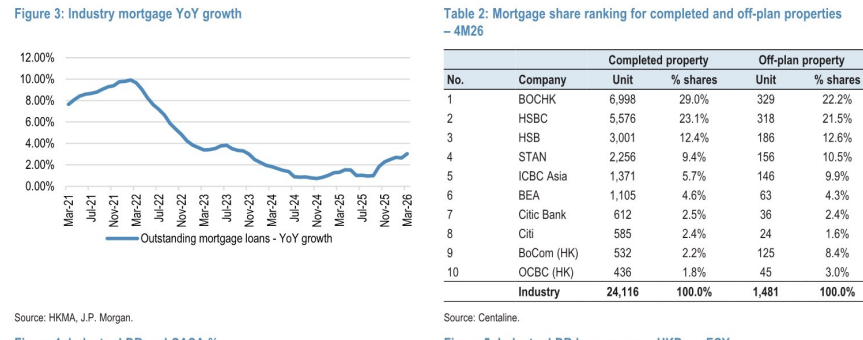
图3. 行业按揭贷款同比增速
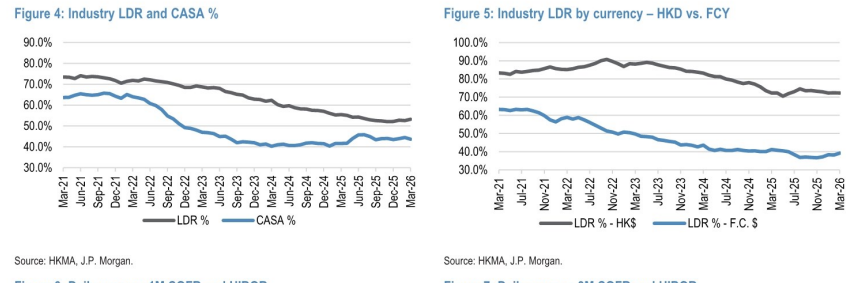
图4. 行业贷存比与活期及储蓄存款占比
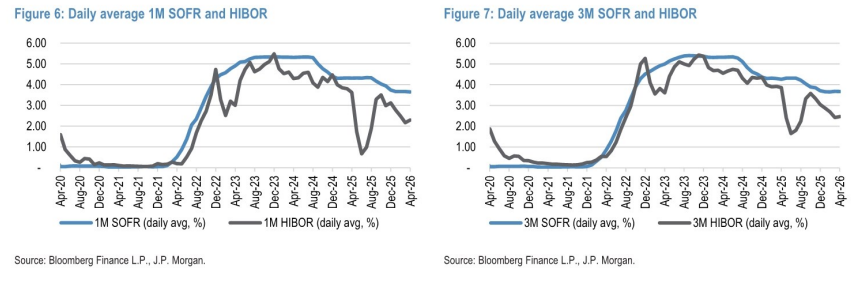
图5. 行业贷存比按币种——港元与外币
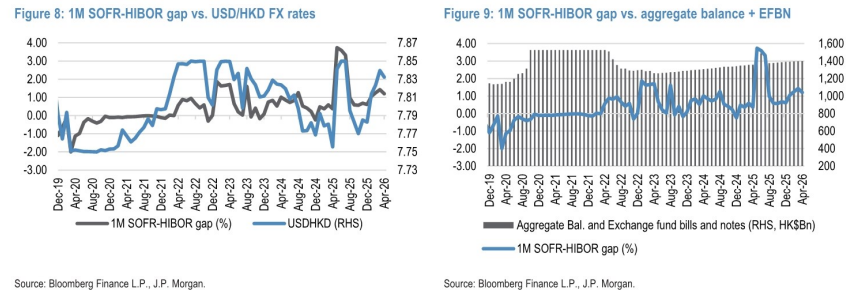
图6. 1个月SOFR与HIBOR日均值
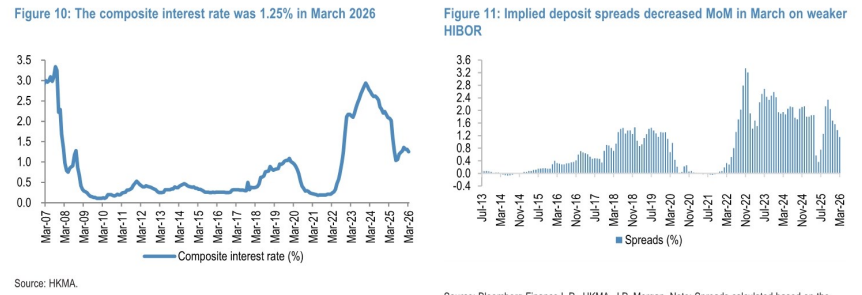
图7. 3个月SOFR与HIBOR日均值