中银证券 海外宏观研究专题之一如何从需求角度理解美国通胀压力?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本篇为中银证券海外宏观专题,核心判断是:尽管通胀数据本身显示核心压力不大——8月核心PCE及截尾均值PCE同比增速均为3.0%,CPI、核心CPI同比分别为3.4%和2.4%,当前通胀压力主要来自地缘政治因素对弹性CPI的扰动(8月WTI期货结算价中位数83.2美元/桶、同比增长30.2%,与弹性CPI相关系数为0.9),但从需求角度看美国通胀压力仍将维持韧性。 消费端,2026年1-8月美国个人收入名义同比增长4.3%、劳动者报酬贡献2.7个百分点,8月ISM服务业PMI和新订单指数环比分别上升1.3和3.7个百分点,上半年人均个人消费支出同比增长7.1%明显快于人均收入的4.2%,7月未偿消费信贷余额5.19万亿元、同比增长2.6%处于历史最高位置,消费端通胀压力仍存。 投资端,上半年设备投资与知识产权产品投资对美国个人投资分别贡献4.2和2.8个百分点,AI资本开支推动总需求曲线右移,7月计算机、信息技术相关产品新订单同比分别增长16.8%和14.3%,高技术产业被动去库存推升价格,而AI对TFP的提振仍需观察,供给端缓解短期难现。 在9月美联储FOMC会议已经加息的背景下,报告认为沃什此前在全球央行年会上给出的“不加息”条件——“基础通胀正在清晰地、以足够快的速度向我们的目标迈进”——或难以实现;据IMF世界经济展望4月预测,美国2026年全年CPI同比增速约为3.2%,考虑到年内地缘政治不确定性仍存且年内美国需求有望维持韧性,报告判断四季度美联储或仍存在加息空间。 风险提示包括地缘关系不确定性仍存、美联储预防性加息意愿较强及国内市场主体预期修复缓慢。
主要观点
- 通胀数据本身显示美国核心通胀回升压力不大:截至8月核心PCE及截尾均值PCE同比增速均为3.0%,2026年8月CPI、核心CPI同比增速分别为3.4%和2.4%,核心CPI维持下滑趋势
- 当前通胀压力主要来自地缘政治因素扰动:8月美国弹性、粘性CPI同比分别增长4.9%和2.7%,8月WTI期货结算价中位数为83.2美元/桶、同比增长30.2%,2025年至2026年8月WTI与弹性CPI同比增速相关系数为0.9
- CPI分项贡献显示核心商品、服务价格压力正在缓解:相比2025年12月,食品、住房、租金、医疗护理及娱乐对8月CPI同比贡献均下滑,8月住房、交通运输、能源贡献分别为1.39、1.03和1.08个百分点,关税等政策因素影响或已有效缓解
- 内需结构上消费仍是美国经济主要增长动能:2026年上半年美国GDP实际同比增长2.1%,二季度环比折年率1.5%中个人消费支出环比贡献2.3个百分点,设备投资、知识产权产品投资环比贡献0.7和0.5个百分点
- 居民收入有望维持韧性:2026年1-8月美国个人收入名义同比增长4.3%,劳动者报酬贡献2.7个百分点,其中服务生产行业薪资贡献1.5个百分点;2024年-2026年8月服务生产薪资增速与滞后3个月的CPI服务相关系数为0.3
- 服务业高景气度或是居民收入端的重要通胀推手:8月ISM服务业PMI就业指数为47.8%仍处收缩区间,但当期服务业PMI和服务业新订单指数环比分别上升1.3和3.7个百分点,服务业薪酬或难出现明显下滑趋势
- 政府社会福利对后续物价形成支撑:1-8月社会保障、医疗保险和医疗补助对居民收入同比增速贡献分别为0.4、0.5和0.2个百分点;2026年1-8月美国社会保障类财政支出14.5万亿美元,同比增速13.5%
- 年内美国居民消费意愿明显较强:上半年人均个人收入同比增长4.2%、人均个人消费支出同比增长7.1%;7月个人储蓄占个人可支配收入比重为3.0%(处2014年以来较低水平但较4-6月回升);截至7月未偿消费信贷余额5.19万亿元、同比增长2.6%,处历史最高位置
- AI投资从需求端推升通胀压力:上半年设备投资对美国个人投资贡献4.2个百分点(连续第三个季度正贡献),信息处理设备、其他未列明信息处理设备、工业设备及运输设备投资正贡献分别为0.9、1.5、1.6和1.5个百分点,知识产权产品投资贡献2.8个百分点,投资结构呈“K型分化”
- 高技术产业“被动去库存”迹象明显并直接拉升价格:7月计算机、信息技术相关产品新订单同比分别增长16.8%和14.3%,两行业库存同比增速分别为-2.9%和0.9%;8月计算机、外围设备和半导体进口价格指数环比增长2.3%
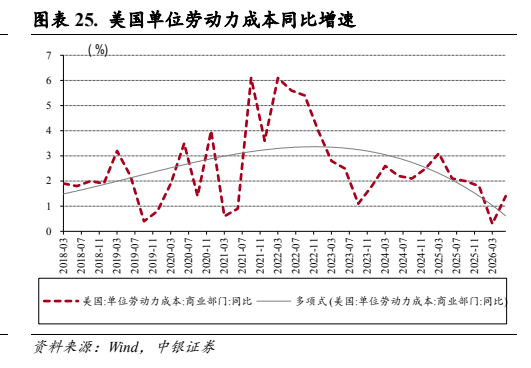
- 供给端看AI对TFP的提振仍需观察:2026年上半年美国劳动生产率为120.2,较2024年和2025年分别上升3.5和0.6个百分点,商业部门单位劳动成本同比增长1.4%为2024年以来次低水平,但短期或难以看到供给增加带来的通胀压力缓解
- 报告结论:9月FOMC已将联邦基金利率区间上调25bp至3.75%—4.00%,但下半年美国居民收入、消费意愿均有望维持韧性、AI投资短期难以降温,沃什的“不加息”条件或难以实现,四季度美联储或仍存在加息空间
论述逻辑
- 沃什就任美联储主席后释放鹰派信号、9月16号FOMC将联邦基金利率区间上调25bp至3.75%—4.00% → 但单看通胀数据:8月核心PCE及截尾均值PCE同比均为3.0%、核心CPI同比2.4%,核心通胀回升压力不大,压力主要来自地缘政治因素对弹性CPI的扰动(WTI与弹性CPI相关系数0.9),关税影响或已有效缓解 → 报告因此转向消费、投资两大需求增长点验证通胀韧性 → 消费端:1-8月个人收入同比+4.3%(劳动者报酬贡献2.7个百分点、服务生产行业贡献1.5个百分点),8月服务业PMI与新订单环比+1.3和+3.7个百分点支撑薪酬韧性,社保类财政支出14.5万亿美元(同比+13.5%)托底,人均消费支出同比+7.1%快于人均收入的+4.2%,储蓄率3.0%、未偿消费信贷余额5.19万亿元创历史最高 → 消费端通胀压力仍存 → 投资端:AI资本开支使设备投资(贡献4.2个百分点)与知识产权产品投资(贡献2.8个百分点)维持正贡献、总需求曲线右移,高技术行业被动去库存推升计算机等进口价格(8月环比+2.3%)→ 供给端:劳动生产率虽有提振(上半年120.2)但对TFP的传导仍需观察,供给增加缓解通胀短期难现 → 结论:AI投资进一步支撑美国通胀压力韧性,沃什“不加息”条件或难以实现,对照IMF预测的2026年美国CPI约3.2%,四季度美联储或仍存在加息空间
关键展望
- 四季度美联储或仍存在加息空间:沃什在全球央行年会给出的“不加息”条件——基础通胀正清晰地、以足够快的速度向目标迈进——或难以实现
- 通胀参考路径:据IMF世界经济展望4月预测,美国2026年全年CPI同比增速约为3.2%
- AI对TFP的提振作用仍需观察,短期或难见供给端缓解通胀压力;芝加哥联储主席古尔斯比表示美联储当下仍在警惕AI投资引发的“通胀性”过热
- 风险提示:地缘关系不确定性仍存(关税政策、中东地区、俄乌冲突);美联储预防性加息意愿较强、保留加息政策空间;国内市场主体预期修复缓慢,2026年7月中国制造业PMI仍位于荣枯线以下
推荐标的
- 报告未明确给出推荐标的,本篇为宏观经济总量深度报告,未涉及个股覆盖、评级或目标价
关键图表
图1. 图表 1: 美国 PCE 及核心 PCE 同比增束及预测值表现
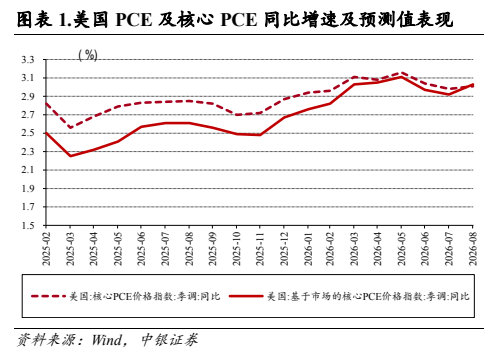
图3. 图表 5: 各分项对美国 CPI 同比增速的贡献(pct)
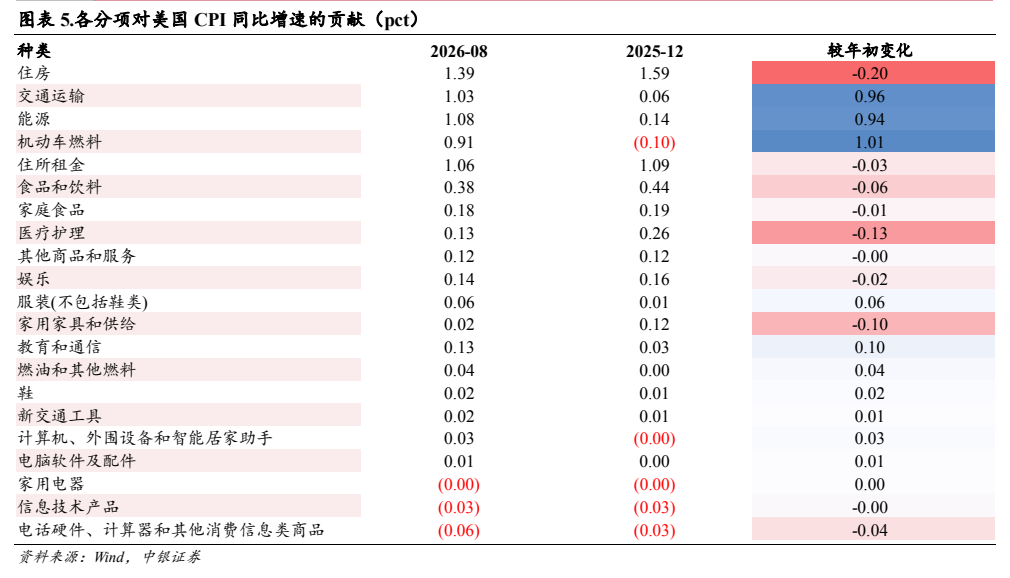
图4. 图表 8: 美国 GDP物量指教《重要分项)
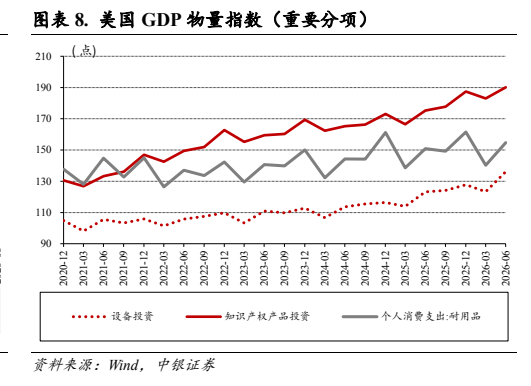
图5. 图表 10: 美国居民个人收入同比增束贡献项 〈pet)
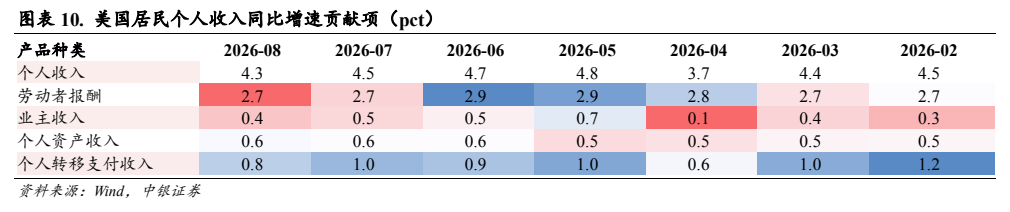
图7. 表 14: 美国向社会保障局财政支出累计同比增速表现
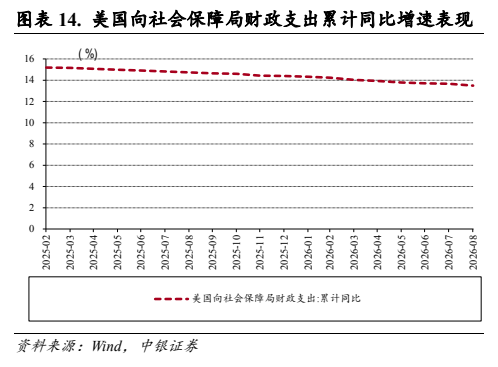
图8. 图表 16: 美国居民储蓄持续下滑
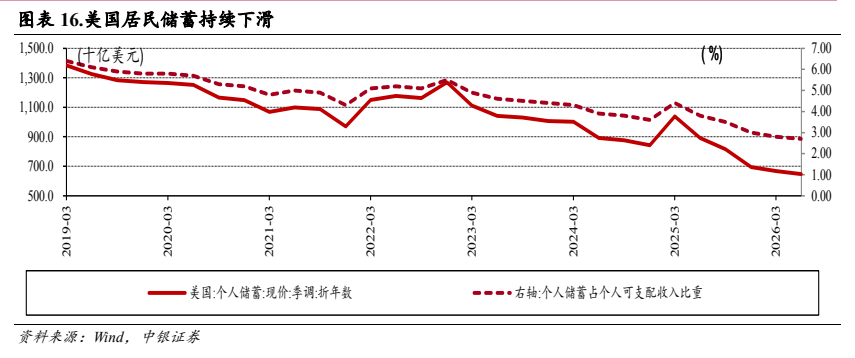
图9. 表 18: 美国未偿消费信贷余额
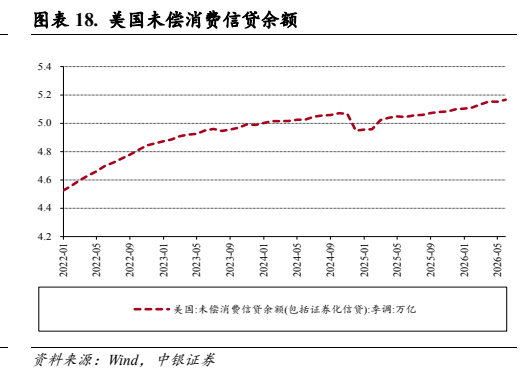
图10. 表 21: 美国信息技术产品出货、存货及新订单表现
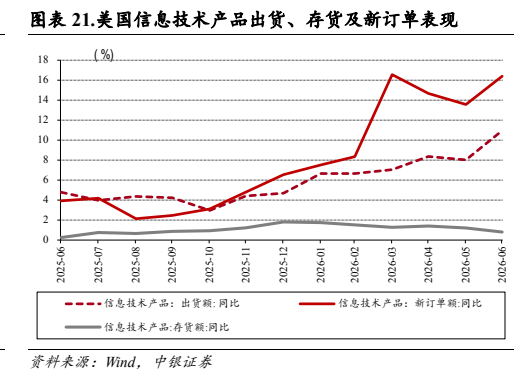
图11. 表 23: 美国计算机、外围设备和半导体进口价格指数环
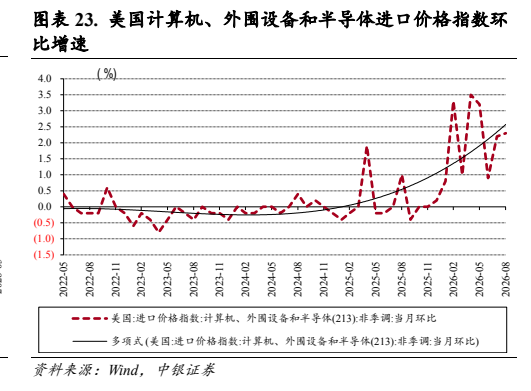
图12. 图表 25: 美国单位劳动力成本同比增速