高盛:野村 美洲零售:超市:10月杂货价格调查环比价格相对稳定:价格差距扩大
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛于2026年10月5日对Kroger、Albertsons、Walmart、Sprouts Farmers Market、Whole Foods(WFM)和Dollar General六家零售商的38个SKU(覆盖乳制品、冷冻食品、干货、HPC和生鲜)进行了10月杂货定价调查,样本为德州门店并剔除价格差异大于50%的异常值。 整体价格环比相对稳定:生鲜、乳制品和干货的下降被HPC和冷冻食品的上涨大体抵消。 WMT继续维持组内最低价格,较组均值低15.7%(上月为-13.4%),DG为-7.0%(上月-6.1%);WFM价格最高(+10.9%),SFM次之(+9.8%)。 分品类看,WMT在乳制品(-20.4%)、冷冻食品(-13.5%)、干货(-12.1%)和生鲜(-19.2%)中价格最低,DG在HPC最低(-11.7%);SFM干货(+23.8%)和生鲜(+10.0%)最高,WFM乳制品(+16.7%)和HPC(+26.3%)最高,ACI冷冻食品最高(+20.4%)。 6家零售商中4家(SFM、WFM、DG、WMT)价差环比扩大,KR和ACI收窄;同比看KR、ACI、SFM、DG、WMT价差扩大,仅WFM收窄。 HundredX消费者数据显示,大型区域杂货商、仓储会员店、硬折扣店和专业杂货商的净购买意愿(NPI)最强,美元店和传统杂货商处于低端;价值感知与NPI的相关性(R²=0.4365)明显强于价格感知(R²=0.0903),说明消费者的价值认知超越单纯价格。 本报告为数据跟踪性质,未给出评级或目标价调整。
主要观点
- 调查于2026年10月5日进行,覆盖6家零售商38个SKU,品类包括乳制品、冷冻食品、干货、HPC和生鲜;样本为TX门店,并剔除价格差异大于50%的异常值。
- WMT继续拥有最低价格,较组均值低15.7%(上月为-13.4%),DG为-7.0%(上月-6.1%);WFM价格最高(+10.9%),SFM次之(+9.8%)。
- KR的被调查产品SKU可得性最高(38个),WMT次之(37个)。
- 分品类看,WMT在乳制品(-20.4%)、冷冻食品(-13.5%)、干货(-12.1%)和生鲜(-19.2%)中价格最低,DG在HPC最低(-11.7%);SFM干货(+23.8%)和生鲜(+10.0%)最高,WFM乳制品(+16.7%)和HPC(+26.3%)最高,ACI冷冻食品最高(+20.4%);报告并提示SFM干货与WFM HPC的SKU覆盖有限。
- 整体篮子价格环比相对稳定:生鲜、乳制品和干货的下降被HPC和冷冻食品的上涨大体抵消。
- 分零售商看,ACI、WFM和WMT在5个品类中有3个出现环比下降,KR、SFM和WFM有2个环比上升;零售商追踪篮子中WFM环比涨幅最大(其HPC平均环比+41.5%),其次为SFM和KR,WMT、ACI和DG环比下降。
- 价差扩大:6家零售商中4家(SFM、WFM、DG、WMT)价差环比扩大,KR和ACI收窄;同比看KR、ACI、SFM、DG、WMT价差扩大,WFM收窄。
- Exhibit 4的月度序列显示,WMT相对组均值的折价从2025年10月的-14.6%扩大至2026年10月的-15.7%,期间2026年3月曾达-17.0%。
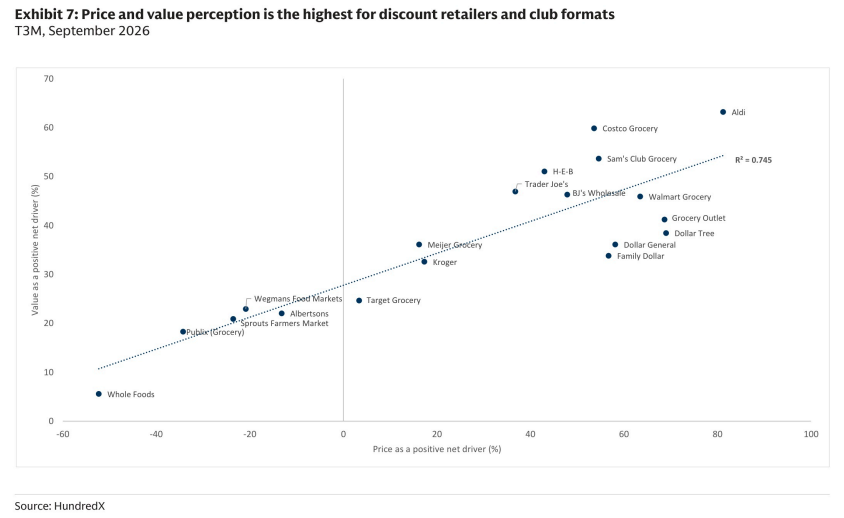
- HundredX消费者调查显示,大型区域杂货商、仓储会员店、硬折扣店和专业杂货商的净购买意愿在受调查食品零售商中最强,美元店和传统杂货商处于低端。
- 价格感知与NPI相关性较弱(Exhibit 5,R²=0.0903),而延伸至价格之外的价值感知与NPI相关性更强(Exhibit 6,R²=0.4365),表明价值是比价格更强的购买意愿驱动因子。
- HundredX为监测80多个行业、3,000多个品牌消费者认知与反馈的数据公司,其数据用于评估消费者优先级对购买决策的影响。
论述逻辑
- 高盛以固定SKU的月度定价调查为数据基础(10月5日调查38个SKU、6家零售商、TX门店)→ 获得各零售商相对组均价、环比及同比的价格变化。
- 数据显示整体价格环比相对稳定(生鲜/乳制品/干货下跌被HPC和冷冻上涨大体抵消)→ 但6家中4家(SFM、WFM、DG、WMT)价差环比扩大、5家价差同比扩大 → 得出“价格相对稳定、价差扩大”的核心结论。
- 进一步用HundredX消费者认知数据交叉验证:价格感知与NPI相关性弱(R²=0.0903)、价值感知相关性更强(R²=0.4365)→ 推断消费者的价值认知延伸至价格之外,价值是更强的净购买意愿驱动因子。
- 报告性质为调查要点解读与数据跟踪,未基于上述调查结论调整评级、目标价或盈利预测。
关键展望
- 报告未明确给出未来价格走势预测、评级或目标价调整;定价调查为连续跟踪项目,上一期数据截至2026年9月3日、本期为2026年10月5日。
- 后续可跟踪的验证点为HundredX净购买意向及价格/价值驱动数据的滚动更新,本期数据窗口为T3M、截至2026年9月。
推荐标的
- Walmart(WMT):调查对象;组内价格最低(较组均值-15.7%),乳制品、冷冻、干货、生鲜四个品类价格均最低;报告未给出评级或目标价。
- Kroger(KR):调查对象;SKU可得性最高(38个),总体价格较组均值-2.9%;报告未给出评级或目标价。
- Albertsons(ACI):调查对象;总体价格较组均值+6.0%,冷冻食品价格最高(+20.4%);报告未给出评级或目标价。
- Sprouts Farmers Market(SFM):调查对象;总体价格较组均值+9.8%,干货价格最高(+23.8%);报告未给出评级或目标价。
- Whole Foods(WFM):调查对象;组内价格最高(+10.9%),乳制品(+16.7%)与HPC(+26.3%)价格最高;报告未给出评级或目标价。
- Dollar General(DG):调查对象;总体价格较组均值-7.0%(上月-6.1%),HPC价格最低(-11.7%);报告未给出评级或目标价。
关键图表
图1. 杂货价格调查分析(截至2026年10月5日价格)
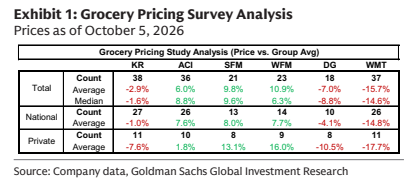
图2. 价格相对细分市场平均水平的差异
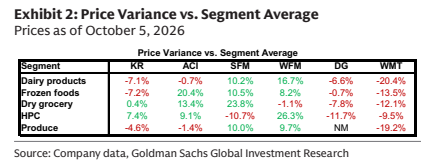
图3. 价格相对9月价格的差异
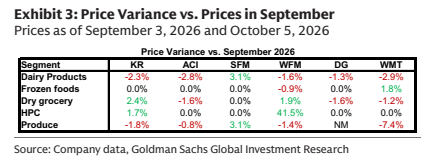
图4. SKU价格相对组平均水平的差异
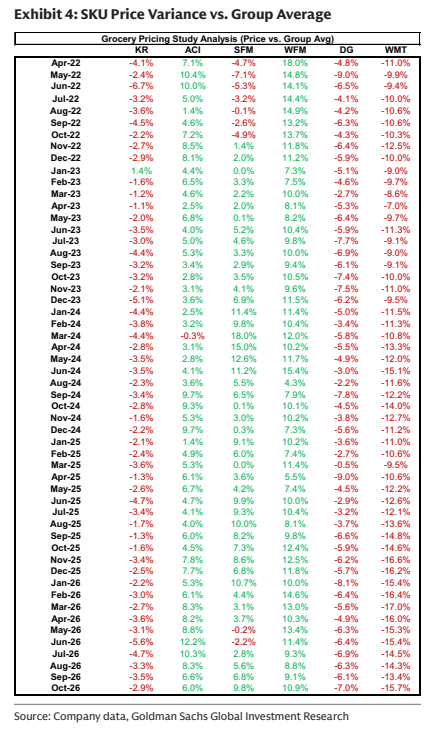
图5. 价格感知与净购买意向的相关性较弱
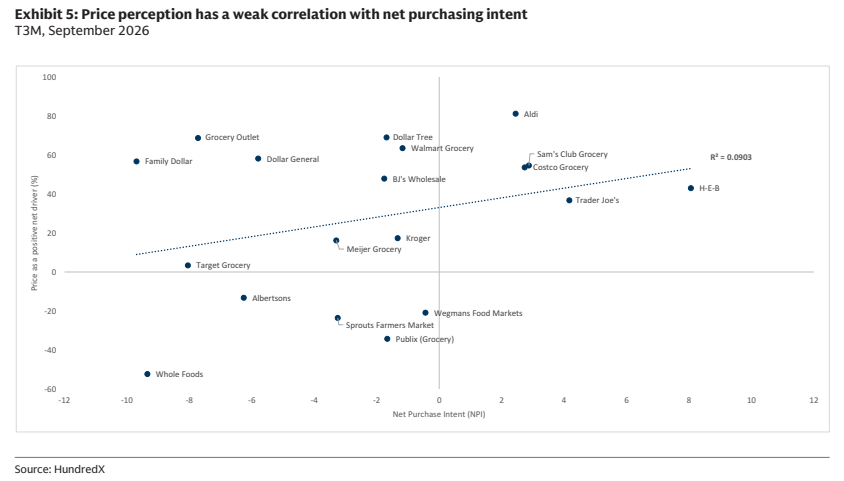
图6. 超越单纯价格的价值感知与净购买意向的相关性更强
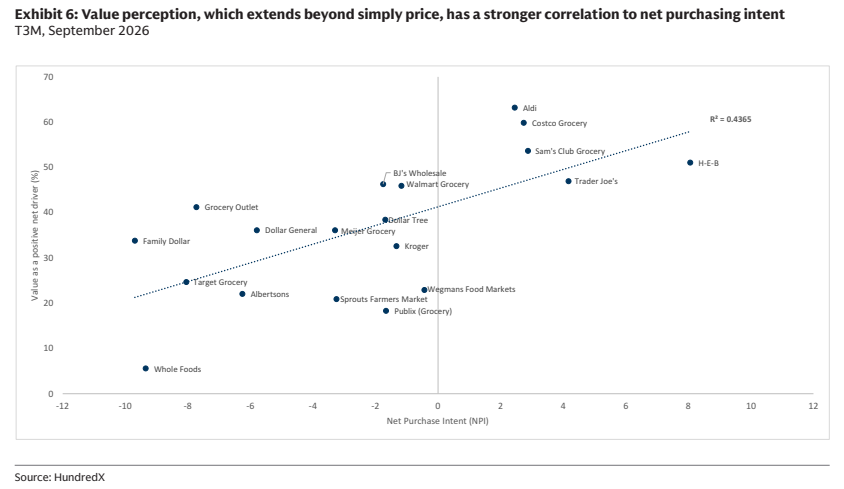
图7. 折扣零售商和会员店业态的价格与价值感知最高