金融街证券 大类资产策略研究(四):“均值 方差”框架下ETF多头组合的协方差降噪
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告以金融街证券首篇大类资产策略报告中的目标波动率模型为基准,考察“均值-方差”框架下的风险预测与组合优化问题。 放宽单资产仓位上限和大类比例约束后,按固定基准目标权重测得的实现/预测波动比约1.28,表明实际风险高于模型预测。 报告参考Pedersen et al.(2021)提出的增强型组合优化(EPO)算法,针对多头无杠杆ETF组合中标准EPO统一收缩可能低估高特征值共同风险的问题,提出单向上调EPO方案:仅提高低于1的特征值,保留其他主成分方向的原始风险估计。 在16资产组合2014年12月至2026年8月的完整回测中,单向上调EPO组合年化收益率7.61%、标准夏普1.014、最大回撤-9.82%,优于基准模型的7.00%、0.897和-11.18%;固定基准目标权重下基准、单向上调EPO和标准EPO的实现/预测波动比分别为1.30、1.21和1.38。 稳健性测试覆盖3%、5%、7%、10%及无上限波动率约束、权益资产池扩至30个申万一级行业指数(不含综合)以及0.25、0.5、0.75、1四档收缩比例,单向调整的改善方向总体得到支持。 报告基于单向上调EPO构建20个底层资产的目标波动率组合,2014年12月至2026年8月年化收益率7.47%、年化波动率5.54%、最大回撤-10.69%;141个调仓期目标权重平均约74.9%配置固收、12.2%商品、8.0%A股、3.6%港股,月度胜率约70.2%、年度胜率约90.9%,仅2016年未实现正收益。 风险提示涵盖历史回测与参数选择、风险估算与市场状态变化、持仓集中与收益信号失效、指数映射与交易执行等方面。
主要观点
- 目标波动率模型样本外业绩稳健,样本外(2024年12月起)年化收益率约10.97%、年化波动率约6.03%;但伴随2026年2-3月全球大类资产波动显著加剧,模型净值出现超过6%幅度的回撤,风险端仍有改善空间。
- 打开大类资产仓位约束后的测试基准显示,基础模型的实现/预测波动比约1.28,即优化求解过程对风险存在整体低估,这是全文要解决的核心问题。
- “均值-方差”框架下组合优化算法对低特征值主成分更加敏感,样本估算中的微小偏差可能放大为极端仓位配置;业界通常采用直接仓位限制、分层和聚类约束、计量算法三类方法应对风险估计噪声。
- 标准EPO将相关矩阵向单位矩阵收缩,能限制优化算法对低特征值主成分的高敏感性;但在多头、无杠杆的ETF组合中,做空限制已排除一部分极端配置,调整低特征值的边际作用可能受限,而下调高于1的特征值还可能低估权益、债券和商品共同承受的真实风险。
- 报告提出单向上调EPO方案:仅上调原始特征值低于1的主成分风险,特征值不低于1的方向保持原估计不变,在保留多头约束的同时改善风险估计。
- 三资产模拟算例中,原始相关矩阵特征值约为1.61、1.20和0.19;标准EPO与单向上调EPO均将第三主成分特征值由约0.1859放大至约0.5929,但等权组合方差测算标准EPO下调至约0.4222、单向上调EPO上调至约0.5188,后者更贴合多头组合风险低估的修正需求。
- 完整回测(201412-202608)中,单向上调EPO组合累计收益率129.77%、年化收益率约7.61%、标准夏普约1.014、最大回撤约-9.82%,优于基准模型的7.00%、0.897和-11.18%;实现/预测波动比率由原模型的1.30倍下降至约1.21倍,同期标准EPO约1.38反而高于基准。
- 基准模型样本外(202412-202608),单向上调EPO模型年化收益率由基准的9.77%提高至10.76%,实现/预测波动比1.43低于基准的1.60,对风险预测低估的修正延续;年化波动率和回撤有所放大但未超出约束目标。
- 稳健性测试显示,给定3%、5%、7%、10%及无上限各档波动率约束,单向上调EPO在完整回测期内相较原模型均取得更低的实现/预测波动比率和更小的回撤幅度;将权益资产池替换为30个申万一级行业指数(不含综合)后,算法对风险估算依然能够提供优化(10%约束下实现/预测波动比1.22对比基准1.31)。
- 参数测试取收缩比例0.25、0.5、0.75和1平行测试,对应实现/预测波动比分别为1.25、1.21、1.17和1.13,收缩比例影响调整力度和组合业绩,但相对基准模型的优化方向较为稳健。
- 迭代模型将底层资产扩充至20项(4项商品指数、3项国债指数、11项A股指数、2项港股指数),单向上调强度取0.5,收益信号采用约6个月的半衰期加权、每月调仓一次;2014年12月至2026年8月年化收益率约7.47%、年化波动率5.54%、最大回撤约-10.69%,2026年以来累计收益率约6.46%、夏普比率约1.206。
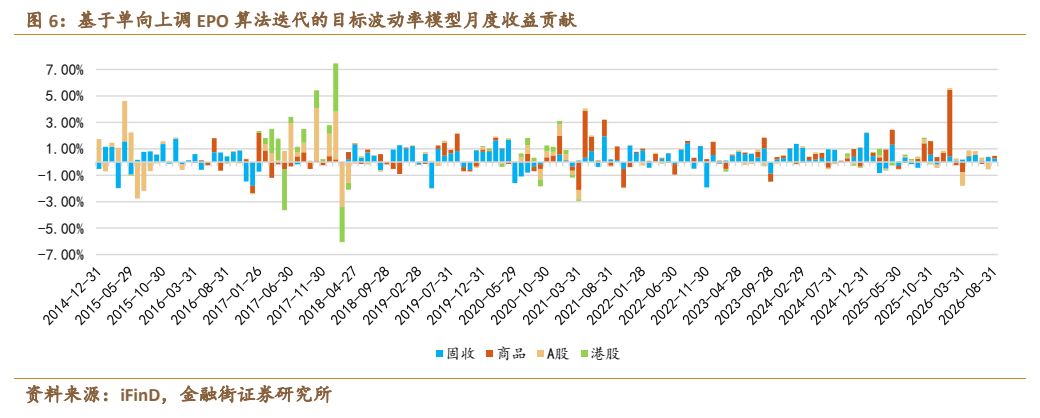
- 持仓结构上,141个调仓期中迭代模型目标权重平均约74.9%配置于固收、12.2%配置于商品、8.0%配置于A股、3.6%配置于港股,其余为现金;收益来源保持分散,月度胜率约70.2%,年度胜率约90.9%,仅2016年未实现正收益。
论述逻辑
- 目标波动率模型(仓位约束+10%波动率上限)历史表现稳健,但2026年2-3月净值回撤超过6%暴露风险端不足 → 放宽仓位约束后的基准组合实现/预测波动比约1.28,证明“均值-方差”优化存在系统性风险低估 → 机理上优化器对低特征值主成分敏感,标准EPO通过将相关矩阵向单位矩阵收缩抑制噪声,但多头无杠杆ETF组合已排除部分极端多空解、统一收缩的边际作用受限,且下调高于1的特征值可能低估共同风险方向 → 因此报告提出仅上调低于1的特征值的单向上调EPO → 三资产算例显示其在放大低特征值估计(约0.1859至约0.5929)的同时不再压低等权组合方差估计(约0.5188对比标准EPO约0.4222) → 16资产回测中单向上调EPO同时改善业绩(年化7.61%、标准夏普1.014、最大回撤-9.82%)与风险预测(实现/预测波动比1.21,低于基准1.30和标准EPO的1.38) → 3%、5%、7%、10%及无上限约束、30个申万一级行业指数扩容与0.25、0.5、0.75、1四档收缩比例的稳健性/参数测试总体支持改善方向 → 最终将单向上调EPO嵌入20资产目标波动率模型,取得年化7.47%、年化波动5.54%、最大回撤-10.69%的回测结果,为“均值-方差”框架下多资产策略的资产扩容和风险管理提供工具。
关键展望
- 后续研发方向:风险分散模型可逐步扩充资产类别内部的可交易资产,将宏观判断和资产景气研判纳入收益信号或情景设定,并把风险矩阵调整、风险预算、压力测试和事后偏差监测衔接为一套风险管理流程。
- EPO调整与仓位上限、大类比例等显式约束在抑制极端配置方面具有一定替代性,模型应结合产品投资范围、风险预算、流动性及持仓要求选择适用方法;两者并用时,还需检验EPO是否具有边际作用。
- EPO算法仅对风险端估算结果降噪,不能自行提供有效的收益预测,模型迭代仍应重视底层资产筛选、预期收益判断和经济情景分析,并持续检验新增资产的收益来源、风险相关性与交易可行性。
- 风险提示:历史收益、回撤和胜率均不代表未来表现;月度调仓及10%的预测波动率上限也无法阻止调仓间的净值回撤;回测未计入交易佣金、市场冲击等交易成本,指数回测收益不能直接等同于可实现的产品收益。
推荐标的
- 报告未明确给出推荐标的,属量化策略研究,未涉及个股评级或目标价;模型底层资产为境内ETF跟踪指数,迭代后包括黄金9999、豆粕价格指数、上期有色金属指数、易盛能化、5年国债、10年国债、沪30年国债、沪深300、上证50、中证500、中证1000、创业板指、红利低波100、180价值、500质量、消费龙头、科技龙头、科创50、恒生指数、恒生科技。
关键图表
图1. 表 1: 目标波动率模型基础设定
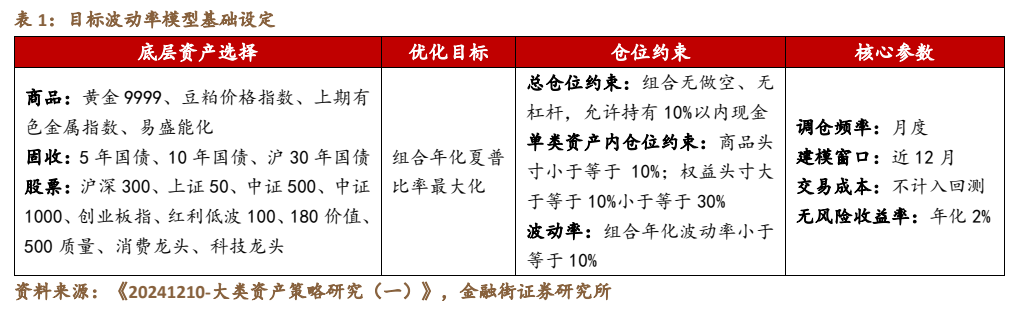
图2. 目标波动率模型样本外净值跟踪
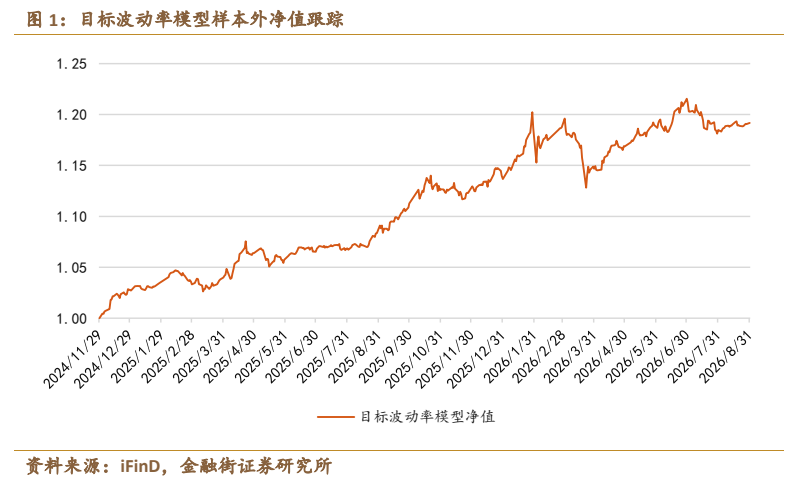
图3. 表 3: “均值-方差”框架下的常见协方差降噪方法对比
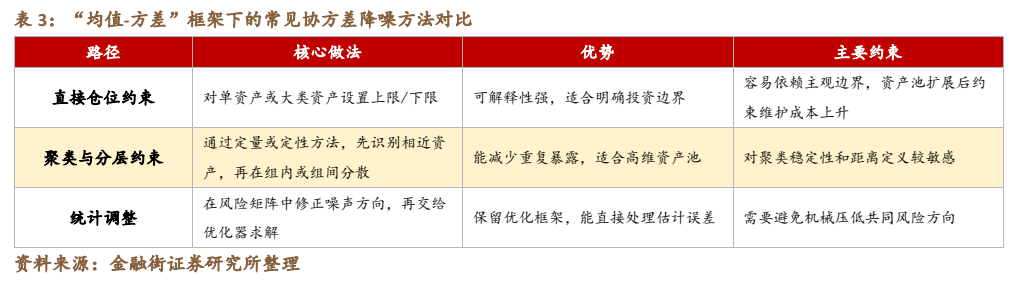
图4. 表 4: 目标波动率基准模型设定与边际调整(调整内容以红色标注)
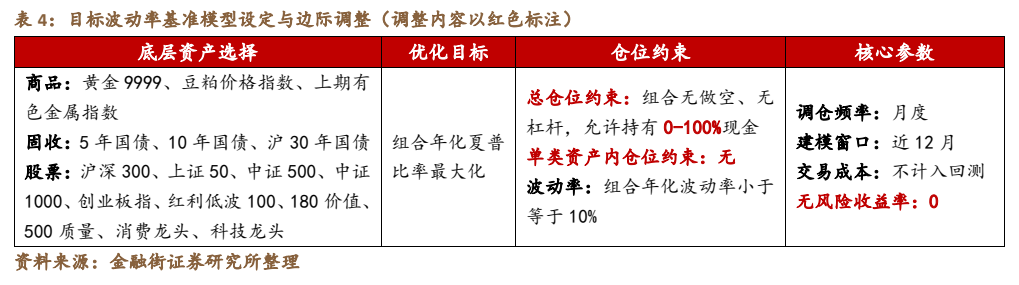
图5. 表 5: 目标波动率基准模型业绩回测与原模型对比
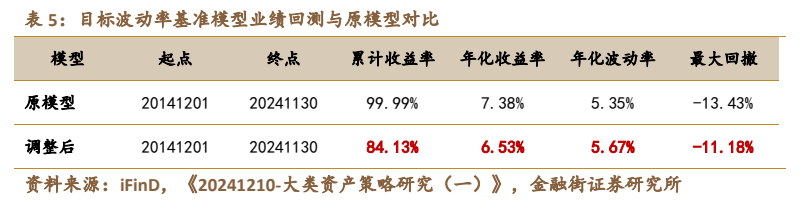
图6. 表 7: 采用 EPO 算法调整后的目标波动率组合业绩分析与对比
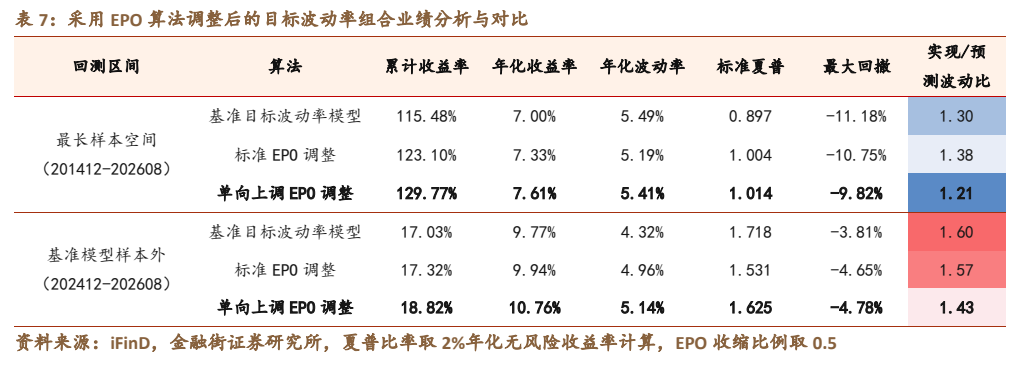
图7. 采用 EPO 算法调整后的目标波动率组合净值走势对比
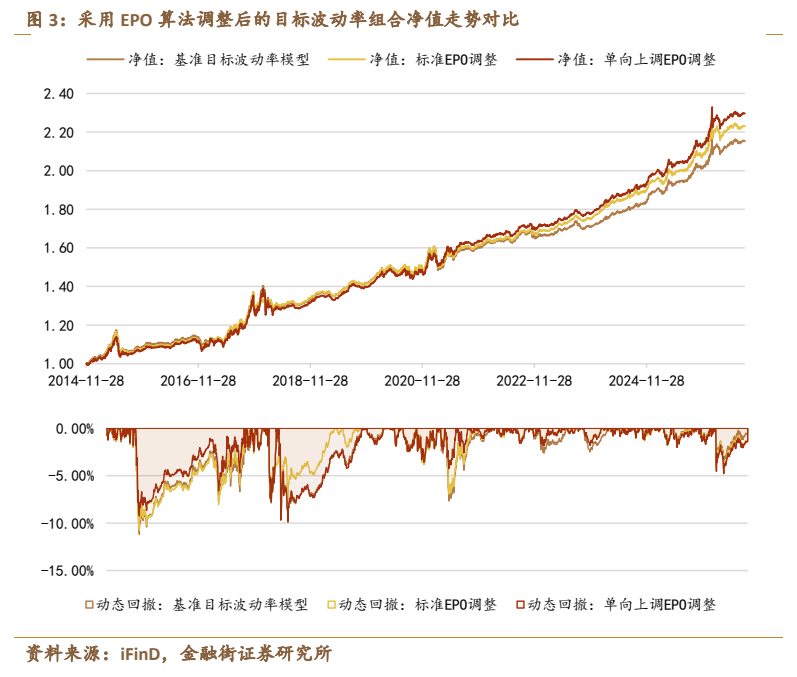
图8. 表 9: 扩充权益底层资产后的 EPO 算法修正结果对比
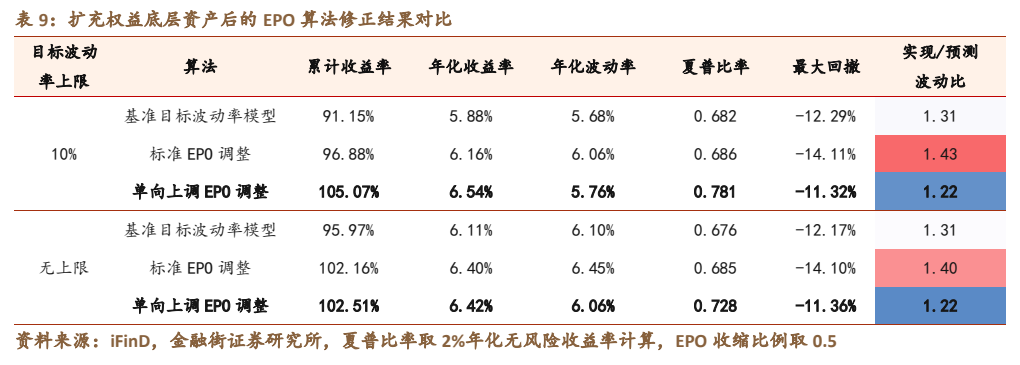
图9. 表 10: 不同收缩比例下的模型优化结果对比
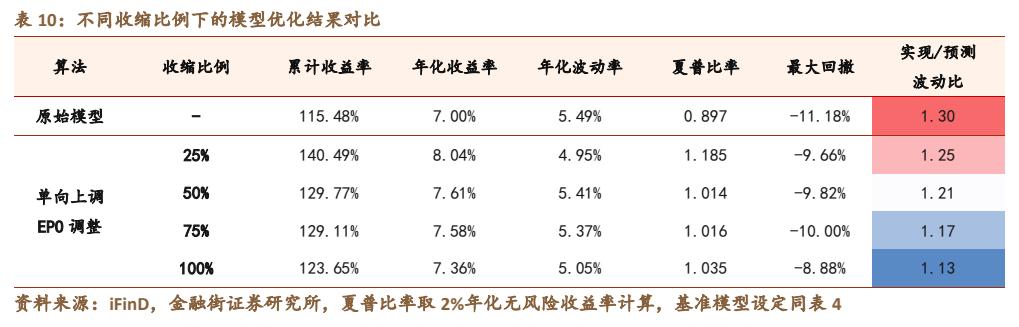
图10. 表 12: 基于单向上调 EPO 算法迭代的目标波动率模型业绩表现(截至 2026 年 8 月 31 日)
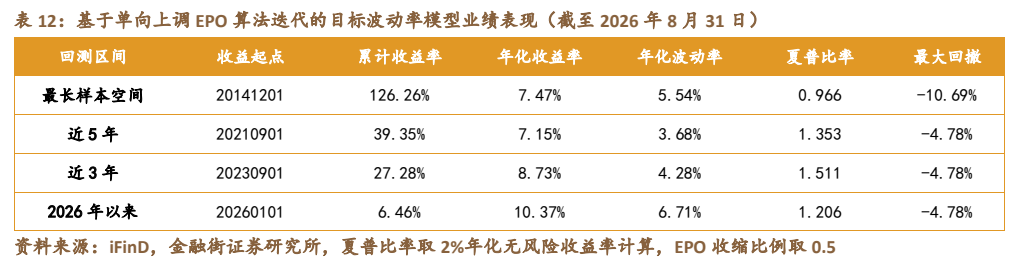
图11. 基于单向上调 EPO 算法迭代的目标波动率模型净值表现
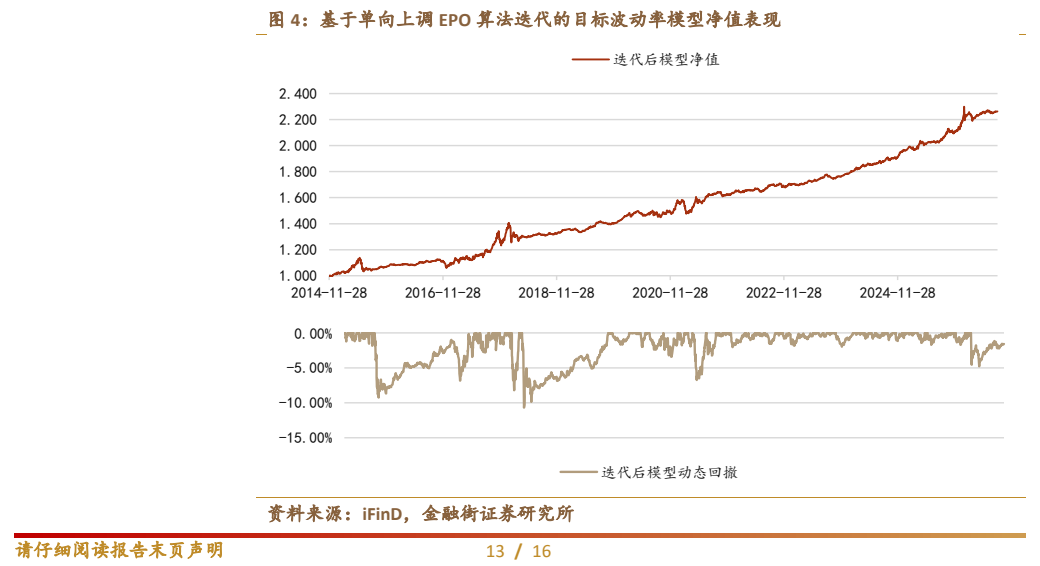
图12. 基于单向上调 EPO 算法迭代的目标波动率模型月度收益贡献