中金公司 AI投入坚定静待业务成果
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
中金公司更新对腾讯控股(00700.HK)的追踪,维持“跑赢行业”评级及目标价666港元,对应20x/19x 26e/27e Non-IFRS P/E,较当前股价424.80港元有57%上行空间,当前股价交易于12x/11x 26e/27e Non-IFRS P/E。 分业务看,报告预计3Q国内游戏收入同增11%、海外游戏收入同比降低4%(主要系高基数影响)、广告收入同增19%、金融与企业服务收入同增11%,其中企业服务收入同增超30%,2H云计算仍有望进一步提速且AI相关收入有所贡献。 AI进展方面,8月底公司发布并开源混元Hy4 preview模型,今年2月以来混元平均每两个月迭代一次大版本;Agent产品侧“小微”测试范围自6月以来持续扩大,WorkBuddy用户访问量在同类产品名列前茅,公司预计其商业化反馈良好。 公司预计3-4Q为AI新产品重点投入期,当前以补贴与免费方式获取用户,27年AI新业务投入规模可能更大,中金预计3Q经调整营业利润同比降低1%。 中金维持26、27年收入预测不变,下调26、27年Non-IFRS盈利预测1%和2%至2,665和2,765亿元,对应2026E/2027E Non-IFRS净利润266,549/276,451百万元。 报告认为AI发展即将进入应用驱动为主阶段,腾讯拥有丰富场景和生态优势,有望迎来价值重估;风险为宏观经济不确定性、监管因素、成本或费用率高于预期。
主要观点
- 维持腾讯控股“跑赢行业”评级及目标价666港元,对应20x/19x 26e/27e Non-IFRS P/E,较当前股价424.80港元有57%上行空间
- 游戏基本盘稳健但海外受高基数拖累:预计3Q国内游戏收入同增11%,海外游戏收入同比降低4%
- 广告增长动能持续:预计3Q广告收入同增19%,视频号加载率提升、AI提效、海外游戏IAA收入等积极因素依然在
- 金融与企业服务平稳增长:预计3Q收入同增11%,金融科技增速平稳,企业服务收入同增超30%,2H云计算有望进一步提速且AI相关收入有所贡献
- 模型迭代明显加速:8月底发布并开源混元Hy4 preview模型,今年2月以来混元平均每两个月迭代一次大版本
- Agent产品推进顺利:“小微”测试范围自6月以来持续扩大,WorkBuddy用户访问量在同类产品名列前茅,付费正向个人提效、企业提效延伸
- AI进入重投入期:公司预计3-4Q为AI新产品重点投入期,以补贴与免费方式获取用户,27年投入规模可能更大,预计3Q经调整营业利润同比降低1%
- 盈利预测调整:维持26、27年收入预测不变,下调26、27年Non-IFRS盈利预测1%和2%至2,665和2,765亿元,对应2026E/2027E营业收入824,564/903,145百万元
- 毛利率稳中向好:自研游戏和视频号广告占比提升有望驱动毛利率优化,2026E/2027E毛利率为57.3%/58.5%
- 估值逻辑:AI发展即将进入应用驱动为主阶段,腾讯拥有丰富场景和生态优势,有望在AI应用时代把握先机、迎来价值重估
- 可比公司估值表覆盖内容社交游戏、电商物流、本地生活O2O/OTA三大板块及META、谷歌等海外标的,列示公司均为“跑赢行业”评级,港股收盘于2026-10-09、美股收盘于2026-10-08
- 风险提示:宏观经济不确定性、监管因素、成本或费用率高于预期
论述逻辑
- 公司动态跟踪 → 拆分3Q业务:国内游戏同增11%体现长青游戏基本盘稳健、广告同增19%受益视频号加载率提升与AI提效、金融企服同增11%且企业服务同增超30% → 主业高质量增长的同时,AI进入重点投入期(混元Hy4 preview开源、小微与WorkBuddy放量、3-4Q补贴与免费获客、27年投入可能更大)→ 短期利润承压(预计3Q经调整营业利润同比降低1%)→ 中金下调26/27年Non-IFRS盈利预测1%/2%至2,665/2,765亿元但维持收入预测 → 判断AI即将进入应用驱动为主阶段,腾讯凭借场景与生态优势有望价值重估 → 维持“跑赢行业”评级与666港元目标价(57%上行空间)。
关键展望
- 公司预计3-4Q为AI新产品重点投入期,以补贴与免费方式获取用户,催化需求持续上行,为后续付费转化打下基础
- 27年AI新业务的投入规模可能更大
- 预计2H云计算仍有望进一步提速,AI相关收入有所贡献
- 游戏侧关注IP衍生新品长线运营表现
- 估值验证点:目标价666港元对应20x/19x 26e/27e Non-IFRS P/E,当前交易于12x/11x 26e/27e Non-IFRS P/E
- 风险:宏观经济不确定性、监管因素、成本或费用率高于预期
推荐标的
- 腾讯控股(00700.HK):维持“跑赢行业”评级,目标价港币666.00,最新收盘价港币424.80,52周最高/最低港币661.30~411.00,总市值港币38,625.4亿;理由:游戏、广告、金融和企服业务延续高质量增长,大模型、Agent布局加速,AI应用时代有望价值重估
- 内容、社交和游戏可比覆盖标的(均“跑赢行业”,收盘价/目标价按交易货币):网易(NTES.US 119.60/171.00;09999.HK 193.50/265.00)、快手-W(01024.HK 30.10/47.00)、哔哩哔哩(BILI.US 14.85/25.00;09626.HK 120.40/194.00)、知乎(ZH.US 3.42/3.70)、腾讯音乐(TME.US 7.96/14.30;01698.HK 31.84/55.50)、网易云音乐(09899.HK 83.80/141.00)、挚文(MOMO.US 4.68/7.50)、YALLA(YALA.US 5.38/8.34)、赤子城科技(09911.HK 9.48/14.50)、IGG(00799.HK 2.98/4.50)、欢聚(JOYY.US 80.85/97.00)、虎牙(HUYA.US 2.24/3.60)、微博(WB.US 6.44/9.30)、百度(BIDU.US 83.92/205.00;09888.HK 83.00/196.00)、BOSS直聘(BZ.US 15.18/17.00)、同道猎聘(06100.HK 2.02/3.90)、美图公司(01357.HK 3.77/6.60)、脸书META PLATFORMS(META.US 720.89/776.00)、谷歌(GOOGL.US 348.29/407.91)
- 电商和物流可比覆盖标的(均“跑赢行业”,收盘价/目标价按交易货币):阿里巴巴(BABA.US 105.70/178.00;09988.HK 107.00/172.00)、京东(JD.US 26.91/36.00)、拼多多(PDD.US 78.26/118.04)、唯品会(VIPS.US 12.72/17.10)、京东物流(02618.HK 10.31/19.40)、叮咚买菜(DDL.US 2.06/3.38)、满帮集团(YMM.US 8.33/12.28)、亚马逊(AMZN.US 254.06/280.00)
- 本地生活、O2O和OTA可比覆盖标的(均“跑赢行业”,收盘价/目标价按交易货币):美团-W(03690.HK 71.50/125.00)、携程集团(TCOM.US 37.96/55.00;09961.HK 304.40/427.00)、同程旅行(00780.HK 10.04/15.00)、滴滴出行(DIDIY.US 3.61/4.60)、曹操出行(02643.HK 12.00/50.00)、BOOKING(BKNG.US 159.97/220.00)、亿客行EXPEDIA(EXPE.US 270.13/345.00)、爱彼迎(ABNB.US 163.23/170.00)、MAKEMYTRIP(MMYT.US 43.53/65.00)、优步UBER TECHNOLOGIES(UBER.US 70.24/99.40)、DOORDASH(DASH.US 191.71/275.00)
关键图表
图1. 图表 1: 公司盈利预测

图2. 图表 2: 财务数据

图3. 图表 3: 历史 P/E
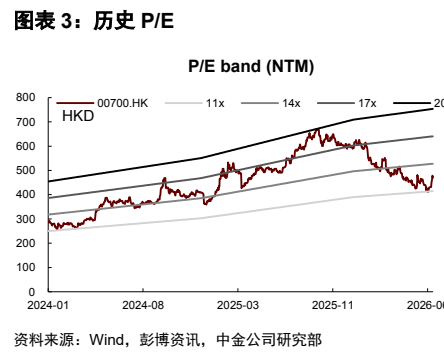
图4. 图表 4: 历史 P/B
