野村 大立光(3008.TW)对高度敏感CPO FAU增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
野村维持对大立光(3008 TT)的买入评级,目标价从TWD6,000上调至TWD8,300,基于30x 2028F EPS TWD276.7(此前为25x 2028F EPS TWD240.0),较2026年10月5日收盘价TWD6,730.00隐含+23.3%上行空间。 野村将2026F/2027F盈利预测分别下调7.2%和10.4%,以反映BOM成本上升对智能手机需求的不利影响及iPhone Duo对18 Pro系列的潜在替代。 报告首次将CPO光纤阵列单元(CPO FAU)收入纳入盈利模型,假设新业务贡献2027/28F盈利的1%/18%;预计CPO FAU市场从2027F不足5mn units增长至2028F的30-40mn units,大立光市占率为10%/15%(2027/28F),ASP假设超过USD100,每100万颗CPO FAU约贡献TWD10 EPS。 2028F盈利因此隐含44%同比增速,驱动来自CPO FAU与苹果(AAPL US,Not rated)相机升级;目标P/E由25x上调至30x,超过2015年以来10-25x历史交易区间上端,大立光目前交易于35x 2027F P/E。 短期苹果需求可能偏弱,iPhone镜头出货预计自2026F末至1H27F放缓,2H27F将迎来20周年iPhone(Pro Max)与第二代iPhone Duo,而舜宇(2382 HK,Neutral)在iPhone 18 Pro系列VA主摄镜头上的良率问题则利好大立光与玉晶光(3406 TT,Buy)。
主要观点
- 维持买入评级,目标价从TWD6,000上调至TWD8,300,隐含约23%上行空间,对应收盘价TWD6,730.00(2026年10月5日)隐含上行+23.3%。
- 新目标价基于30x 2028F EPS TWD276.7(此前TWD6,000基于25x 2028F EPS TWD240.0),目标P/E超出2015年以来10-25x历史交易区间上端,大立光目前交易于35x 2027F P/E。
- 下调2026F/2027F盈利预测7.2%/10.4%,反映BOM成本上升对智能手机需求的不利影响及iPhone Duo对18 Pro系列的潜在替代。
- 首次将CPO FAU收入纳入盈利模型,假设新业务贡献2027/28F盈利的1%/18%。
- 预计CPO FAU市场从2027F不足5mn units增长至2028F的30-40mn units,大立光市占率为2027/28F的10%/15%,ASP假设超过USD100。
- 大立光可提供PMLA、FA、FAU全系列CPO FAU组件与模组,并凭借内部机床能力实现FA/FAU组装全自动化;全自动试产线已于3Q26末就绪,首条量产(MP)线可能于1H27F就绪。
- 盈利对CPO FAU出货高度敏感:每100万颗CPO FAU可为大立光贡献约TWD10 EPS。
- 2028F盈利隐含44%同比增长,驱动来自CPO FAU与苹果相机升级:2H27F iPhone Pro主摄进一步升级,2H28F Pro Max引入新潜望式相机。
- 短期苹果需求可能偏弱:受内存成本上升与iPhone Duo替代影响,iPhone镜头出货预计自2026F末至1H27F放缓,之后2H27F推出20周年iPhone(Pro Max)与第二代iPhone Duo。
- 舜宇(2382 HK,Neutral)在iPhone 18 Pro系列新可变光圈(VA)主摄镜头上出现良率问题,可能利好大立光和玉晶光(3406 TT,Buy)。
- 盈利预测修订后,FY26F/FY27F/FY28F收入分别为62,214/67,797/97,580(TWDmn),FY28F FD normalised EPS为276.67(TWD),同比增长43.9%。
- 大立光是手机相机镜头技术领导者,目前为全球前二塑料镜头厂商。
论述逻辑
- 苹果端内存成本上升叠加iPhone Duo对18 Pro系列潜在替代 → 下调2026F/2027F盈利预测7.2%/10.4% → 但大立光凭借PMLA、FA、FAU全系列产品及内部机床能力支撑的全自动化组装,在CPO FAU上具备时间与成本优势 → 首次纳入CPO FAU收入(2027/28F盈利贡献1%/18%,市占率10%/15%,ASP超USD100)→ 2028F盈利隐含44%同比增长 → 上调目标P/E 25x至30x → 目标价升至TWD8,300 → 维持买入,隐含约23%上行空间。
关键展望
- 全自动试产线已于3Q26末就绪,首条量产(MP)线可能于1H27F就绪。
- iPhone镜头出货预计自2026F末至1H27F放缓。
- 2H27F推出20周年iPhone(Pro Max)与第二代iPhone Duo,iPhone Pro主摄进一步升级;2H28F Pro Max引入新潜望式相机。
- CPO FAU市场预计从2027F不足5mn units增长至2028F的30-40mn units,大立光市占率2027/28F为10%/15%。
- 2028F盈利同比增长44%(FY28F FD normalised EPS增长43.9%)。
- 下行风险:iPhone与Android手机销售弱于预期、中国客户库存修正程度、ASP/利润率侵蚀超预期、规格升级放缓、竞争加剧导致市占率流失、生产良率不及预期。
推荐标的
- 大立光(3008 TT):维持Buy,目标价TWD8,300.00,收盘价TWD6,730.00(2026-10-05),隐含上行空间+23.3%;理由:CPO FAU进展顺利且盈利对其高度敏感,叠加苹果相机升级驱动2028F盈利增长。
- 玉晶光(Genius Electronic Optical,3406 TT):Buy,目标价TWD1,415,基于25x 2028F EPS TWD56.6,接近2020年以来10-30x历史区间高端;收盘价TWD1,055.00(2026-10-05);受惠于舜宇在iPhone 18 Pro系列VA主摄上的良率问题。
- 舜宇光学科技(2382 HK):Neutral,报告提及其此前在iPhone 18 Pro系列VA主摄镜头上面临良率问题。
- 苹果(AAPL US):Not rated,报告提及其相机升级为2028F盈利增长驱动之一。
关键图表
图1. 我们对CPO市场及对大立光盈利贡献的估算

图2. 大立光——盈利预测调整

图3. 大立光——季度财务预测
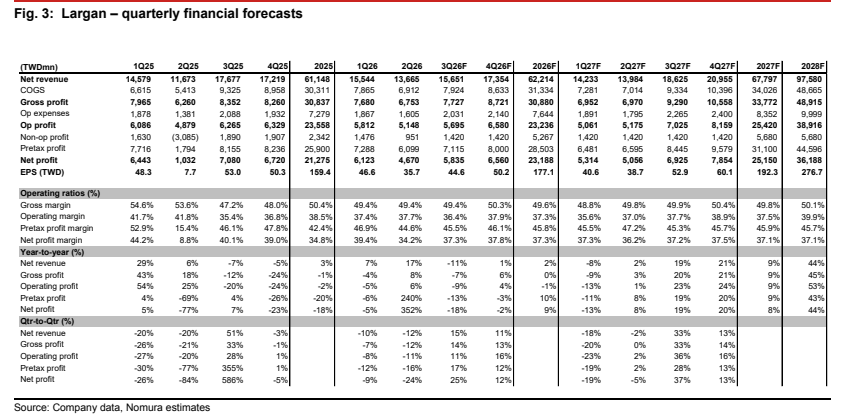
图4. 大立光——市盈率区间

图5. 大立光——PIB区间

图6. 野村 | 大立光精密 2006年10月5日
