摩根士丹利大中华半导体:PC半导体:需要新的增长驱动力
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告指出PC半导体行业需要新的增长驱动力,当前市场面临需求疲软和库存调整压力。摩根士丹利认为,传统PC换机周期和AI PC的渗透率提升可能成为未来增长点,但短期内仍存在不确定性。报告覆盖大中华区主要半导体公司,并给出了具体评级和目标价。
主要观点
- PC半导体行业缺乏强劲增长动力,2026年出货量预计仅增长2%。
- AI PC渗透率有望从2025年的15%提升至2026年的30%,但贡献有限。
- 库存调整仍在进行中,预计2026年下半年恢复正常。
- 传统PC换机周期受经济不确定性影响,可能延迟。
- 大中华区半导体公司面临地缘政治风险,但部分公司受益于国产替代。
- 报告覆盖的标的包括联发科、瑞昱、矽力杰等,评级多为“增持”。
论述逻辑
报告从PC出货量增速放缓出发,指出缺乏创新应用驱动换机需求 → AI PC虽带来增量,但渗透率提升速度不足以弥补传统需求下滑 → 库存调整周期延长,压制短期业绩 → 长期看,国产替代和AI算力需求为部分公司提供结构性机会。
关键展望
报告未明确给出未来验证点或时间窗口,但指出需关注2026年下半年库存正常化进度及AI PC渗透率是否达到30%预期。
推荐标的
- 联发科(评级:增持,目标价:NT$1,200)
- 瑞昱(评级:增持,目标价:NT$500)
- 矽力杰(评级:中性,目标价:NT$300)
关键图表
图1. Parade:盈利预测调整摘要
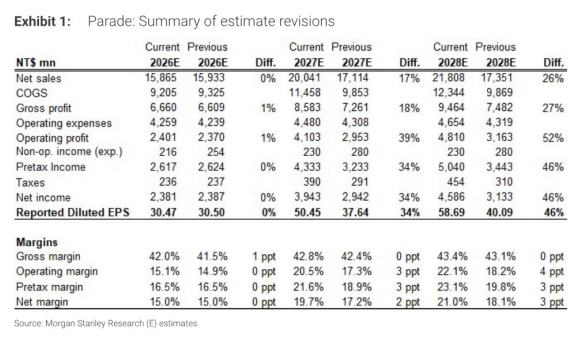
图2. 季度盈利摘要
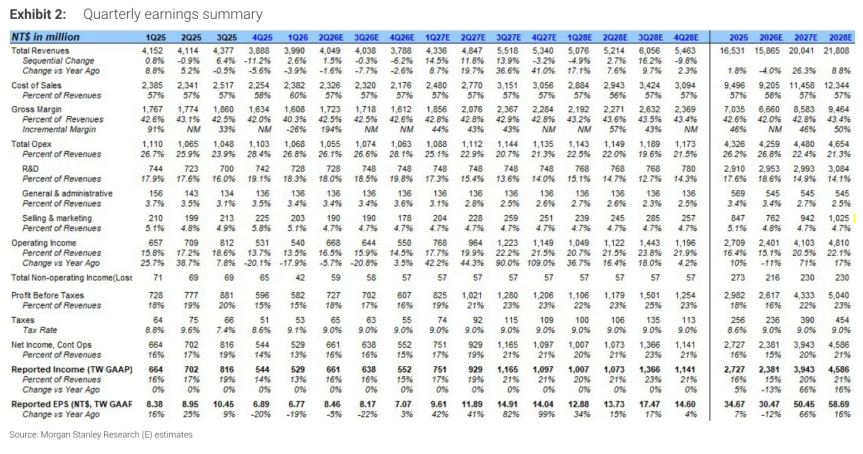
图3. Parade:剩余收益模型
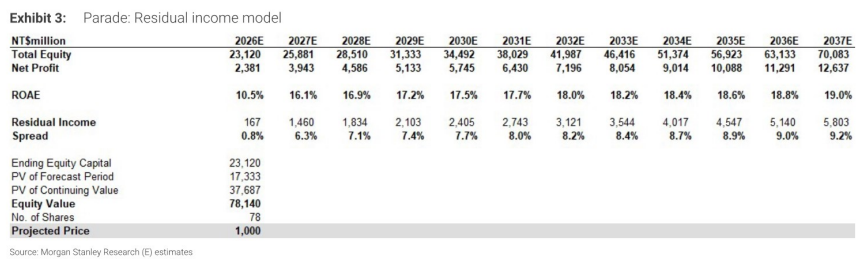
图4. Parade:历史市盈率
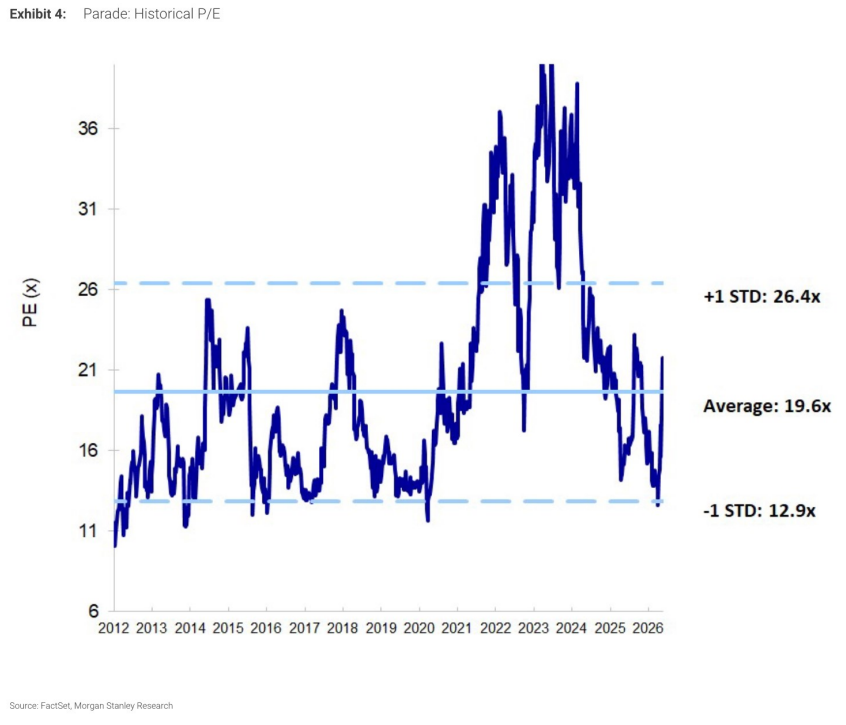
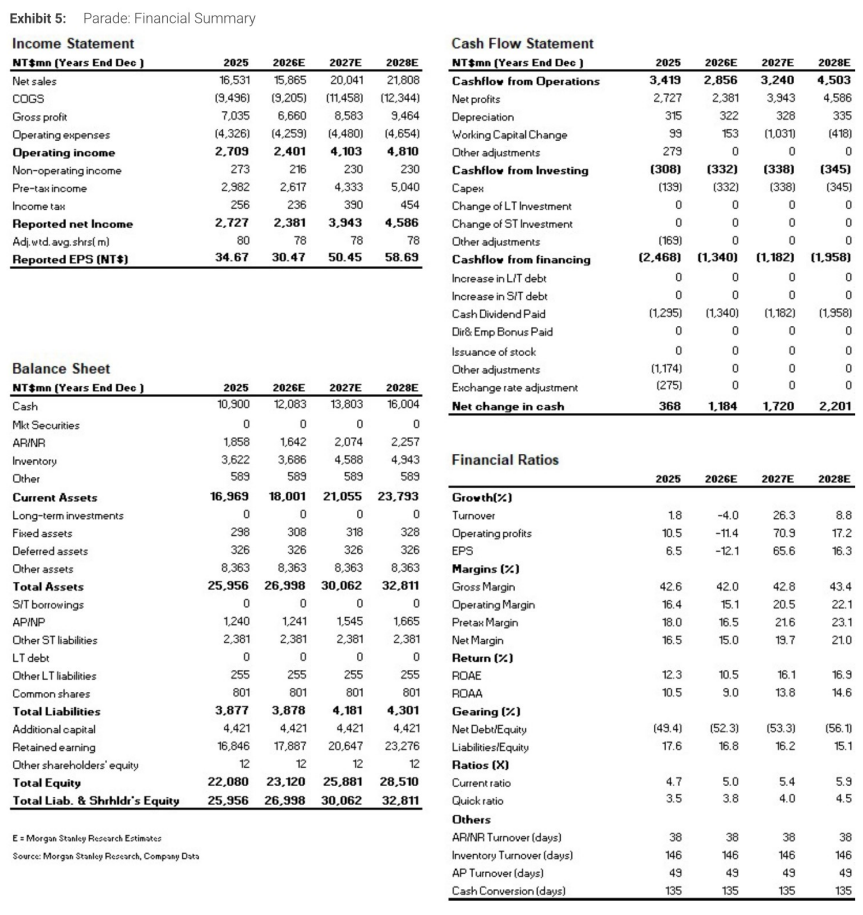
图5. Parade:财务摘要