爱建证券 宏观周报:美联储全票加息,内需延续弱修复
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
8月国内宏观经济运行延续供强需弱与结构分化格局,内需修复动能依然偏弱。 生产端呈现稳中有升,8月规模以上工业增加值同比增长5.2%,装备制造与高技术新动能表现强劲,且工业出口交货值持续提速。 需求端投资与消费全面放缓,8月固定资产投资累计同比为-7.2%,其中制造业降至-2.3%、基建降至-4.0%、房地产开发投资降至-19.9%;8月社会消费品零售总额同比仅增长0.4%,服务与线上消费虽具韧性但难以拉动整体商品消费。 货币金融方面,8月M2同比增速降至7.5%,社融存量增速放缓至7.2%,金融机构存贷款差额攀升至65.3万亿元,凸显银行间流动性充裕而实体融资需求疲软的矛盾。 财政与债券供给端大幅提速,上周债券总发行量突破2.1万亿元,净融资额超1万亿元。 海外方面,美联储于9月16日以12票全票通过加息25BP,将联邦基金利率区间上调至3.75%-4%,并重申致力于推动通胀降至2%的目标。
主要观点
- 固定资产投资增速全面放缓,房地产与传统基建制造业面临持续下行压力。8月固定资产投资累计增速降至-7.2%,其中制造业投资降幅扩大0.6个百分点至-2.3%,基建投资降幅扩大0.4个百分点至-4.0%创年内新低,房地产开发投资降幅达-19.9%,依然是主要拖累项。
- 消费增速边际走弱且商品消费疲软,服务消费与线上零售保持增长韧性。8月社零同比仅录得0.4%,汽车、金银珠宝、建材及家具类消费跌幅明显,虽然通讯信息、文娱旅游等服务消费和线上渠道保持较快扩张,但居民整体消费意愿与商品内生需求改善仍不明显。
- 工业生产景气度回升,高技术新动能与外需出口提供核心支撑。8月规模以上工业增加值同比增长5.2%,较上月明显好转,通用设备、汽车、电气机械及电子等高技术制造业与新能源汽车维持较快增长,工业出口交货值增速进一步加快。
- 货币与社融总量增速回落,金融体系存贷款差额扩大反映实体有效信贷需求不足。8月M2同比降至7.5%的年内新低,M1同比回升至4.1%,社融存量同比降至7.2%;金融机构存贷款差额达65.3万亿元,居民与企业中长期贷款均处近五年同期低位。
- 央行通过公开市场操作精准投放,并对到期结构性工具进行等量对冲。上周央行投放短期流动性,并对到期的700亿元国库现金定存和5000亿元买断式逆回购进行等量对冲,有效缓解节前资金面的结构性压力。
- 政府债与信用债同步放量发行,单周债券净融资额显著扩张突破1万亿元。上周债券总发行量超2.1万亿元,净融资额超1万亿元;其中利率债净融资5531亿元,信用债净融资近5000亿元,地方政府债与专项债发行进度处于近五年同期高位。
- 美联储全票上调利率25基点,重申抑制高通胀并维持银行体系充裕准备金。9月16日美联储FOMC以12票全票通过将联邦基金利率区间升至3.75%-4%,指出国内支出具韧性但通胀仍处高位,加息旨在推动通胀回到2%的政策目标。
论述逻辑
- 宏观数据呈现工业生产回暖(8月规上增加值同比5.2%)与内需偏弱(投资-7.2%、社零0.4%)的供需背离 -> 房地产投资深跌(-19.9%)与居民企业短长贷疲弱导致社融(7.2%)与M2(7.5%)走低,金融机构存贷款差额扩大至65.3万亿元 -> 宽货币向宽信用传导受阻促使财政端加快发力,单周债券总发行突破2.1万亿元以加力托底基建新动能 -> 叠加美联储9月全票加息25BP至3.75%-4%推升外部利率约束,确立国内政策需聚焦于激发内生需求与托底经济修复的分析逻辑。
关键展望
- 关注国内经济修复与宏观调控政策落地效果不及预期的风险。当前居民消费与实体投资内生动能仍待改善,新旧动能转换期传统产业依然偏弱。
- 关注海外紧缩外溢效应与地缘冲突风险。美联储重申价格稳定承诺,需跟踪加息对美国通胀回落至2%目标的效果及全球资本流动演变。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 图表 1: GDP (不变价) 当季同比 (%) a
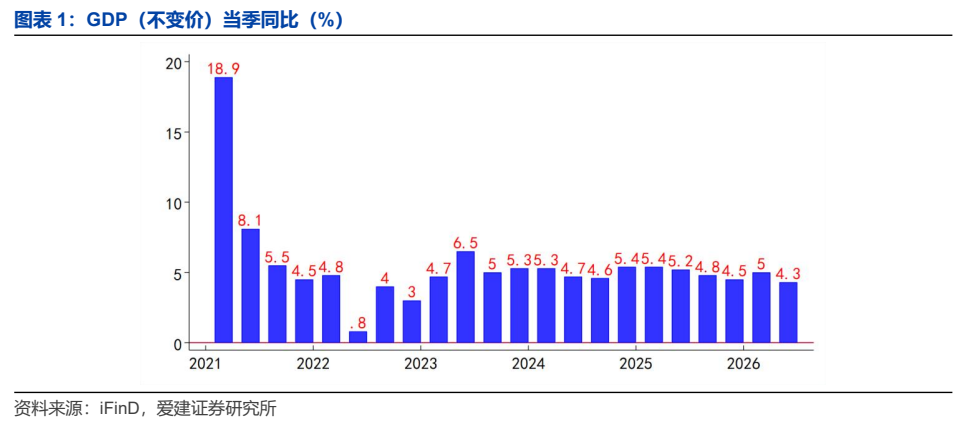
图2. 图表 9: 社会消费品零售总额累计同比(%)
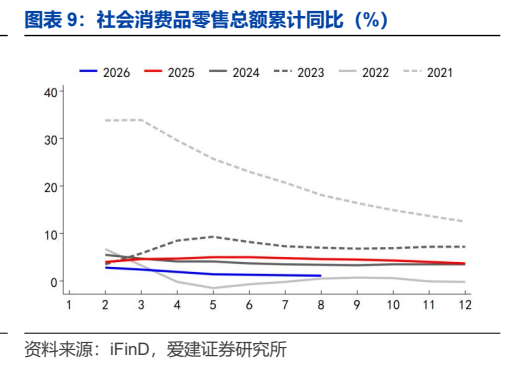
图3. 图表 17: 半钢胎开工率(%)
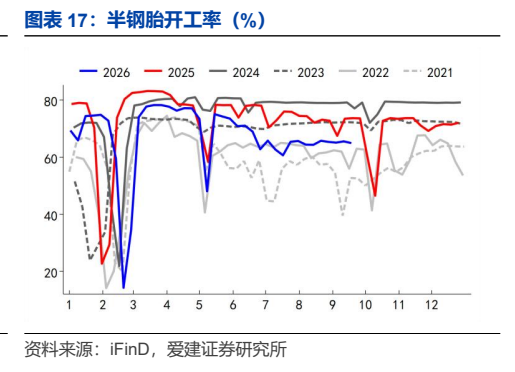
图4. 图表 25: 生产资料价格指数(%)
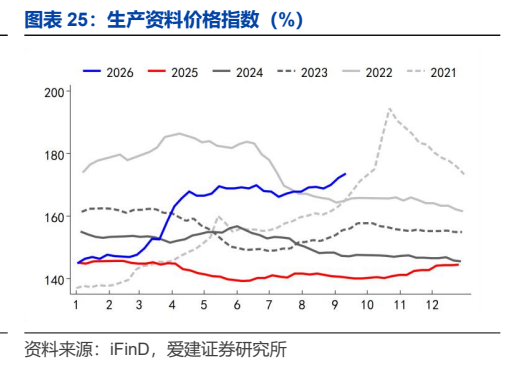
图5. 图表 32: 逆回购 7 日利率、MLF 与 LPR(%)
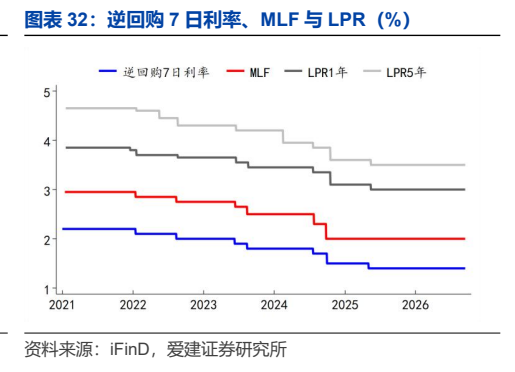
图6. 图表 40: 政府性基金支出累计同比(%)
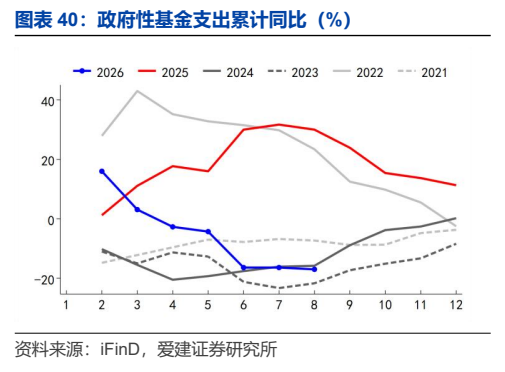
图7. 图表 48: 美国 PCE 同比与环比增速(%)

图8. 图表 56: 美元指数与伦敦金价格(%)
