国盛证券有限责任公司 银行行业周报财政贴息与货币工具协同,居民端托底与实体融资扩容
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年9月29日,财政部、人民银行、金融监管总局联合发布居民购房贷款贴息政策,对满足首套住房、建筑面积不超过120平方米、住房总价不超过150万元条件的新发放商业性个人住房贷款,按贷款本金给予年化1个百分点、期限最长5年的财政贴息,单户贴息贷款规模上限100万元,中央与地方财政按90%、10%分担;央行同步将一年期PSL利率下调25个基点至1.5%并将“六张网”纳入支持范围,科技创新和技术改造、支农支小再贷款额度分别增加2000亿元、5000亿元。 报告测算存量房贷正处于连续四年的缩表通道,25年末和26H1个人住房贷款余额分别为37万亿元和36.3万亿元,政策期首年按揭新发放约4.3万亿元,其中符合双门槛条件的新发放贷款约1.84万亿元,首年贴息支出184亿元、中央财政负担165亿元,财政负担总体可控、政策仍有进一步加码空间。 双门槛对一线及高房价二线城市覆盖约束较强,过去12个月全部样本城市符合条件新房/二手房成交套数占比38%/60%、成交金额占比15%/31%,政策主要对三四五线城市有支持效用。 减负效果上,以单笔100万元、30年期等额本息为例,2026年8月全国新发放按揭加权平均利率约3.1%,贴息期内实际融资成本降至约2.1%,较5年期以上首套公积金贷款利率2.6%低50bp,单户5年累计利息节省约4.7万元。 对公端,8月末PSL余额6318亿元,降息25个基点对应政策性银行年化资金成本节约16亿元。 对银行而言,政策使按揭定价维持不变呵护息差、托底按揭增长(26H1余额36.3万亿元、同比下降3.8%、上半年减少7163亿元)并边际改善房地产领域资产质量。 报告维持银行行业“增持”评级,重点推荐基本面确定性强、业绩弹性突出的优质区域城商行与红利属性强的国股行两条主线,并关注估值较低、实现正增的股份行。
主要观点
- 9月29日三部委联合发布居民购房贷款贴息政策:首套+面积不超过120平方米+总价不超过150万元的新发放商贷,按贷款本金给予年化1个百分点、最长5年贴息,单户贴息贷款规模上限100万元,贴息资金由中央与地方财政按90%、10%分担。
- 财政贴息与结构性货币工具协同:央行同步下调一年期PSL利率25个基点至1.5%、将“六张网”纳入支持范围,科技创新和技术改造、支农支小再贷款额度分别增加2000亿元、5000亿元,从居民购房融资成本和重点领域信贷供给两端发力。
- 测算基础:存量房贷连续四年缩表,25年末、26H1个人住房贷款余额分别为37万亿元、36.3万亿元;以23年新发放6.4万亿元、按揭本金偿还7万亿元(其中提前偿还5.2万亿元)为基础,假设提前还贷较23年缓解25%,测算政策期首年按揭新发放4.3万亿元。
- 财政成本可控:结合首套房比例92.5%(2023年三季度披露)及样本城市双门槛成交占比,预计首年全国符合条件新发放贷款1.84万亿元,首年贴息支出184亿元、其中中央财政负担165亿元,未来政策仍有进一步加码空间。
- 双门槛城市指向明确,主要覆盖非一线、新一线和强二线:一线城市符合条件成交套数占比新房/二手房9%/33%(北京3%/35%、深圳2%/13%、广州21%/48%),新一线31%/67%,二线45%/66%,全部样本38%/60%(金额15%/31%),政策主要对三四五线城市有支持效用。
- 居民减负显著:以单笔100万元、30年期等额本息为例,2026年8月新发放按揭加权平均利率约3.1%,贴息期内实际融资成本降至约2.1%,较首套公积金贷款利率2.6%低50bp,形成阶段性商贷-公积金利率倒挂,单户5年累计利息节省约4.7万元;公积金及保障房群体不叠加享受,无套利空间。
- 对公端PSL降息扩围:利率由1.75%下调至1.5%,8月末PSL余额6318亿元,降息25个基点对应政策性银行年化资金成本节约16亿元,改善政策性银行和“六张网”项目资金成本;再贷款扩容增强对科技、小微、涉农及民营企业的信贷支持能力。
- 对银行量价质三重利好:未沿用存量房贷利率或LPR下调模式、按揭定价不变呵护息差;26H1按揭余额36.3万亿元、同比下降3.8%、上半年减少7163亿元,贴息有望提振新增投放、缓解零售增长压力;降低月供负担与逾期风险,支撑地产领域资产质量。
- 投资建议:维持银行行业“增持”评级,板块聚焦核心营收恢复性增长带来的估值修复主线,盈利修复强确定性与高股息凸显攻守兼备;重点推荐优质区域城商行与红利属性强的国股行两条主线,并关注估值较低、实现正增的股份行。
- 风险提示:经济增长恢复不及预期、房地产业修复不及预期、政策力度超预期变化、可能的测算误差风险。
论述逻辑
- 政策事件(三部委购房贷款贴息 + PSL利率下调25个基点至1.5%并将“六张网”纳入 + 再贷款增加2000亿元、5000亿元)→ 两项政策从居民购房融资成本与重点领域信贷供给两端发力 → 居民端:以存量房贷连续四年缩表、23年按揭偿还7万亿元(其中提前偿还5.2万亿元)等数据测算政策期首年按揭新发放4.3万亿元、符合双门槛贷款1.84万亿元、贴息支出184亿元(中央165亿元),实际利率由约3.1%降至约2.1%定向刺激刚需 → 对公端:PSL余额6318亿元降息对应年化节约16亿元、再贷款扩容降低重点领域融资成本 → 落到银行:按揭定价不变呵护息差、托底按揭增长(26H1余额36.3万亿元、同比-3.8%、上半年减少7163亿元)、资产质量边际改善 → 结论:板块盈利修复强确定性+高股息、攻守兼备,推荐优质区域城商行与红利国股行两条主线。
关键展望
- 政策期内(贴息期限最长5年)借款人实际融资成本降至约2.1%,单户5年累计利息节省约4.7万元;贴息政策有望提振新增按揭投放,缓解零售贷款增长压力。
- 财政负担总体可控,报告明确未来政策仍有进一步加码空间。
- 随地产逐步企稳、经济持续修复,预计优质股份行有较大估值修复空间;银行板块具备盈利修复强确定性与高股息属性,配置性价比凸显。
- 风险:经济增长恢复不及预期、房地产业修复不及预期、政策力度超预期变化、可能的测算误差风险。
推荐标的
- 报告未明确给出个股推荐标的与目标价;行业评级为增持(维持),重点推荐两条主线:一是基本面确定性强、业绩增速弹性突出的优质区域城商行,优先选择景气度领先的经济强省,具备更强资产扩表动能与信贷投放优势。
- 主线二为红利属性强的国股行:国有大行信贷投放稳健、对公贷款利率企稳下净息差韧性强、2026年半年报营收修复明显、分红率进一步提升,是长线资金底仓配置的核心选择;另建议关注估值较低、实现正增的股份行。
关键图表
图1. 图表 1: 近 10 年住户部门中长期贷款净增加(万亿元)
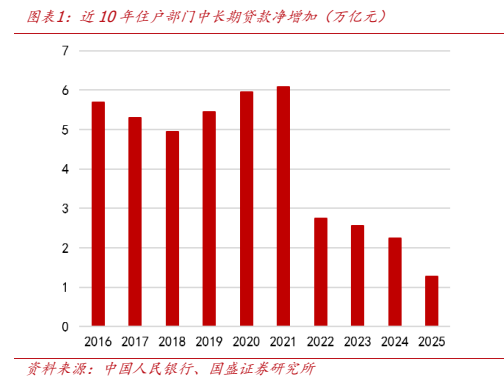
图2. 图表 2: 近 10 年个人住房贷款余额(万亿元)
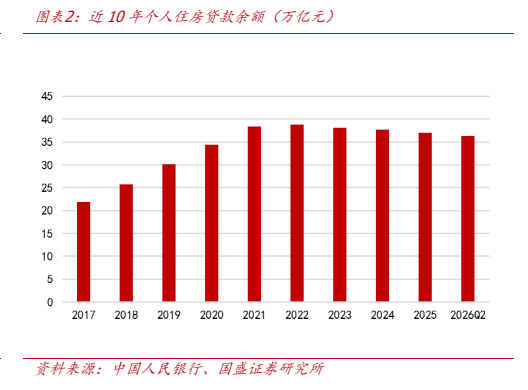
图3. 图表 3: 房贷贴息政策相关测算
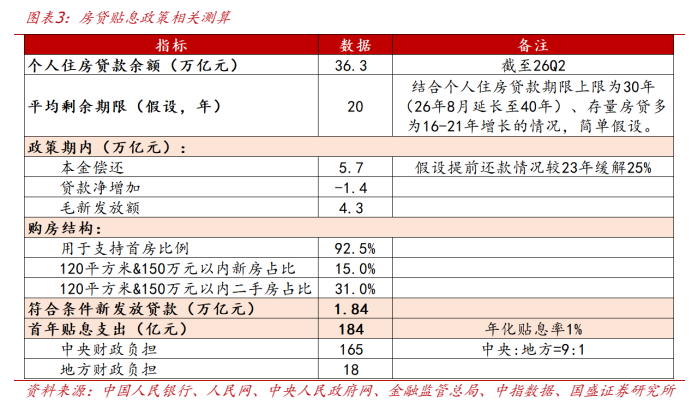
图4. 图表 4: A 股板块周涨跌幅
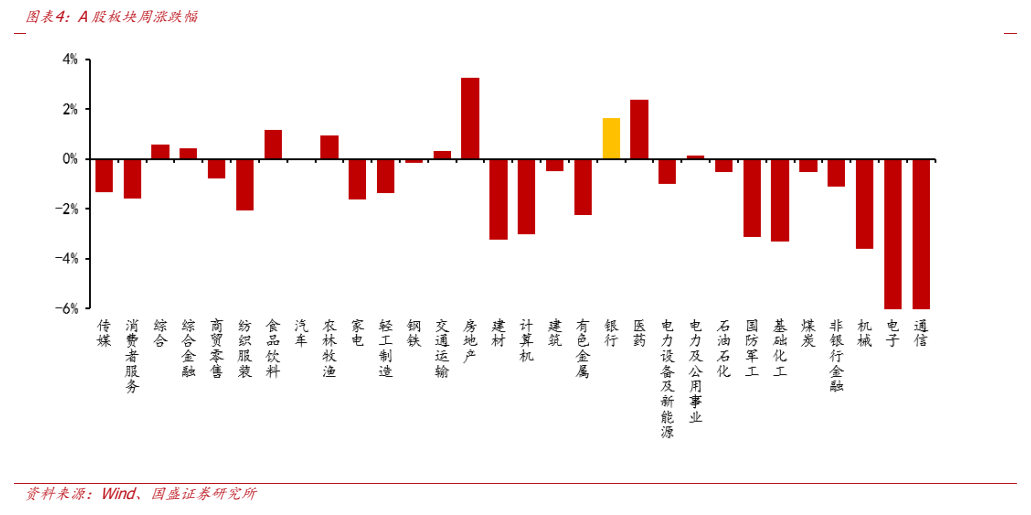
图5. 图表 5: H 股板块周涨跌幅
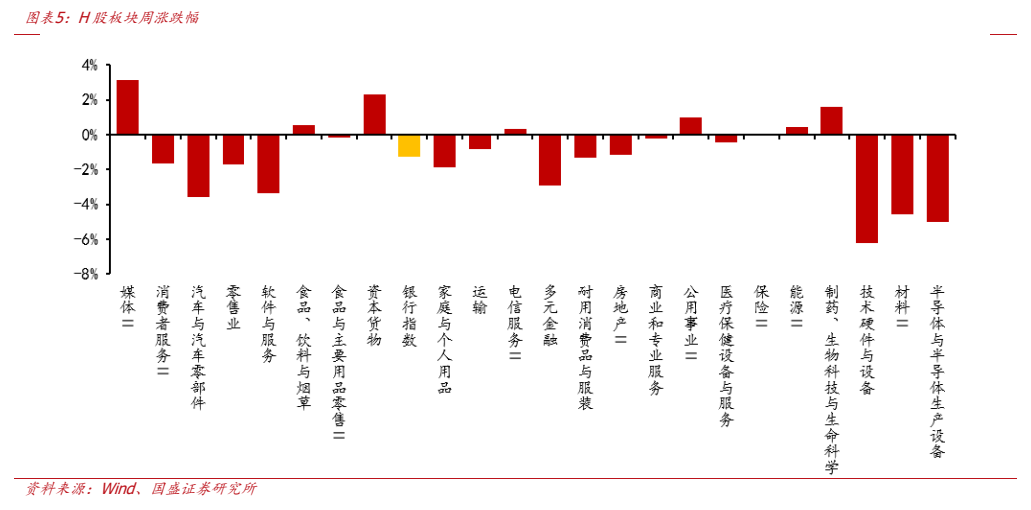
图6. 图表 7: H 股银行个股涨跌幅
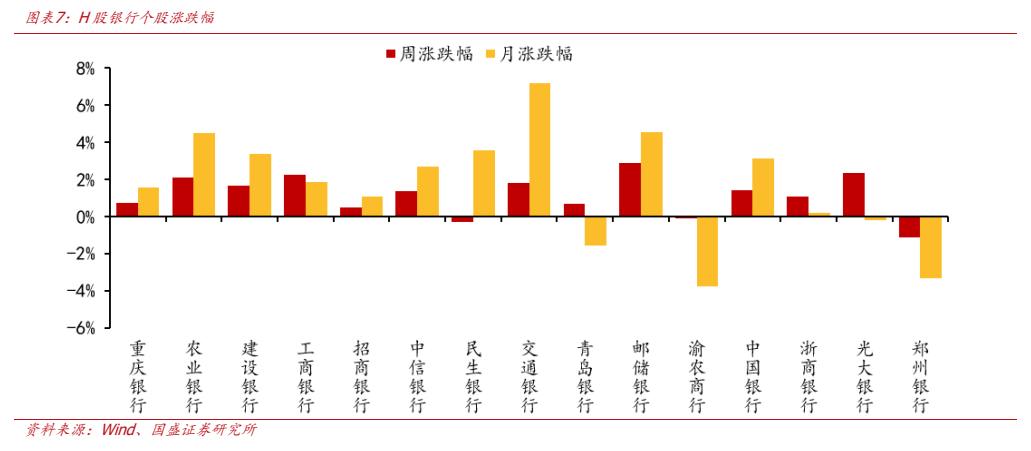
图7. 图表 8: 1 个月期同业存单发行利率走势(%)
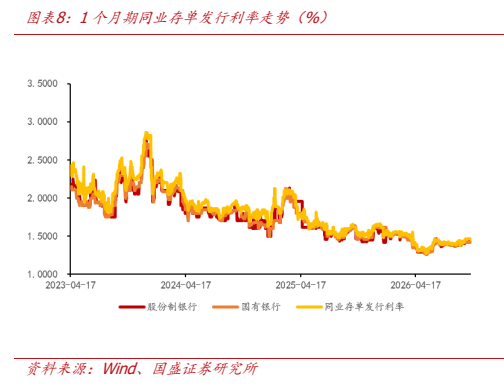
图8. 图表 9: 银行间存款类机构 7 天质押式回购加权平均利率(%)
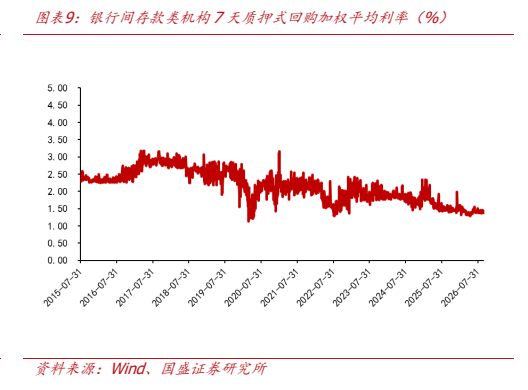
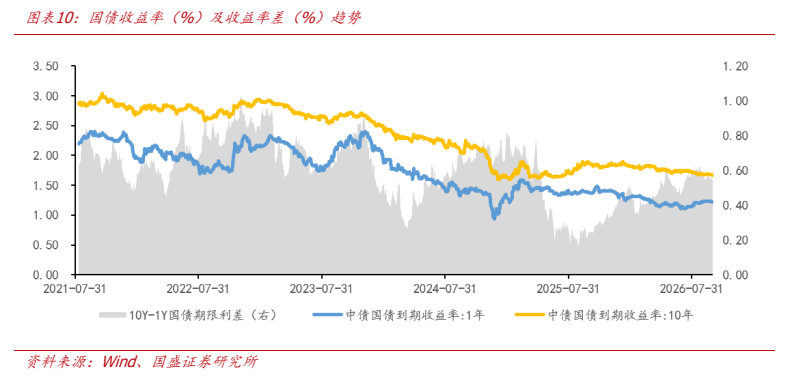
图9. 图表 10: 国债收益率(%)及收益率差(%)趋势