瑞银 全球可持续发展议题:陷入反复循环(来自一线营销视角手记)
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
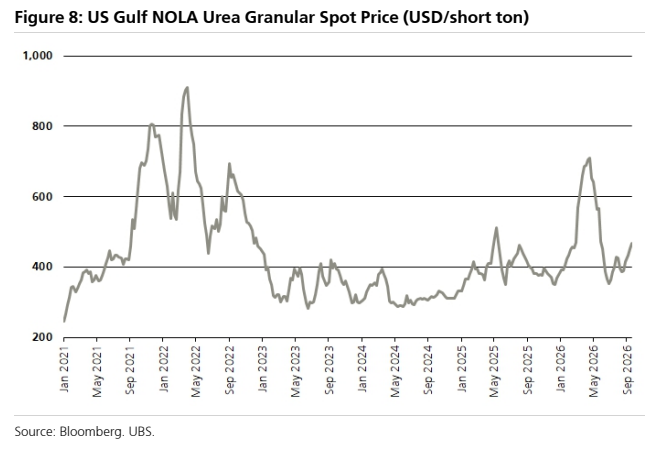
瑞银全球可持续发展团队近期跨洲路演,客户问答的高频词是'韧性'(resilience),并持续追问中东冲突下能源与化肥扰动、以及ESG中'S'(社会因素)如何传导至市场。 团队维持既有判断:数据中心抗议、可负担性担忧等社会因素日益具有市场相关性,地缘政治不稳定持续强化能源转型(ET)的战略必要性。 就中东扰动而言,化肥是最初的系统冲击,随后叠加极端天气、El Niño和更高的柴油价格,冲击农业且可能具有通胀性;成品油尤其是柴油与航空煤油(F6-7)是下一层担忧,当时判断偏早、影响不及预期,部分得益于中国的行动,但当前库存减少、价格反应,市场已在讨论美国行政当局是否会禁止柴油出口。 供给面扰动仍在出现或加剧:霍尔木兹海峡通行仍然受损,俄罗斯成品油产出受扰,沙特及曼德海峡出现胡塞活动。 成本端构成助力:储能成本通缩持续加速,可再生能源+储能装机显著增长(F2-3),此前分析显示美国太阳能对NatGas在$3.50/MMbtu即具成本竞争力,IRENA最新分析认为特定条件下firm renewables比此前假设更具价格竞争力。 团队因此不改此前在Energy Transition: Forward Looking中的观点,同时提示三大阻碍:稀土等供应链脆弱性(美欧回流非快速解决方案)、供应链政治考量、以及化石燃料仍将是组合一部分(LNG转离中东供应的成本低于最初设想)。
主要观点
- 路演横跨多洲,问答中反复出现的新老高频词是'韧性'(resilience);团队近期深度研究包括实体气候风险对P&L的影响、投资欧洲水资源安全、以及AI与日本劳动力短缺。
- 核心观点不变:社会因素(如数据中心抗议、可负担性担忧)日益具有市场相关性,地缘政治不稳定持续强化能源转型(ET)的战略逻辑。
- 中东冲突FAQ:冲突初期最忧心海湾产品损失,其中食品保障居首;化肥扰动是最初的系统冲击,随后被极端天气、El Niño和更高柴油价格叠加放大,冲击农业并可能具有通胀性。
- 其次是成品油,尤其柴油与航空煤油(F6-7);当时判断偏早,影响没有预期那样广泛或可见,部分得益于中国的行动,但供应形势至今仍不稳定。
- 许多市场因政治现实未在冲突早期采取激进的需求响应行动,带来供应影响;随着库存减少、价格反应,焦点新闻包括美国行政当局是否会禁止柴油出口,团队在Energy Transition: Forward Looking中列出的观点均未改变。
- ESG中'S'(信任)令投资者不安,持续例子包括:抗议活动直接阻碍数据中心落地(如德州对DC的最新监管阻力)、可负担性担忧表现为阻碍电力系统提价或资本开支、以及围绕可负担性的政治压力(如美国禁止柴油出口的努力、私募介入美国住房的政治化评论);团队在2025 Outlook第9页和2026 Outlook第7页(治理章节)铺陈了对'信任'问题的回答。
- 能源转型需求驱动'只会单向':尽管冲突的能源冲击一度弱于初始预期(中国原油进口偏低是重要部分),许多市场决策者仍坚决支持增加安全的本国内生电力,团队预计只会加速;当前霍尔木兹海峡通行仍然受损。
- 能源市场增量扰动正在出现或加剧:俄罗斯成品油产出受扰(亦为美国行政当局关注领域),以及沙特及曼德海峡的胡塞活动。
- 成本与速度助力ET:储能成本通缩持续加速,可再生+储能装机显著增长(F2-3);此前分析显示美国太阳能对NatGas在$3.50/MMbtu即具成本竞争力、在有中国面板的其他地区更便宜;IRENA最新分析指出(特定条件下)firm renewables比此前假设更具价格竞争力,美国以外风电全成本表现亦十分有利。
- ET进展的三大潜在阻碍:1) 供应链脆弱性尤其稀土,美欧以回流解决供应链脆弱性的强监管推动不太可能是快速解决方案;2) 供应链的政治考量(参见Can Europe have a Green Transition Without China?);3) 化石能源仍将是组合一部分,但具体到LNG,转离中东供应的成本没有最初想的那么高(在某些地区),可能在中期缓解压力。
论述逻辑
- 路演跨洲高频问答聚焦'韧性'与中东扰动 → 团队初期最忧海湾产品损失,化肥是最初系统冲击,叠加极端天气、El Niño、更高柴油价格而具通胀性 → 成品油(柴油、航煤,F6-7)次之但当时判断过早,如今库存减少、价格反应、市场讨论美国是否禁止柴油出口,供应仍不稳定,扰动面扩大(霍尔木兹海峡通行受损、俄成品油产出受扰、沙特及曼德海峡胡塞活动)→ 同时ESG中'S'(信任、数据中心抗议、可负担性担忧、政治压力)成为新的市场扰动来源 → 需求端多国决策者力推安全的本国内生电力且预计加速,成本端储能成本通缩与可再生+储能装机扩张令太阳能在$3.50/MMbtu对NatGas即具竞争力、IRENA支持firm renewables价格优势 → 结论:ET是结构性必然而非奢侈选项,Energy Transition: Forward Looking中观点全部维持 → 持续监控稀土等供应链脆弱性、供应链政治以及化石燃料/LNG的遗留风险。
关键展望
- ET需求端展望:许多市场决策者坚定支持增加安全的本国内生电力,团队预计这一趋势只会加速。
- 供应端待验证点:随着库存减少与价格反应,关注美国行政当局是否会禁止柴油出口等新闻动向。
- 持续监控的阻碍:稀土等供应链脆弱性(美欧回流推动非快速解决方案)、供应链政治考量、化石能源仍留在组合中;LNG转离中东供应成本低于最初设想(在某些地区),可能在中期缓解压力。
- 报告未给出明确的时间窗口、目标价或评级变化,仅重申此前Energy Transition: Forward Looking中的观点均未改变。
推荐标的
- 报告未明确给出推荐标的:全文为跨洲路演问答式主题综述,未列出任何被覆盖公司、评级或目标价。
关键图表
图2. 欧盟天然气存储利用率水平
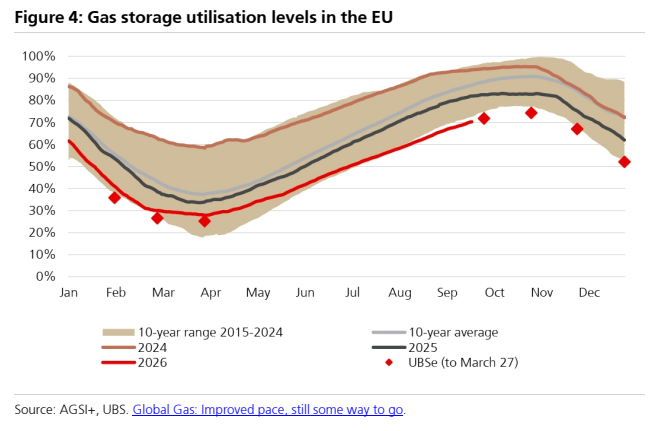
图3. 美国天然气存储利用率水平
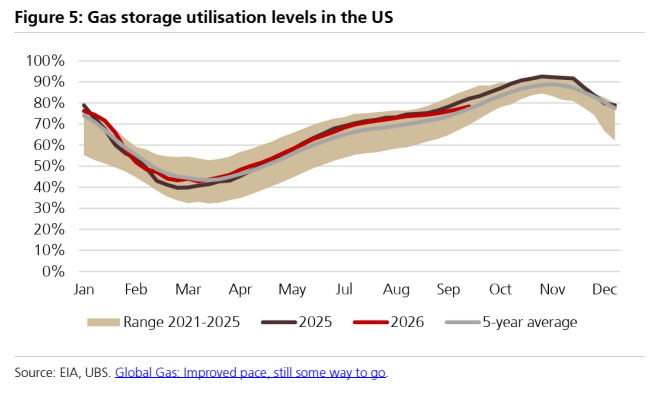
图4. 美国墨西哥湾沿岸航空煤油现货基准价(美元/加仑)
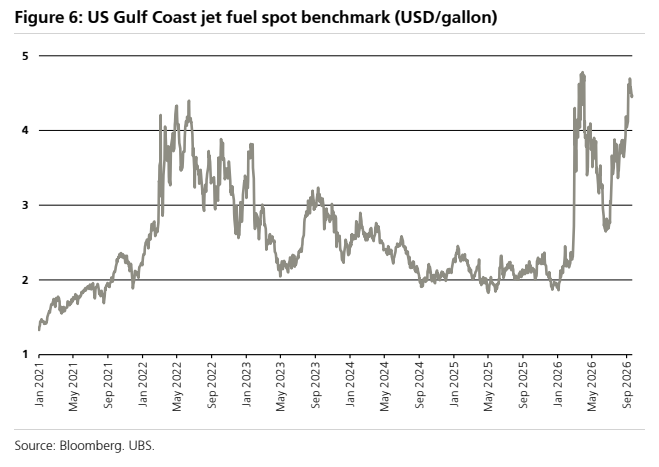
图5. 新加坡航空煤油现货基准价(美元/桶)
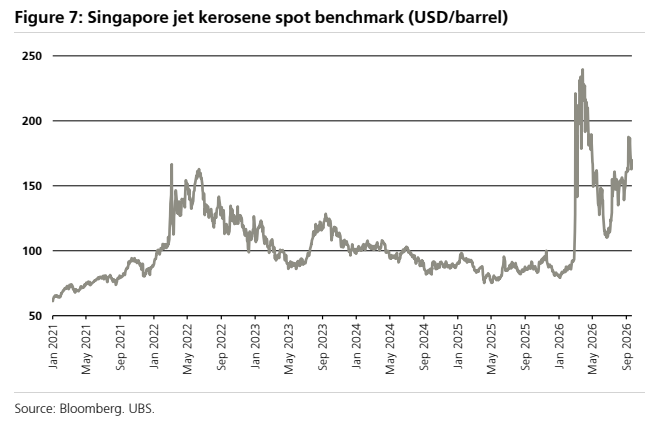
图6. 美国墨西哥湾NOLA颗粒尿素现货价格(美元/短吨)