摩根士丹利:联发科3nm TPU的ABF基板供应似乎更加充足
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
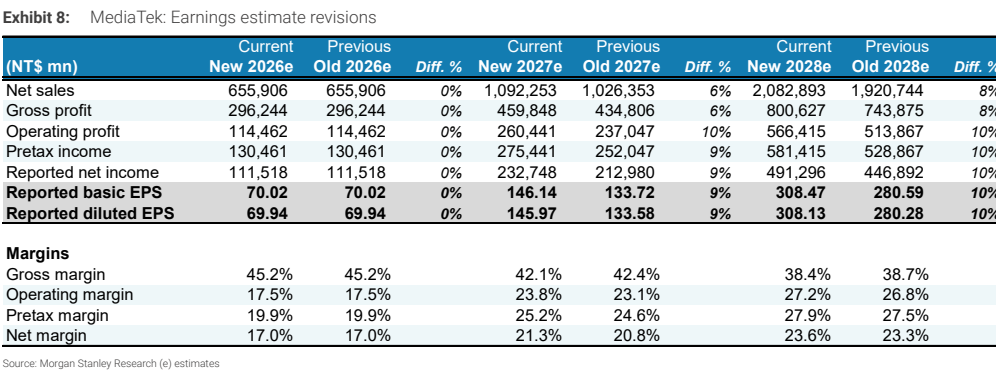
摩根士丹利上调联发科目标价至NT$5,588,维持超配评级,认为其在云端和边缘AI芯片业务均有上行空间。报告指出,联发科为谷歌3nm TPU(ZebraFish)预订的180k CoWoS-S产能对应约360万颗芯片,高于此前250万颗的出货假设,因ABF基板供应改善。2027年3nm TPU出货量预测上调至300万颗。同时,2nm TPU(TriggerFish)的参与得到供应链确认,2028年出货量预测上调至300万颗。边缘业务方面,智能手机和WiFi芯片涨价可抵消销量下滑。2027/2028年EPS预测上调9%/10%,目标价对应2027年38倍PE。
主要观点
- 联发科为谷歌3nm TPU(ZebraFish)预订180k CoWoS-S产能,对应约360万颗芯片,高于此前250万颗的假设。
- ABF基板短缺问题缓解:联发科通过拜访日本纤维材料供应商协助谷歌获取更多T-Glass,从而保障供应。
- 2027年3nm ZebraFish TPU出货量预测从250万颗上调至300万颗。
- 供应链检查表明联发科参与2nm TriggerFish TPU设计,该芯片专为AI推理设计,可能支持TPU租赁服务。
- 2028年2nm TPU出货量预测上调至300万颗。
- 2nm TPU的ASP可能高于预期,因主芯片数量增加(从ZebraFish的1个计算die+1个I/O die增至更多),加上SerDes升级和更大封装,估计ASP为US$12-20k,模型采用US$13k。
- 2nm TPU毛利率约35%(3nm约40%),但营业利润率预计20-25%,高于智能手机BU的15-20%。
- 第二家CSP客户可能为Meta(MTIA V5)或SpaceX(XPU和LEO卫星WiFi路由器),预计2026年下半年确认。
- 边缘设备方面,中国智能手机销量可能同比下降20%(此前预测-15%),但联发科可通过涨价(TSMC晶圆、ASE封装、KYEC测试、基板成本)转嫁成本。
- 目标价从NT$5,088上调至NT$5,588,基于2027年38倍PE和2028年18倍PE,认为相对于2025-2028年>50%的收入CAGR仍有吸引力。
论述逻辑
联发科AI ASIC业务受益于谷歌TPU需求增长:3nm TPU因ABF基板供应改善而产能超预期,2nm TPU设计参与确认且ASP更高,推动2027/2028年出货量和盈利预测上调。边缘业务虽面临智能手机销量下滑,但涨价策略可保利润。整体看,云端和边缘AI芯片双轮驱动,支撑目标价上调。
关键展望
- 2027年3nm ZebraFish TPU出货量300万颗,2028年2nm TriggerFish TPU出货量300万颗。
- 第二家CSP客户(Meta或SpaceX)预计在2026年下半年确认。
- 全机架系统设计支持预计在2027年后实现。
- 代理AI换机周期可能从2027年开始,高端安卓手机将受益。
- 风险:EMIB-T基板良率是2nm TPU量产的关键风险。
推荐标的
- 联发科 (2454.TW):超配,目标价NT$5,588(此前NT$5,088),2026年6月23日收盘价NT$4,535,上行空间23%。Top Pick。
关键图表
图1. 我们基于供应链的亚洲谷歌TPU出货量预测(千片,2023-2028年)
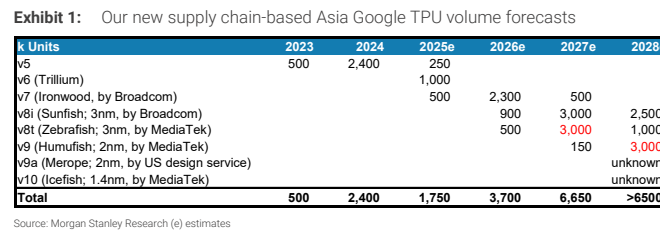
图2. 台积电中介层尺寸路线图
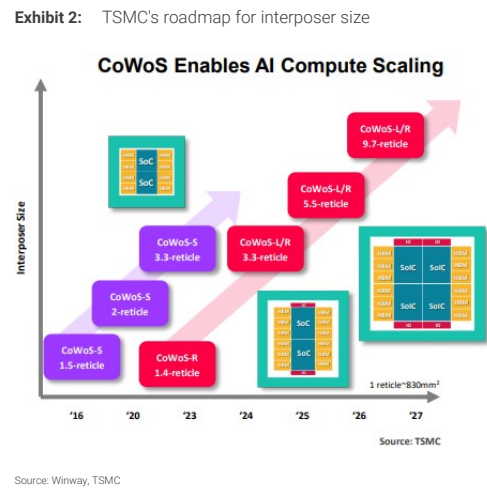
图3. 英特尔EMIB可轻松支持更大的芯片
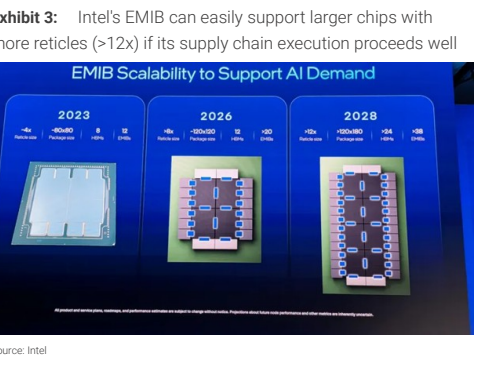
图4. TPU 8t和TPU 8i概览
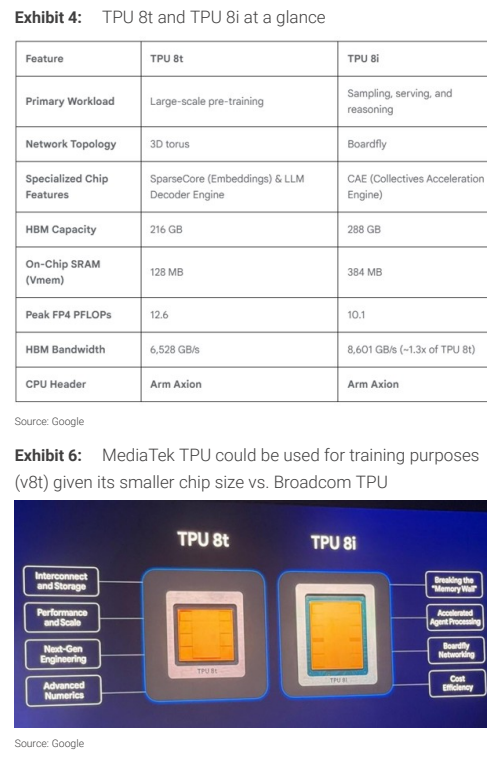
图5. 联发科TPU因其芯片尺寸小于博通TPU,可用于训练目的(v8t)
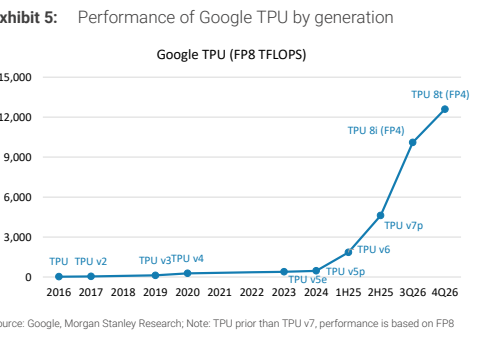
图6. 联发科TPU可用于训练目的
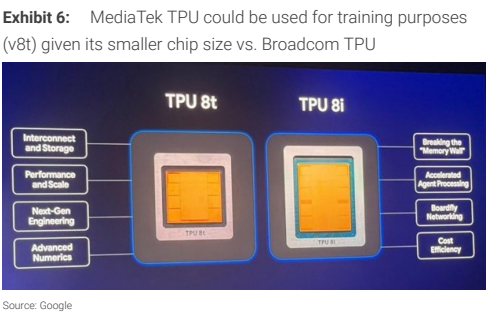
图7. Gemini转型为“代理型”平台
图8. 联发科:盈利预测修正(当前与先前)