华泰证券 Q3实现HNB新合作落地及美国果味烟上市
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
思摩尔国际26Q3实现营收39.46亿元,同比下降6.0%,经调整净利润4.52亿元,同比增长1.8%。 公司雾化业务稳健,大客户口味烟产品已于美国上市,且欧洲一次性电子烟禁令落地利好行业格局。 HNB业务受去年同期高基数影响,营收同比下降47.8%,但环比增长33.2%,并新增一名烟草客户。 雾化医疗业务亏损可控,持续推进外部融资。 华泰证券维持“买入”评级,目标价下调至14.88港币。
主要观点
- 26Q3公司整体营收同比下降6.0%,但经调整净利润实现1.8%的稳增。
- 雾化板块to B业务营收同比增长2.5%,美国市场表现驱动增长。
- 公司已于Q3开始为美国核心大客户交付口味烟产品并在终端上市。
- HNB业务营收同比下降47.8%,主要受去年同期高基数影响。
- HNB业务环比增长33.2%,并与一名新烟草客户建立合作。
- 雾化医疗业务亏损可控,前三季度累计亏损1.75亿元。
论述逻辑
- 营收受高基数影响同比下滑 -> 产品结构改善与费用下降带动利润稳增 -> 监管环境改善与新客户合作支撑长期成长 -> 维持买入评级。
关键展望
- 预计26-28年经调整净利润分别为16.19/21.89/27.58亿元。
推荐标的
- 思摩尔国际 (6969 HK):维持“买入”评级,目标价14.88港币。
关键图表
图1. 图表 1: 可比公司估值表(截至 2026 年 10 月 13 日)
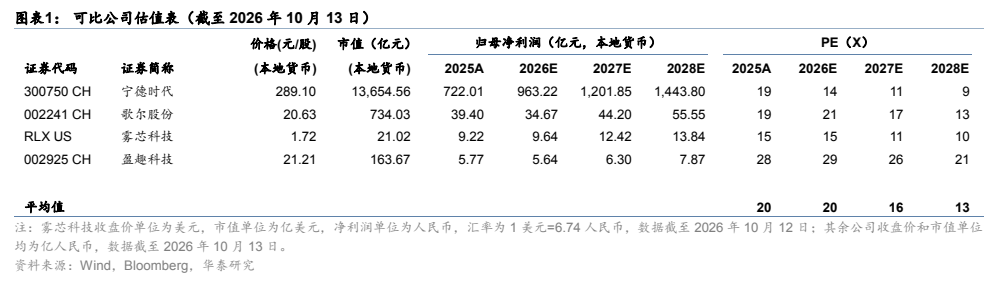
图2. 图表 2: 经调整净利润计算说明
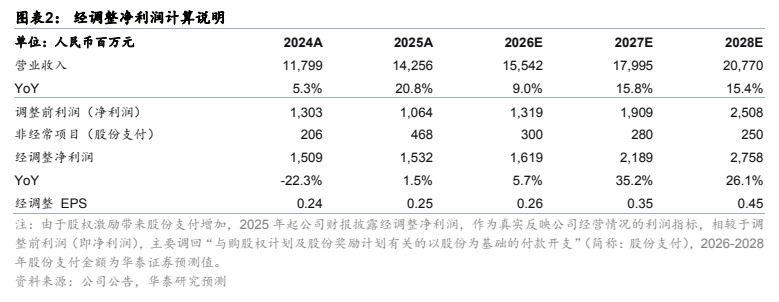
图3. 图表 3: 思摩尔国际 2021 年以来营业收入及增速
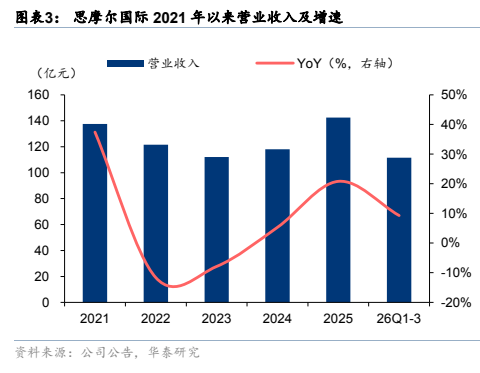
图4. 图表 4: 思摩尔国际 2021 年以来经调整净利润及增速
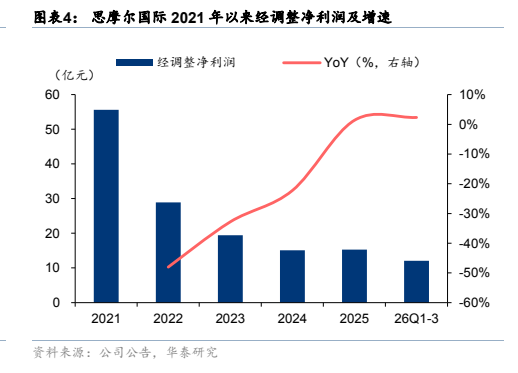
图5. 图表 5: 思摩尔国际 PE-Bands
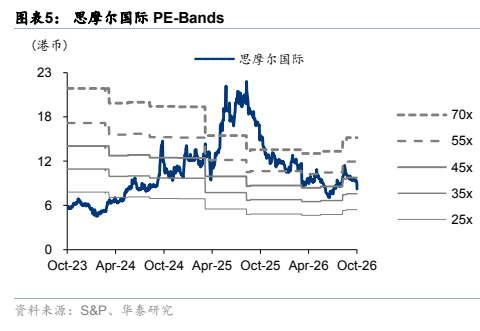
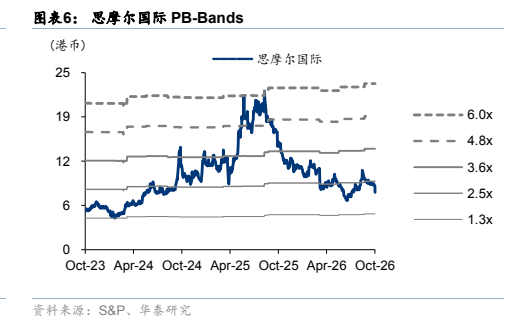
图6. 图表 6: 思摩尔国际 PB-Bands