传媒行业月度点评:消费级AI智能体Muse登顶美区应用榜,出版业“十五五”规划明确转型方向
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年9月1日至9月26日,传媒(申万)指数下跌2.69个百分点,在31个申万子行业中排名第17,子板块中出版逆势上涨3.81%,游戏、广告营销分别下跌4.3%、4.91%;截至9月26日板块PE(TTM,中值)24.79倍,处于2018年以来前60.95%分位。 产业数据明显分化:9月前三周OpenRouter平台Token调用量分别为115T/127T/129T,环比+1.77%/+10.43%/+1.57%;年内国内累计票房293.73亿元(含服务费)、同比下降29.57%;8月游戏市场实际销售收入316.27亿元、同比增长8.08%,自研游戏海外收入20.30亿美元、同比增长20.87%。 事件层面,Meta个人AI智能体Muse上线以来下载量超250万次、登顶美国苹果App Store下载榜首,消费级Agent由“对话”迈向“执行”;9月21日《出版业发展“十五五”规划》印发,明确到2030年出版业高质量发展取得显著成效。 报告认为板块后续行情或更依赖产业催化与业绩兑现,建议把握消费级Agent落地及出版业政策驱动下的结构性机会,维持行业“同步大市”评级,AI应用关注昆仑万维(增持)、出版关注中南传媒(买入)。
主要观点
- 市场回顾:2026年9月1日至9月26日传媒(申万)指数下跌2.69个百分点,相对上证综指下跌0.23个百分点、相对沪深300上涨1.33个百分点、相对创业板指上涨1.66个百分点、相对WIND全A上涨0.26个百分点,涨跌幅位于31个申万子行业中第17名。
- 子板块与个股分化:出版上涨3.81%、数字媒体上涨2.28%,影视院线下跌1.38%、电视广播下跌2.23%、游戏下跌4.3%、广告营销下跌4.91%;130只传媒个股中57只上涨、1只持平、72只下跌,内蒙新华(99.89%)、新华文轩(82.68%)、龙版传媒(55.56%)、新华传媒(50.29%)、天威视讯(25.63%)领涨,北投科技(-16.8%)、易点天下(-11.82%)、海看股份(-11.64%)、完美世界(-11.43%)、巨人网络(-11.08%)领跌。
- 估值处于历史中低分位:截至2026年9月26日传媒(申万)板块PE(TTM,中值)为24.79倍,2018年以来板块平均市盈率为26.5倍,当前PE位于2018年以来的前60.95%分位;相对同花顺全A的比值约1.45倍(80.00%历史分位),相对沪深300的比值1.97倍(64.76%历史分位)。
- AI产业景气延续:九月前三周(8月31日至9月20日)OpenRouter平台Token调用量分别为115T/127T/129T,环比+1.77%/+10.43%/+1.57%;9月1日至26日调用量前五的模型为GLM 5.3 Flash(58.20T,环比>999%)、Hy4 preview(54.80T,new)、GPT-5.6 Luna(52.80T,183%)、DeepSeek V4 Flash 0731(45.70T)、DeepSeek V4.1 Flash(34.40T,new)。
- 电影市场表现偏弱、年内累计票房同比下降近三成:9月1日至26日国内电影整体票房11.62亿元(含服务费)、观影人次0.29亿次;2026年国内已实现票房293.73亿元(含服务费),同比下降29.57%;中秋档总票房2.69亿元、总观影人次708.6万人,《复仇者联盟4:终局之战(加码臻享版)》以8376.9万元居档期首位、单片贡献约31.14%。
- 游戏市场延续增长:2026年8月中国国内游戏市场实际销售收入316.27亿元,环比增长1.7%、同比增长8.08%;客户端游戏收入67.03亿元(环比-2.34%、同比+2.13%),移动游戏收入233.95亿元(环比+1.39%、同比+8.6%),《和平精英》《三角洲行动》《无畏契约:源能行动》等射击类产品带动移动端稳中有升。
- 游戏出海贡献主要增量:2026年8月中国自主研发游戏海外市场实际销售收入20.30亿美元,环比增长0.88%、同比增长20.87%,增量主要由《浪漫餐厅(Gossip Harbor)》《无尽冬日》《奔跑王国》等成熟期产品通过高频运营活动兑现。
- 版号保持常态化发放:8月共有209款国产游戏和6款进口游戏获批,国产版号较2026年7月环比增加16款、较2025年8月同比增加43款;三七互娱《凡人修仙传:大道》、冰川网络《我的末日基地》、游族网络《富翁派对》、电魂网络《合合骑士团》等重点产品过审。
- AI行业动态密集:腾讯WorkBuddy开放平台上线,首批引入超百家生态伙伴、30余个行业应用接入;OpenAI GPT-6 Astra发布,首次达到“关键”级网络安全能力门槛;DeepSeek发布V4.1 Flash(552B参数MoE模型),对HBM需求减少到1/4、对SSD需求减少到1/8,并下调API定价。
- 出版业“十五五”规划落地:9月21日国家新闻出版署印发《出版业发展“十五五”规划》,明确到2030年出版业高质量发展取得显著成效,部署主题出版、扩大优质供给、全民阅读、出版深度融合发展、报业系统性变革、印刷发行业创新发展、国际传播、人才队伍等八个方向。
- Muse登顶美区应用榜:Meta于9月8日发布个人AI智能体Muse,可为用户提供配备浏览器的专属云端虚拟机Muse Secure VM,可浏览网页、填写表单、发送邮件、预订旅行、购物及代为议价;上线以来下载量已超250万次,登上美国苹果App Store下载榜首,验证消费级Agent由“对话”进一步迈向“执行”。
- 投资建议:板块后续行情或更依赖产业催化与业绩兑现,建议把握消费级Agent落地及出版业政策驱动下的结构性机会;AI应用方面建议关注具备自研模型能力、消费级AI产品矩阵及海外用户基础的公司(如昆仑万维),出版方面关注依托内容版权、教育资源及线下发行网络加快数字化转型的传统出版企业(如中南传媒)。
论述逻辑
- 行情回顾显示9月传媒板块下跌2.69个百分点、但出版逆势上涨3.81% → 产业数据验证分化:OpenRouter Token调用量环比+1.77%/+10.43%/+1.57%、8月游戏收入同比+8.08%且自研出海同比+20.87%,而年内电影票房同比下降29.57% → 事件催化强化结构性主线:Meta消费级智能体Muse上线下载超250万次并登顶美国App Store,验证消费级Agent由“对话”迈向“执行”;《出版业发展“十五五”规划》落地明确到2030年转型方向 → 结论:板块后续行情或更依赖产业催化与业绩兑现,建议把握消费级Agent落地及出版业政策驱动下的结构性机会,维持“同步大市”评级,AI应用关注昆仑万维、出版关注中南传媒。
关键展望
- 行情驱动验证点:报告认为传媒板块后续行情或更依赖产业催化与业绩兑现。
- Muse后续进展:9月23日Meta宣布将Muse接入旗下AI眼镜,支持以免手持方式与智能体交互;支付端已支持Stripe旗下Link,后续将增加Shop Pay支付方式。
- 出版业时间目标:《出版业发展“十五五”规划》明确到2030年出版业高质量发展取得显著成效。
- 模型成本端变化:DeepSeek V4.1 Flash采用峰谷定价,闲时价格为高峰时段价格的一半,新价格于2026年9月10日开始生效。
- 风险提示:行业政策需关注版号发放节奏、内容审查标准等潜在调整;新游戏上线后流水、影视票房可能受市场偏好影响不及预期;内容同质化、流量争夺等行业竞争加剧;AI等技术应用不及预期。
推荐标的
- 昆仑万维(增持评级):AI应用方面,随着Agent渗透率提升,建议关注具备自研模型能力、消费级AI产品矩阵及海外用户基础的公司;报告预测其2026E EPS 0.48元、PE 86.16倍。
- 中南传媒(买入评级):《出版业发展“十五五”规划》强化优质内容供给、全民阅读与出版深度融合方向,公司有望依托内容版权、教育资源及线下发行网络巩固主业优势,加快数字化和智能化转型;报告预测其2026E EPS 0.88元、PE 11.56倍。
- 行业评级:维持传媒行业“同步大市”评级(评级变动:维持)。
关键图表
图1. 2026 年 9 月 1 日至 2026 年 9 月 26 日申万一级子行业涨跌幅

图2. 2026 年 9 月 1 日至 2026 年 9 月 26 日申万传媒子板

图3. 2026 年 9 月 1 日至 2026 年 9 月 26 日申万传媒子板

图4. 2026 年 9 月 1 日至 2026 年 9 月 26 日传媒(申万)

图5. 申万传媒行业 PE(截至 2026 年 9 月 26 日)

图6. OpenRouter 平台上 Token 调用量的周度趋势(截至 2026 年 9 月 20 日)

图7. 表 1: OpenRouter 平台上模型使用热度排名(2026 年 9 月 1 日至 9 月 26 日)

图8. 表 2: 2026 年 9 月影片全国票房情况(截至 9 月 26 日)

图9. 中国游戏市场月度实际销售收入
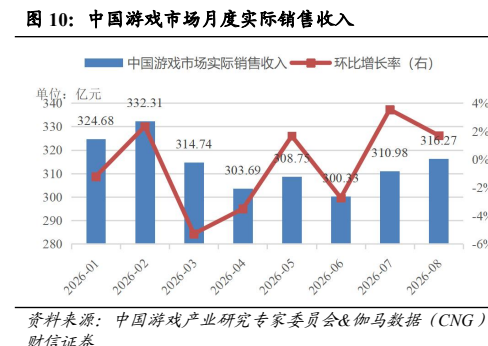
图10. 中国自研游戏海外市场实际销售收入(环比)

图11. 中国自研游戏海外市场实际销售收入(同比)

图12. 国产网络游戏版号下发情况(截至 2026 年 9 月 26 日)
