大类资产观察:油价与加息双重叙事下的资产演绎
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
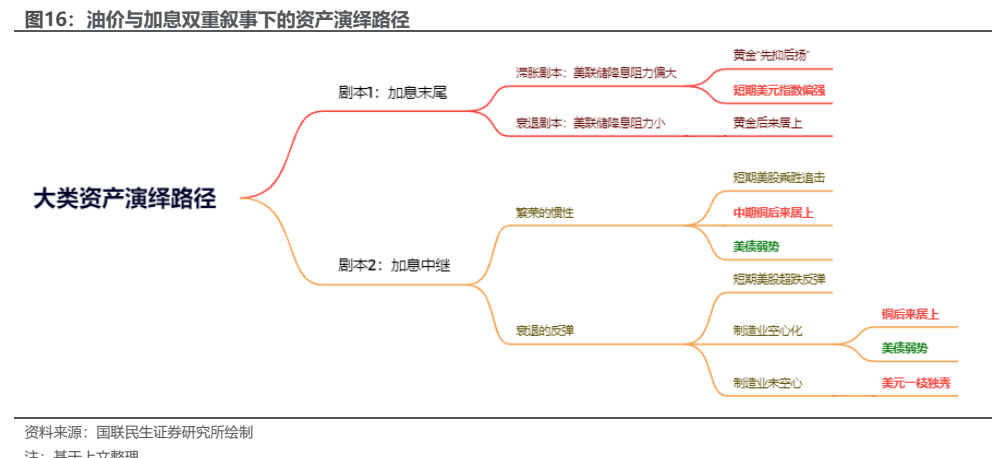
报告以2026年9月美联储加息兑现为切入口,将“油价见顶+加息”的双重叙事归纳为两种演绎路径:剧本1“加息末尾+油价见顶”对应滞胀或衰退剧本,滞胀情形“美元先行,黄金后来居上”、通胀温和情形“黄金有望提前启动”,历史复盘显示该情形下油价见顶后第3-6个月黄金平均收益率高达5.6%;剧本2“持续加息+油价见顶”下,油价见顶后3个月内美股具有“高胜率+高赔率”,第3-6个月铜受益于通胀自上游原油向中游有色的传导而“后来居上”。 历史样本方面,2026-04-08美伊冲突引发的油价见顶当日下跌14.6%、未来3个月最大回撤43.1%,2018-10-11见顶当日下跌2.3%、未来3个月最大回撤44.6%。 就当下而言,2026年9月16日以来沙特寻求恢复运力、特朗普允许伊朗代表参加联合国大会,布伦特原油迅速重返100美元/桶以下,但美国制造业、服务业PMI均高于50%,2026Q2美国实际GDP增速仍高于2%的中枢,纳指一度再创新高,报告判断市场暂时演绎剧本2中的“繁荣的惯性”;CME数据(截至北京时间2026年9月24日)显示美联储未来6个月内或加息2次,对应“加息中继”。 报告进一步提出霍尔木兹海峡与地缘政治、地缘彻底失控、科技公司Capex意愿、2026年11月中期选举、9月30日美国对进口精炼铜关税是否兑现共5大路标,作为市场延续剧本2或转向剧本1的胜负手;短期在中期选举前或科技尚未证伪前,市场或延续剧本2,但随着时间推移终将向剧本1靠拢。
主要观点
- 9月美联储加息兑现后,报告将“油价+加息”双重叙事分为两类:剧本1“加息末尾+油价见顶”与剧本2“持续加息+油价见顶”。
- 剧本1下市场或演绎“滞胀”或“衰退”:滞胀情形通胀高企、美联储在增长与通胀间两难,“美元先行,黄金后来居上”;温和通胀情形下美联储加速向降息过渡,“黄金有望提前启动”。
- 剧本2下,油价在加息中继见顶后3个月内美股具有“高胜率+高赔率”,第3-6个月后铜有望“后来居上”。
- 历史复盘将“油价见顶+美联储加息”样本分为三类:加息左侧(2014年6月、2026年4月、2022年3月)、加息末尾(2018年10月、2006年8月、1974年4月)、持续加息(匀速:2005年9月、2004年10月、1980年12月;提速:2022年6月、1994年8月);当前已处于“加息的右侧”。
- 复盘表显示:2026-04-08美伊冲突下油价见顶当日下跌14.6%、未来3个月最大回撤43.1%(加息左侧);2018-10-11见顶当日下跌2.3%、未来3个月最大回撤44.6%(加息末尾);2005-09-02样本对应IEA紧急释放6000万桶SPR。
- “加息末尾+油价见顶”后第3-6个月黄金平均收益率高达5.6%;2018年10月-2019年1月美国核心PCE同比维持在2%左右震荡,通胀相对温和使市场提前交易“降息前奏”、黄金提前迎来反转。
- 加息末尾样本中油价顶部确认后第3-6个月美股走强:2019-01-11至2019-04-11标普500收益11.2%、纳指13.8%、铜8.0%;美股胜负手取决于分子端,软着陆(2006-2007、2018-2019)下制造业PMI高于50%、业绩韧性支撑后程发力,硬着陆(1974Q2)则实际GDP增速由正转负、美股持续走弱。
- “加息中继+油价见顶”后3个月对应“繁荣的惯性”(1994年8-11月、2004年10月-2005年1月、2005年9-12月美股先行走强)或“衰退的反弹”(1980年12月-1981年3月、2022年6-9月美股“超跌反弹”);第3-6个月通胀自上游原油向中游有色传导、铜后来居上(1994年11月-1995年2月、2005年1-4月、2005年12月-2006年3月、2022年9-12月),1981年因美国制造业尚未空心化、铜表现较弱为例外。
- 图13显示加息中继样本第3个月铜与美股占优:2005-09-02至2005-12-02铜上涨20.3%、黄金13.6%、纳指5.8%;第3-6个月铜延续强势(2005-12-02至2006-03-04铜12.5%、黄金12.2%);该阶段对黄金、美元影响偏中性,美债表现欠佳。
- 当前判断:9月美联储加息兑现后,市场暂时演绎剧本2中的“繁荣的惯性”——美国制造业、服务业PMI均高于50%,2026Q2美国实际GDP增速仍高于2%的中枢,纳指一度再创新高,美股率先启动,铜正逐渐回补关税未兑现的跌幅。
- 地缘与通胀背景:2026年9月16日以来沙特寻求恢复运力、特朗普允许伊朗代表参加联合国大会,地缘冲突风险短期降温,布伦特原油迅速重返100美元/桶以下;但美国核心PCE同比距离美联储目标2%仍存在距离。
- 利率路径:CME数据(截至北京时间2026年9月24日)显示美联储未来6个月内或加息2次,对应“加息中继”剧本;其中2026/10/28会议利率落于400-425区间的概率为69.7%。
论述逻辑
- 9月美联储加息兑现 + 9月16日以来地缘降温令布伦特原油重返100美元/桶以下 → 油价是否见顶成为大类资产配置的胜负手 → 历史复盘将“油价见顶+美联储加息”分为加息左侧、加息末尾、持续加息三类,当前已处于“加息的右侧” → 油价若确认顶部,将走向剧本1(滞胀:美元先行黄金后来居上;温和通胀/衰退:黄金提前启动)或剧本2(加息中继:3个月内美股高胜率高赔率,3-6个月后铜后来居上) → 当下美国制造业、服务业PMI均高于50%、2026Q2实际GDP增速高于2%中枢、纳指再创新高、CME隐含未来6个月或加息2次 → 判断市场暂时演绎剧本2中的“繁荣的惯性” → 再以霍尔木兹海峡与地缘政治、地缘彻底失控、科技Capex意愿、中期选举、精炼铜关税5大路标决定向剧本1切换的速度。
关键展望
- 短期来看,中期选举前或科技尚未证伪前市场或延续剧本2“繁荣的惯性”,但随着时间推移终将向剧本1靠拢,5大路标是决定演绎速度的胜负手。
- 路标1(霍尔木兹海峡与地缘政治):海峡迅速恢复则美联储通胀担忧大幅缓解、市场提前切换剧本1、黄金有望逆转;拥堵与沙特供给受限长期化则延续剧本2,铜价及相关权益资产或仍具上涨空间。
- 路标2(地缘彻底失控):若美伊、沙特、胡塞突破底线互袭能源设施,美联储或需加息提速遏制通胀,市场或向衰退剧本演绎、美元指数或一枝独秀,降息有利资产或遭遇重大滑铁卢;报告称该情形暂时为肥尾事件。
- 路标3(科技Capex):10年期美债收益率已向上突破5%,微软、亚马逊、甲骨文等科技巨头仍具较强资本开支意愿;若持续加息触及资本开支意愿转弱的阈值,上游通胀向中游传导在需求侧受挑战,市场或向剧本1后半段提前演绎。
- 路标4(中期选举):2026年11月中期选举后特朗普维稳美股诉求或有所降低,市场对美国经济增长预期或减弱,或演绎滞胀或衰退剧本。
- 路标5(关税):若9月30日美国对进口精炼铜加征关税预期未兑现、中美关税持续下降,市场或向剧本1演绎;若中美或中欧关税反复、精炼铜关税落地,中游品涨价或使美联储加息更加激进,市场向剧本2延续。
- 利率路径验证点:CME数据(截至北京时间2026年9月24日)显示美联储未来6个月内或加息2次,对应“加息中继”剧本,为报告当前判断提供市场定价佐证。
- 风险提示:美联储对通胀产生重大误判、美伊冲突再次反复且霍尔木兹海峡关闭时间长于预期、全球经济增速不及预期、历史复盘未必反映未来。
推荐标的
- 报告未明确给出推荐标的;全文为宏观策略复盘,未涉及个股或证券评级、目标价,文中仅将微软、亚马逊、甲骨文等科技巨头的资本开支意愿作为路标3的观察对象。
关键图表
图1. 2026 年 9 月油价变化复盘
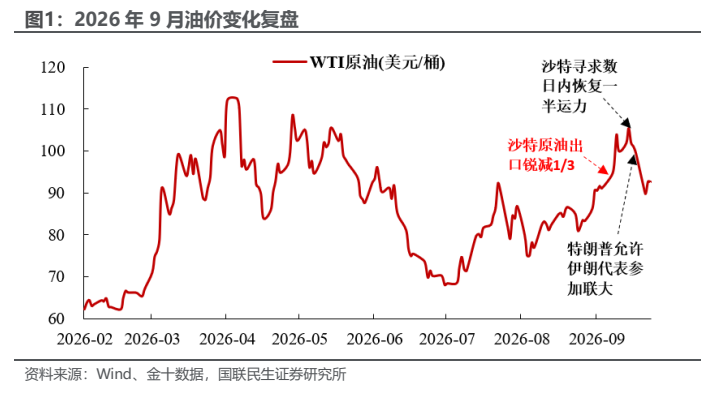
图2. 历次“油价见顶+美联储加息前后”复盘
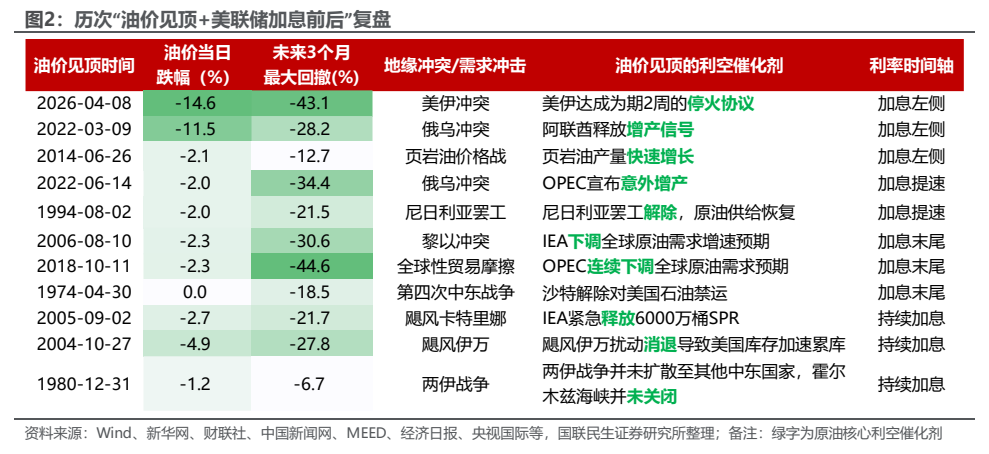
图3. 油价在加息末尾阶段见顶后 6 个月,美国经济往往处于衰退或滞胀阶段
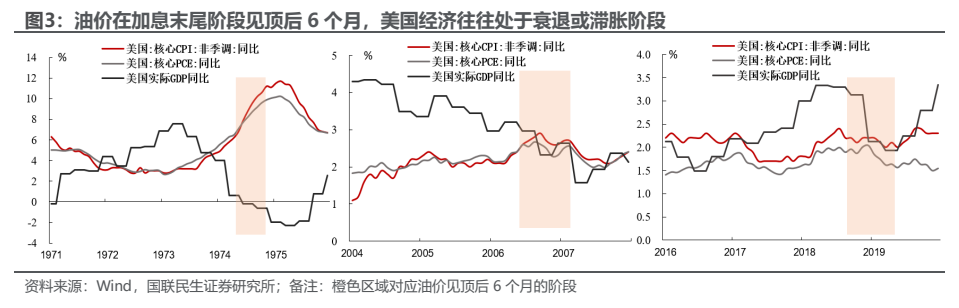
图4. “加息中继+油价见顶”后 6 个月,美股业绩增速复盘
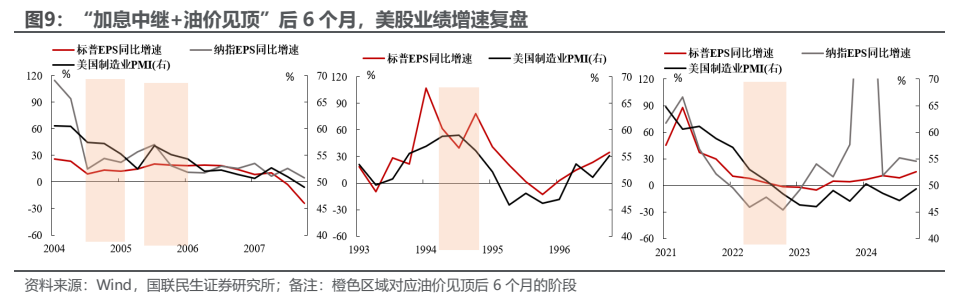
图5. “加息中继+油价短期见顶”后,铜和美股等顺周期资产占优
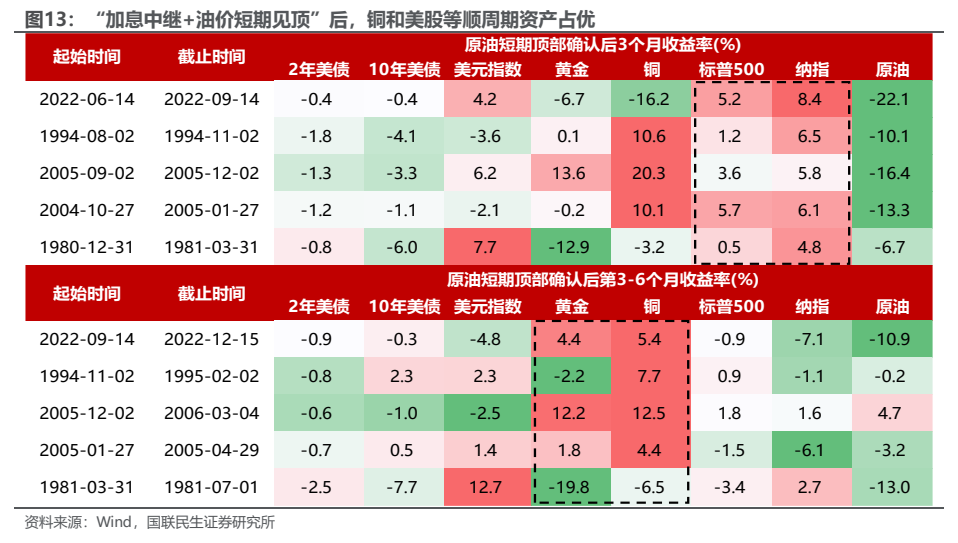
图6. 美国核心 PCE 同比距离美联储目标 2%仍存在距离
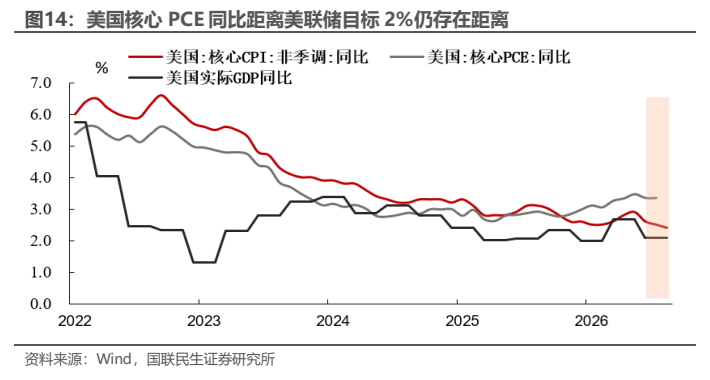
图7. CME 预期美联储未来 6 个月内或加息 2 次,对应“加息中继”剧本
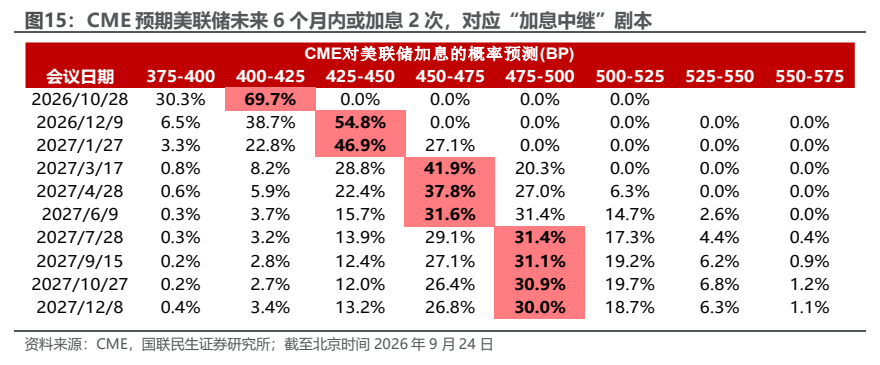
图8. 油价与加息双重叙事下的资产演绎路径