摩根大通:中国地产K型企稳,首选国企开发商
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通与冰山指数专家交流后认为,中国二手房市场正从“急跌”转向“缓跌”,但短期难以出现全国性的绝对反转。二手成交虽由4—5月同比25%至30%的增速降至6—7月约10%,预计2026年下半年和2027年仍保持正增长。全国房价在2026年仍处下行趋势但跌幅收窄,上海最先确认企稳并可能在2027年进入扩张,深圳、北京、广州及更多核心城市可能在2027年见底。该行建议在K型企稳背景下坚持销售表现较好的国企开发商,首选中国海外发展、华润置地和金茂。企稳依据包括总价、租金、挂牌量和议价率改善,但需求、库存和政策支持高度分化,不能将上海信号直接外推至全国。
主要观点
- 冰山40城成交均价指数已较高点下跌41%,但仍比2014—2015年上一轮周期起点高9%。70城挂牌价的月度跌幅已由2023—2025年的超过1%收窄至2026年的约0.5%,专家判断市场已从急跌转为缓跌,进一步下跌空间可能小于9%。
- 实时二手成交同比增速由4—5月的25%至30%降至6—7月的约10%,弱于此前15%的预期,但专家仍预计2026年余下时间保持约10%的同比增长,并以2027年继续正增长为基准情景。
- 本轮企稳与2021年以来数次短暂企稳不同:成交回升时房价跌幅同步收窄,而非量增价跌进一步恶化;总价指数、租金和市场情绪均出现改善,恐慌性抛售减弱,表明买方购买力正在恢复。
- 25城二手挂牌量自2025年11月下降,2026年3—5月每月减少约1万套,5月后整体趋稳;一线城市挂牌量仍在下降。40城平均议价率从2026年2月峰值10.7%降至10.3%,上海由9.2%降至6.5%,显示卖方压力温和缓解。
- 冰山40城总价指数自2025年11月企稳,反映买家更愿意动用储蓄购房且公积金贷款放松提高了购买力。50城租金自2026年起亦趋稳,虽然租金上涨不必然直接导致房价上涨,但它改善了住宅现金流和市场信心。
- 上海是最先确认底部的城市:挂牌量较高点下降32%,主要来自二手成交高于新增挂牌,而不是大规模撤牌;挂牌价指数自1月反弹1.8%,500万元以下房源近六个月上涨1.5%至5%,企稳正向更高总价段扩散。
- 深圳尚未真正见底。挂牌量自5月减少6000套主要源自缺乏买方的僵尸房源撤销,而非需求增强;高端房源相对强势、700万元以下大众市场仍下跌,预计2026年跌3%至4%,2027年才可能见底。
- 苏州、合肥、宁波等二线城市以及靠近深圳的惠州、靠近北京的廊坊出现企稳迹象,但部分城市更多是经历60%至70%大幅调整后自然触底,并不完全代表基本面已经改善。
- 2026年下半年上海房价预计大致持平,若2027年初旺季启动上行,深圳和北京可能跟随;北京、广州2026年或下跌4%至5%,多数核心城市跌5%至6%,在去库存改善后于2027年稳定。
- 政策方面,专家不期待短期有大规模支持。降低税费、按揭利率与提供补贴更有效,但大规模按揭补贴的可能性低;北京和上海进一步放松限购对扭转情绪的作用也被认为有限。
论述逻辑
二手成交保持同比正增长且挂牌量、议价率下降 → 总价与租金企稳、恐慌抛售减少 → 房价由急跌转为缓跌 → 上海因成交强于新增挂牌率先稳定,深圳与其他城市仍呈高低端分化 → 去库存和信心修复决定更多核心城市2027年见底 → 地产配置应优先选择销售增长领先、资产负债表更稳的国企开发商,并避免把局部企稳误判为全国性反转。
关键展望
- 二手成交预计在2026年下半年维持约10%的同比增长,并可能延续至2027年。成交是否能转化为价格稳定,取决于挂牌量继续下降、议价率收窄以及买方购买力能否持续改善。
- 上海房价在2026年下半年有望大致持平,若2027年初旺季进一步上行,可能成为其他一线城市信心修复的示范;深圳、北京和广州则仍需等待去库存与大众市场需求改善。
- 全国房价2026年仍会下跌但跌幅收窄,多数核心城市可能在2027年触底。供给高、人口和收入基础较弱的城市仍面临更长调整周期,K型分化不会迅速消失。
- 政策若能降低税费、按揭成本或提供有针对性的补贴,将比进一步放松限购更直接改善可负担性;报告认为大规模按揭补贴概率低,因此市场修复不能依赖强刺激。
- 开发商层面,销售领先的国企更可能受益于城市分化和购房者风险偏好变化。若成交再度转弱、租金回落或库存去化停滞,房价与估值改善将延后。
推荐标的
- 中国海外发展:销售表现领先的国企开发商,可受益于上海等高能级城市企稳及购房者向信用更强主体集中。
- 华润置地:具备国企信用与核心城市资产布局,在K型企稳和市场份额向优质开发商集中的环境下相对受益。
- 金茂:被摩根大通列为首选之一,适合关注其销售增长与核心城市项目去化对估值修复的推动。
关键图表
Figure 1:冰山指数十大城市实时二手房日成交量
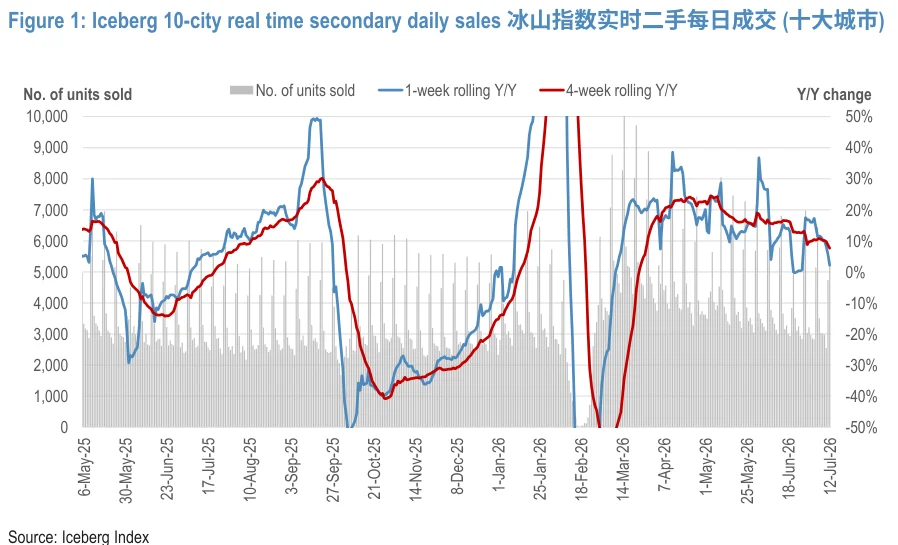
Figure 2:冰山指数26城实时二手房成交量同比增速

Figure 3:冰山40城成交均价指数

Figure 4:冰山70城二手挂牌价指数月度变动趋势

Figure 5:冰山40城总价指数
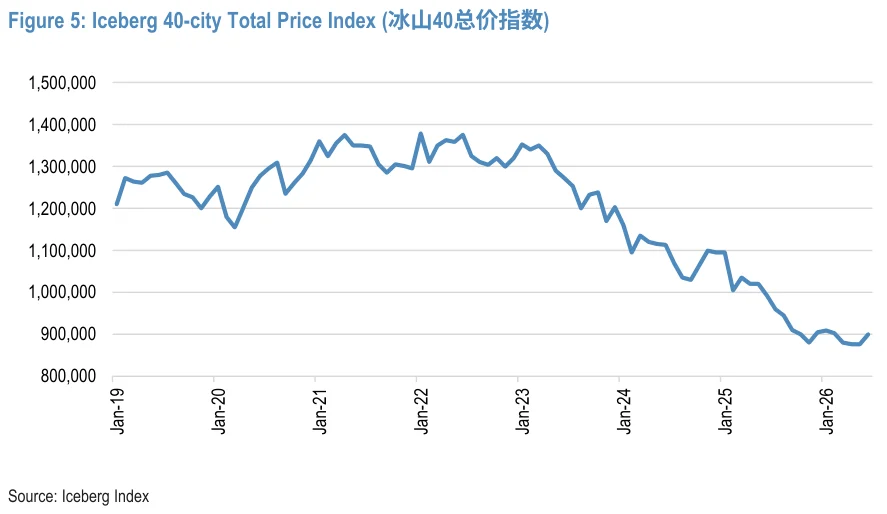
Figure 6:上海冰山指数二手挂牌价指数

Table 1:按总价区间划分的上海冰山二手挂牌价指数变动

Figure 7:深圳冰山指数二手挂牌价指数

Table 2:按总价区间划分的深圳冰山二手挂牌价指数变动百分比
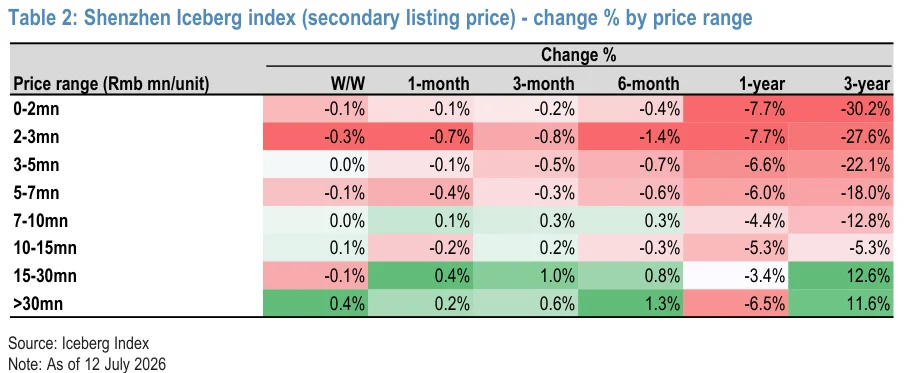
Table 3:冰山指数对2026年房价的预期
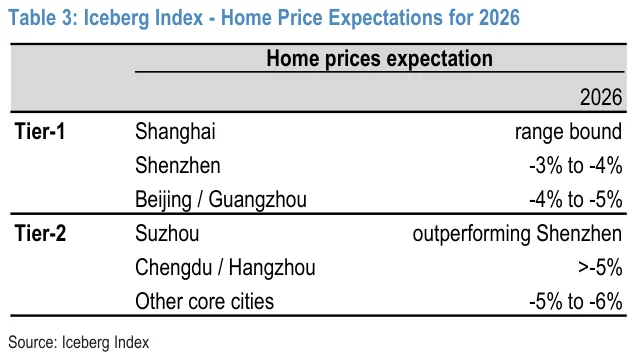
Figure 8:冰山一线城市二手挂牌量(千套)
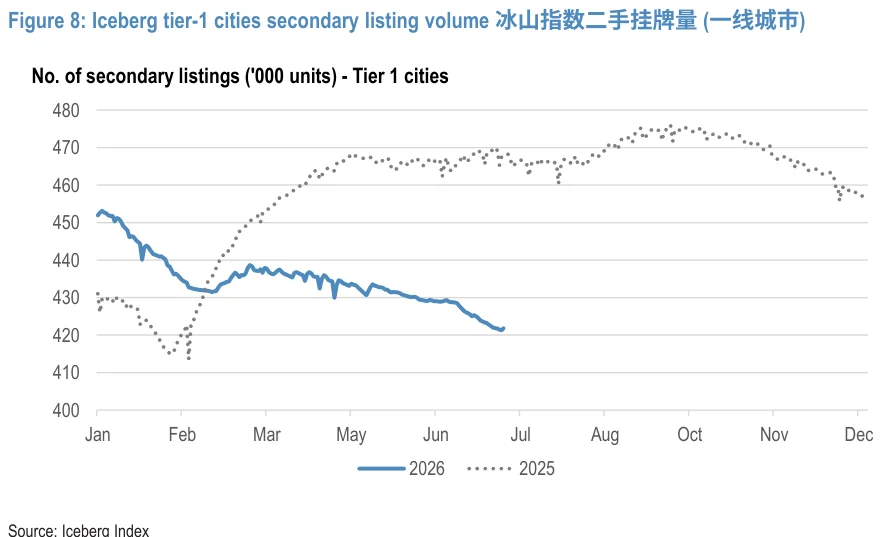
Figure 9:冰山25城二手挂牌量(套数)
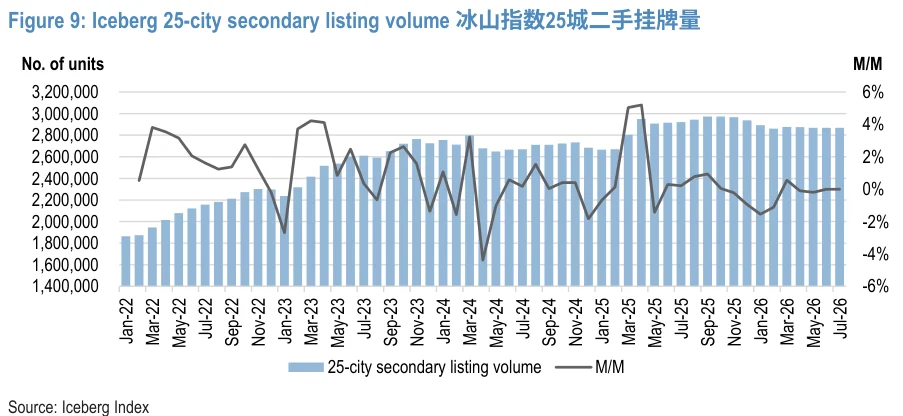
Figure 10:上海二手房挂牌量(套数)

Figure 11:深圳二手房挂牌量

Figure 12:50城平均租金月度变动

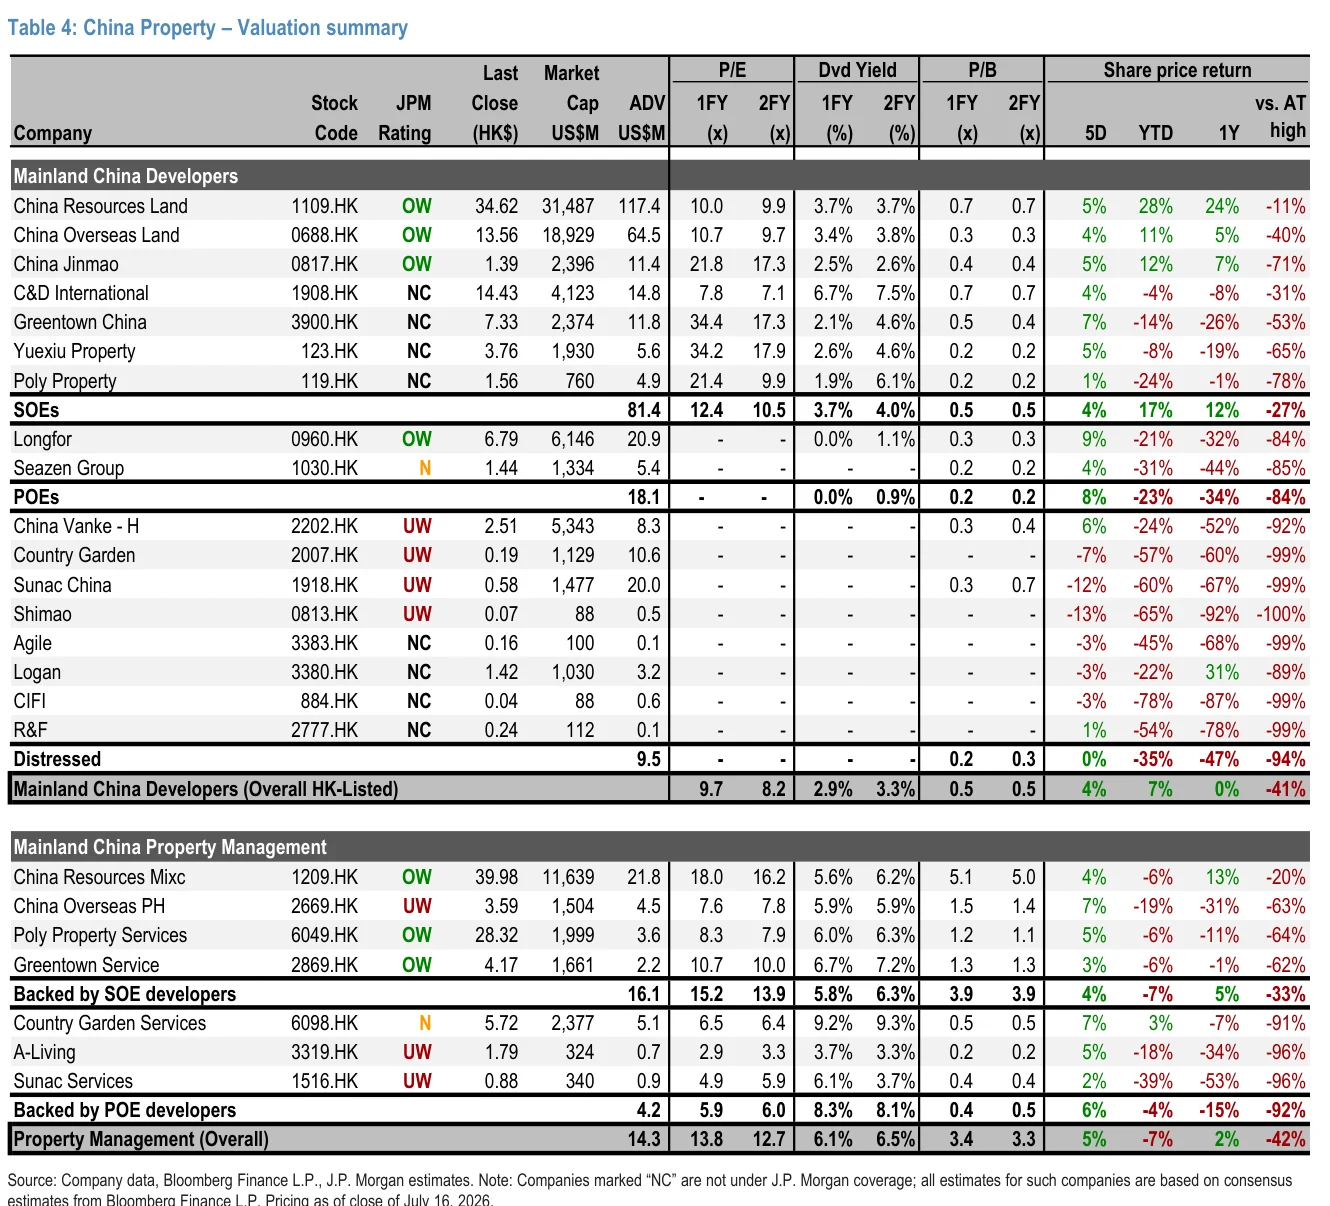
Table 4:中国房地产公司估值汇总