瑞银 壳牌(SHEL.L)time on the road with管理层反馈
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银近期与壳牌下游、可再生能源及能源解决方案部门总裁进行了投资者会议。 报告指出,炼油利润率表现强劲且预计将持续超出预期,公司通过精简投资组合及提升生产效率持续改善现金流。 壳牌目前拥有7家炼油厂,较2004年的51家大幅减少,且无意改变当前的炼油战略或资本配置优先级。 化工业务方面,公司维持不作为化工资产长期持有者的基本观点,计划到2030年减少资本占用。 此外,公司在移动出行领域采取“价值优先于销量”策略,并正将电力交易模式引入可再生能源解决方案。
主要观点
- 炼油利润率维持高位,且预计将持续超出预期。
- 壳牌已将炼油厂数量精简至7家,认为该规模适宜。
- 第二季度炼油厂利用率达到102%,部分受维护延迟影响。
- 化工业务计划到2030年减少资本占用,且不会在周期底部出售资产。
- 移动出行部门采取“价值优先于销量”策略,导致全球需求出现中个位数下降。
- 2026年每股收益(UBS预测)为432.21 GBX。
论述逻辑
- 炼油利润率强劲且持续 -> 生产效率提升与交易整合 -> 现金流改善 -> 维持资本配置纪律 -> 剥离非核心资产(如化工) -> 提升股东回报。
关键展望
- 预计2026年净利润为325.72亿美元,2027年为258.75亿美元。
- 预计2026年每股股息(DPS)为1.58美元。
推荐标的
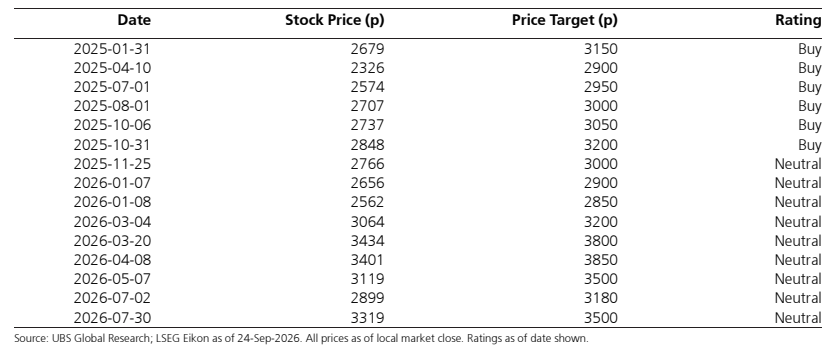
- 壳牌(SHEL.L)评级为中性,目标价3,500p。
关键图表
图1. 壳牌 - 瑞银与市场共识对比
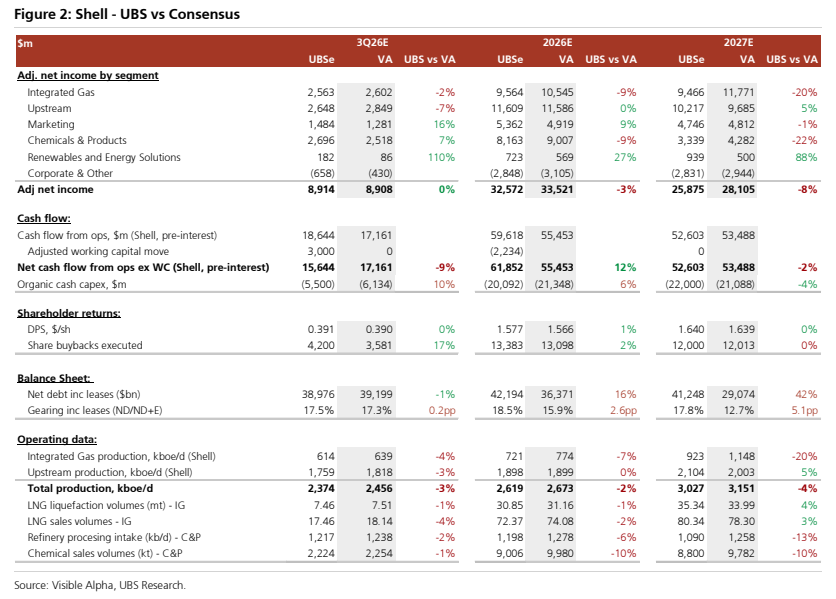
图2. 壳牌 - 分部加总估值(SOTP)及目标价摘要
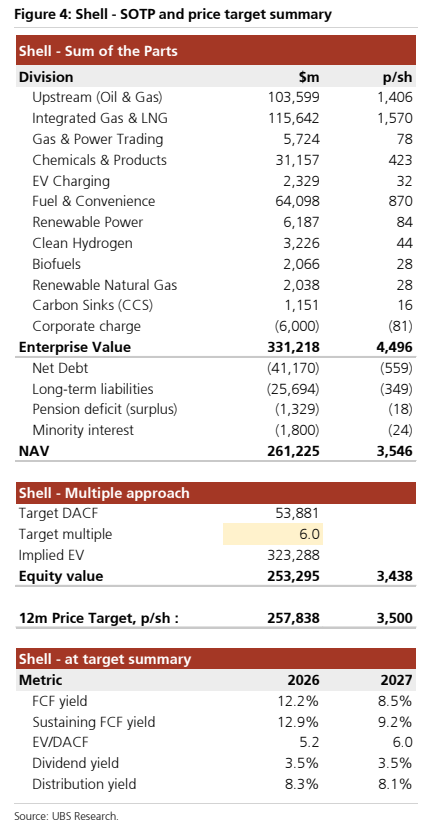
图3. 欧洲能源行业估值表
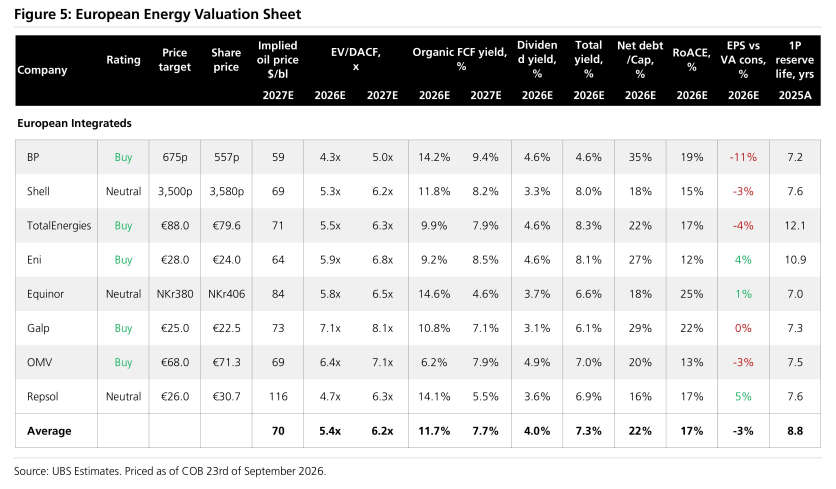
图4. 日期 股价(便士) 目标价(便士) 评级