国金证券 食品饮料行业研究行业景气趋势延续,推荐禀赋龙头底部配置 2026 10 11
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告指出食品饮料行业整体处于底部企稳阶段,白酒双节动销同比下滑近双位数,但行业去库已步入尾声,EPS出清斜率最陡峭阶段已过。 啤酒行业旺季景气度受餐饮弱复苏及天气影响表现平淡,但中期修复可期。 调味品行业需求分化,餐饮疲软而居民端稳健,龙头份额提升逻辑持续。 休闲零食量贩渠道保持扩张,软饮料受天气及成本抬升影响整体承压。 整体建议关注具备差异化竞争优势的禀赋型龙头及顺周期估值修复机会。
主要观点
- 白酒双节动销预计同比下滑近双位数,主要受消费氛围疲软影响。
- 白酒行业去库已步入尾声,核心单品价盘企稳。
- 白酒估值已处于低位,贵州茅台PE小于20X,其余头部酒企约15X。
- 啤酒行业旺季景气度兑现度较低,销量持续小幅回落。
- 调味品行业餐饮需求疲软,但B端企业9月出货增速加快。
- 零食量贩渠道具备相对比较优势,26年仍具备开店空间。
- 软饮料行业受天气扰动,7-8月动销放缓,9月呈现小幅修复。
- 2026年8月规模以上白酒产量为19万千升,同比+2.1%。
论述逻辑
- 消费氛围疲软导致动销下滑 -> 行业去库步入尾声且价盘企稳 -> EPS出清斜率最陡峭阶段已过 -> 市场已定价谨慎预期 -> 具备α禀赋的龙头具备交易容错率与估值修复空间。
关键展望
- 白酒行业景气度处于“下行趋缓”阶段,后续旺季将检验是否步入筑底。
- 啤酒行业中期维度餐饮修复仍可期待。
- 饮料企业利润率压力预计持续增长。
推荐标的
- 高端酒:贵州茅台、五粮液;稳健区域龙头:金徽酒、今世缘、迎驾贡酒。
- 弹性标的:古井贡酒、山西汾酒、泸州老窖。
- 调味品:海天味业、安琪酵母;关注天味食品、颐海国际。
- 零食:关注鸣鸣很忙、万辰集团;建议关注盐津铺子、卫龙美味。
- 软饮料:核心推荐农夫山泉,关注东鹏饮料、百润股份。
关键图表
图1. 图表 1: 周度行情
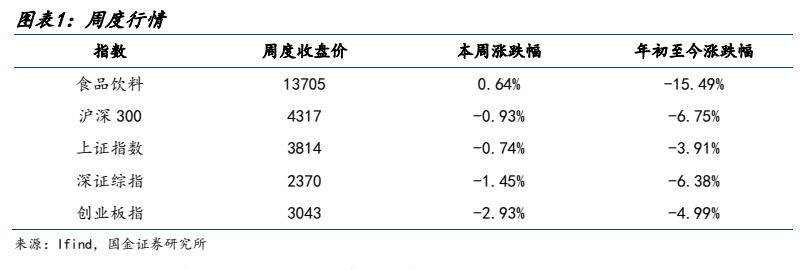
图2. 图表 2: 周度申万一级行业涨跌幅
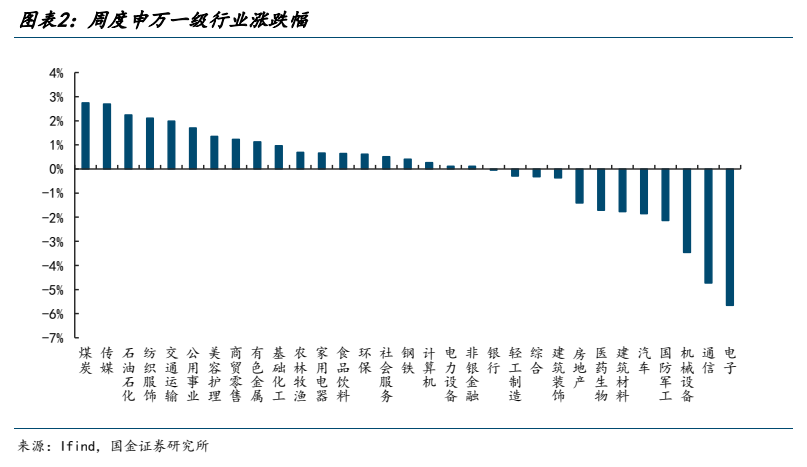
图3. 图表 3: 周度食品饮料子板块涨跌幅
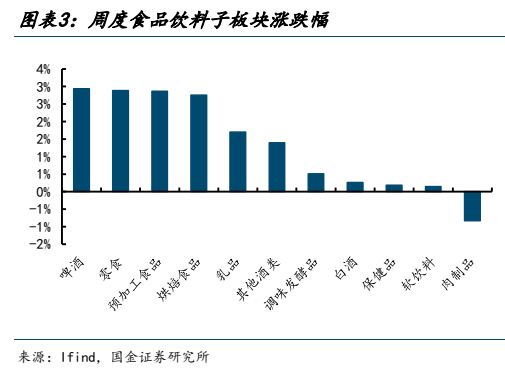
图4. 图表 4: 申万食品饮料指数行情
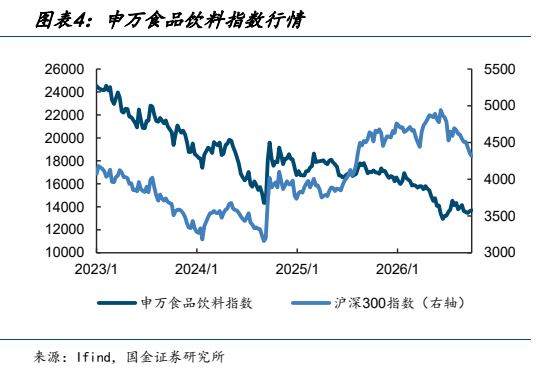
图5. 图表 5: 周度食品饮料板块个股涨跌幅 TOP10
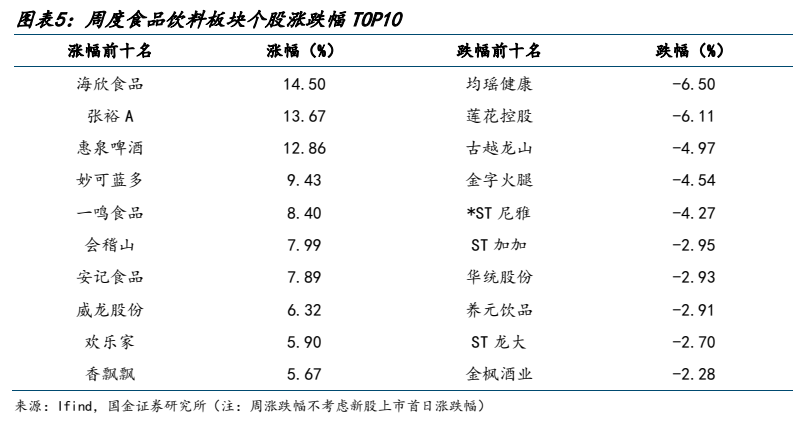
图6. 图表 6: 非标茅台批价走势(元/瓶)
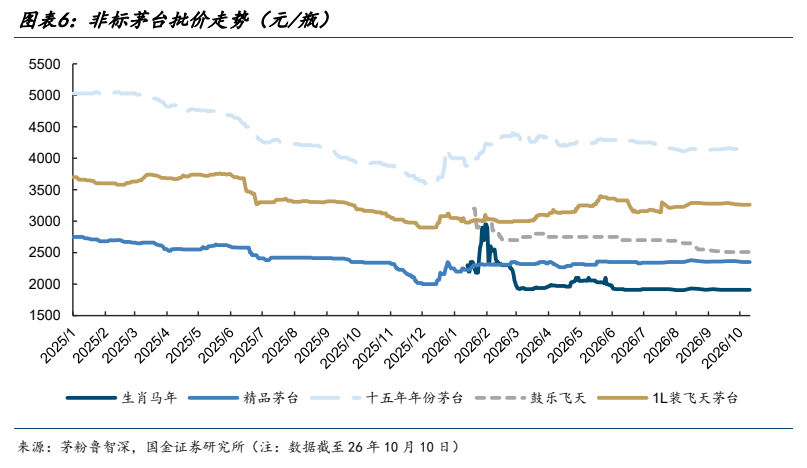
图7. 图表 8: 高端酒批价走势(元/瓶)
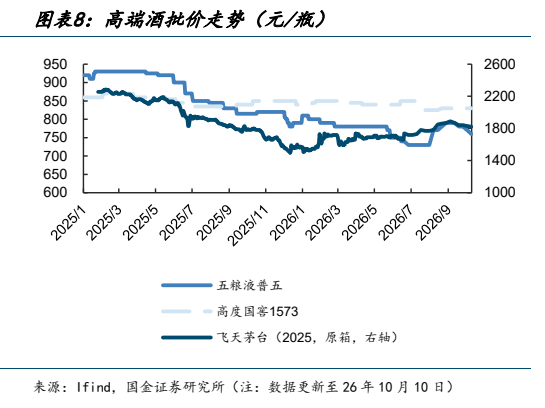
图8. 图表 9: 国内主产区生鲜乳平均价(元/公斤)
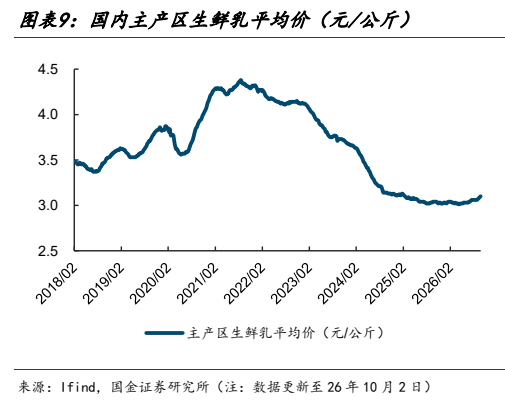
图9. 图表 10: 中国奶粉月度进口量及同比(万吨,%)
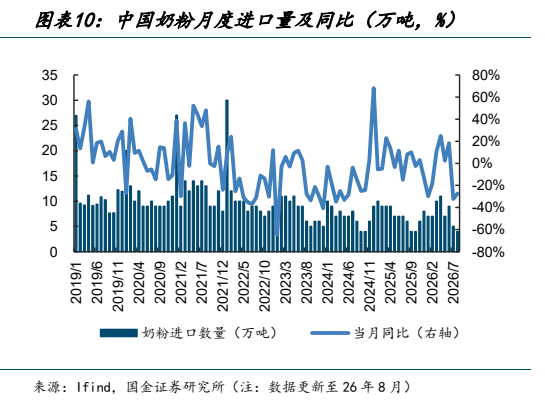
图10. 图表 11: 啤酒月度产量(万千升)及同比(%)
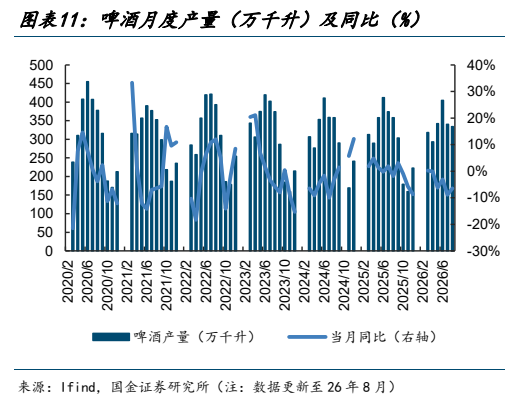
图11. 图表 12: 啤酒进口数量(万千升)与均价(美元/千升)
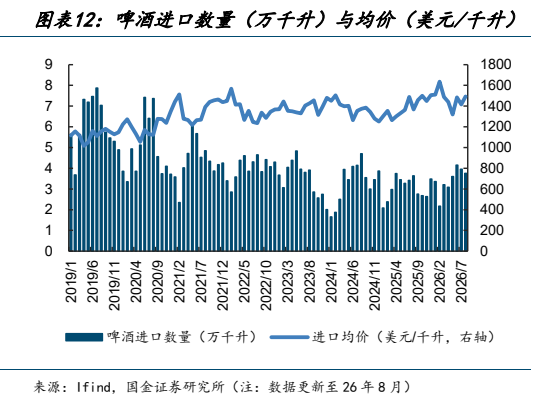
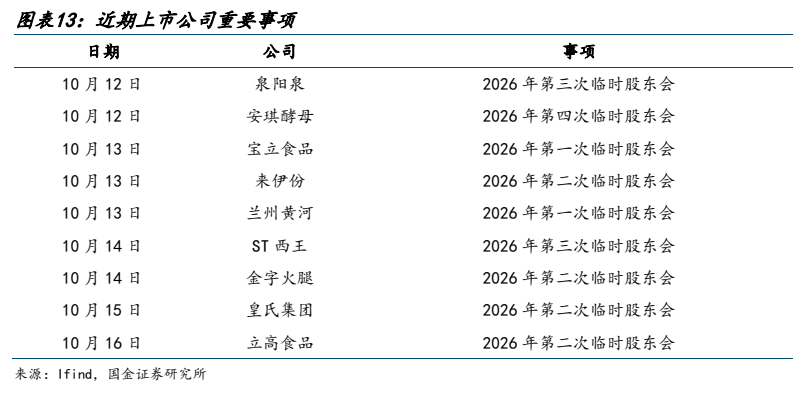
图12. 图表 13: 近期上市公司重要事项