伯恩斯坦 美国网络与通信设备美国网络:串联起来……人工智能时代的网络设备入门
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本篇是伯恩斯坦发布的入门导读(primer),承接其 9/29 收盘后对美国网络与通信设备板块的首次覆盖(积极观点),面向初次接触该板块的投资者。 报告定义网络设备为自身不处理或存储数据、而是帮助其他设备通信的产品,解决转发、性能、可靠性与安全四大问题;行业核心产品为交换机、企业网络、光传输与收发器,覆盖公司另供应光纤与光模块,客户分为企业、服务提供商与超大规模云厂商三类。 网络是每年 $5.6T IT 支出中 $89B 的细分行业,但因服务提供商市场饱和、云化令超大规模厂商绕开 OEM,网络股过去 25 年平均负增长,是历史上表现最差的科技子板块之一。 AI 改变了格局:算力扩张快于网络性能形成'带宽墙',网络日益成为 AI 整体性能瓶颈,催生 Scale-up、Scale-out、Scale-across、Scale-in 新架构,AI 加速器出货自 2023 年已翻倍。 伯恩斯坦预计行业 2026-28 年增速 18%(其中云 & AI 33%、企业 9%、服务提供商 4%),表内分部 2026-28 CAGR 为云/数据中心 38.8%、企业 9.4%、服务提供商 4.3%、合计 18.1%。 机架成本测算显示网络价值量随代际跃升:H100 DGX x8、GB200 NVL 72、VR NVL 72 单机架总成本分别为 2,026、4,296、9,093 $K,网络子项(Networking sub-total)分别为 134、628、1,267 $K。 报告同时提醒并非所有技术都影响股价(WiFi 周期官方发布日与股价走势关联甚微),建议投资者聚焦真正驱动股票的技术。
主要观点
- 网络设备自身不处理或存储数据,而是帮助其他设备通信、构建更大的设备生态,核心解决转发、性能、可靠性与安全四大问题。
- 网络是每年 $5.6T 全球 IT 支出中 $89B 的细分行业;核心产品类别包括交换机、企业网络、光传输和收发器,覆盖公司还供应光纤与光模块;AI 后端交换机因加速器间海量数据传输而对性能要求极高,是行业关键增长领域。
- 网络产品三大客户群:企业需要封闭内部网络(LAN/WAN),服务提供商连接广域地理范围但市场饱和、增长停滞,超大规模云厂商持有庞大算力并为 AI 实验室出租用于推理与训练,需持续升级数据中心内外的连接。
- 网络股历史上是表现最差的科技子板块之一,过去 25 年平均经历负增长,源于对服务提供商的高敞口以及云化对 OEM(如 Cisco、Arista、HPE Juniper)的逆风。
- 超大规模云厂商自营软件与服务、绕开 OEM 直接与 EMS/ODM 厂商合作,对多数网络 OEM 是逆风;Arista 是显著例外,其 EOS 软件对超大规模客户仍有差异化,因而在 Meta、Microsoft 等关键云客户处持续获取份额。
- AI 是网络板块重估的催化:算力性能扩张快于网络性能,形成'带宽墙',网络日益成为 AI 整体性能瓶颈,由此催生 Scale-up(机内加速器密集互联如单节点)、Scale-out(跨机架/节点)、Scale-across(跨数据中心直连组成单一集群)、Scale-in(连接终端用户与加速算力)等新架构。
- 需求侧证据:AI 加速器出货量自 2023 年翻倍且预计未来持续增长,AI 前端与后端交换机估算亦预计继续增长。
- 增长测算:伯恩斯坦预计行业 2026-28 年增速为 18%(图题:其中云 & AI 为 33%、企业 9%、服务提供商 4%);表内分部 2026-28 CAGR 为云/数据中心 38.8%、企业 9.4%、服务提供商 4.3%、合计 18.1%。
- 机架成本结构显示网络价值量随代际跃升:H100 DGX x8、GB200 NVL 72、VR NVL 72 单机架总成本分别为 2,026、4,296、9,093 $K,其中网络子项分别为 134、628、1,267 $K,scale-up 分别为 112、287、871 $K,scale-out 分别为 22、341、396 $K。
- scale across 的实例是 xAI 的 Colossus:因单一州电力不足,项目拆分为田纳西州界两侧的两个数据中心;作者认为延迟对推理与 agentic 负载的影响小于市场认知,scale across 主要是模型训练的故事。
- 报告提醒并非所有技术都影响股价:官方 WiFi 周期发布日与 CSCO、ANET、JNPR 等股价走势几乎没有关联,投资者应聚焦真正驱动股票的技术。
论述逻辑
- 网络设备不处理/存储数据、只为连接其他设备而生 → 行业由交换机、企业网络、光传输、收发器构成,客户分为企业/服务提供商/超大规模云厂商 → 历史上服务提供商饱和、云化令超大规模厂商绕开 OEM,网络股过去 25 年平均负增长、沦为表现最差的科技子板块之一 → AI 算力沿摩尔定律扩张而网络未同步扩容,形成'带宽墙',网络成为 AI 整体性能瓶颈 → 催生 Scale-up/Scale-out/Scale-across/Scale-in 新架构,AI 加速器出货自 2023 年翻倍、前后端交换机预计持续增长 → 伯恩斯坦据此测算 2026-28 年行业增速 18%,云/数据中心分部 CAGR 38.8% 领跑 → 结论:网络已因 AI 机会完成重估、是结构性赢家,本篇作为入门导读,建议投资者聚焦真正驱动股价的技术与公司。
关键展望
- 行业增长预测:2026-28 年 CAGR 合计 18.1%,其中云/数据中心 38.8%、企业 9.4%、服务提供商 4.3%;市场规模预测图展示至 2030E。
- AI 需求展望:AI 加速器出货量自 2023 年翻倍且预计未来持续增长(Exhibit 8);AI 前端与后端交换机估算均预计继续增长(Exhibit 9)。
- 技术判断:scale across 主要服务模型训练场景;作者认为延迟对推理与 agentic 工作负载的影响小于市场认知。
- 本篇为入门导读,未提供个股评级、目标价或明确验证时间表;板块积极观点详见 9/29 首次覆盖报告 US Networking: Scaling the bandwidth wall,Bernstein 股票评级基于未来 12 个月相对市场指数的表现。
推荐标的
- 板块层面:伯恩斯坦已于 9/29 收盘后首次覆盖美国网络与通信设备行业并持积极观点(Initiating with a positive view);本篇入门导读未逐一给出个股评级与目标价。
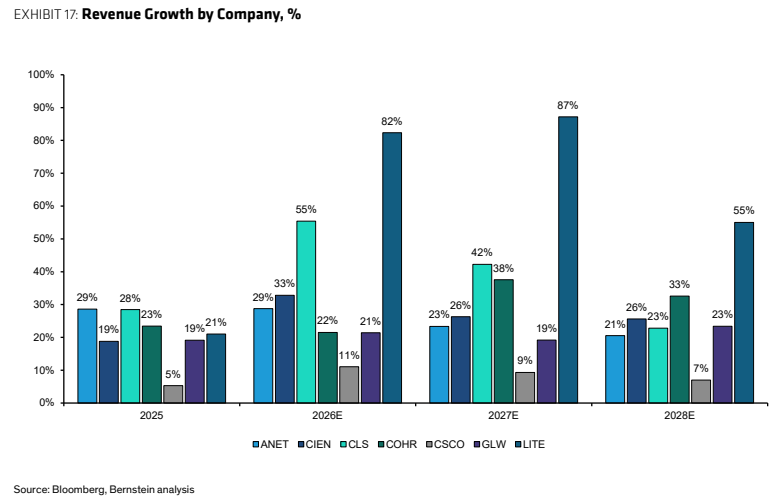
- 覆盖公司(Exhibit 17 收入增速图列示):ANET(Arista)、CIEN(Ciena)、CLS、COHR(Coherent)、CSCO(Cisco)、GLW(Corning)、LITE(Lumentum),图中展示其 2025-2028E 收入增速。
- 文中点名个股:Arista 为云化趋势中的显著例外与赢家,其 EOS 软件对超大规模客户仍有差异化,持续从 Meta、Microsoft 等关键云客户获取份额。
- 关联覆盖:伯恩斯坦多行业团队以 Outperform 首评连接器公司 Amphenol 与 TE Connectivity(铜连接相关,正文交叉引用)。
关键图表
图2. 全年IT支出达5.6万亿美元规模,其中网络设备支出为890亿美元
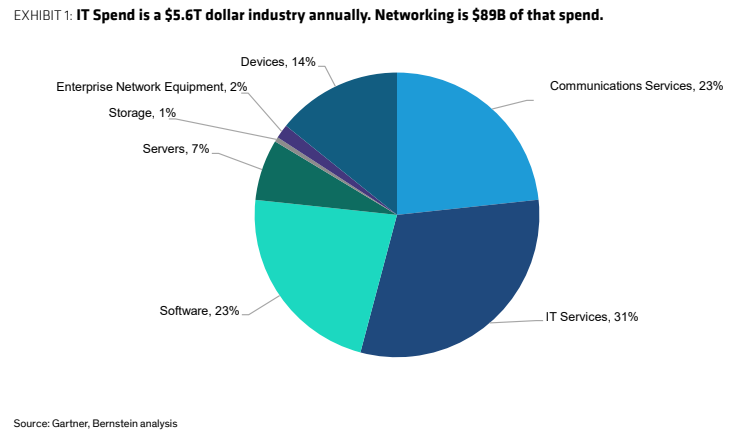
图3. 各公司业务分类及2025年收入构成
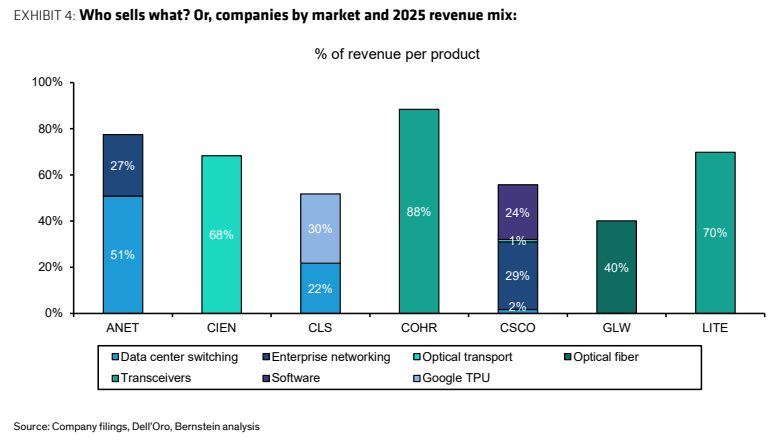
图4. 美国科技行业:2000-2025年收入与市值增长
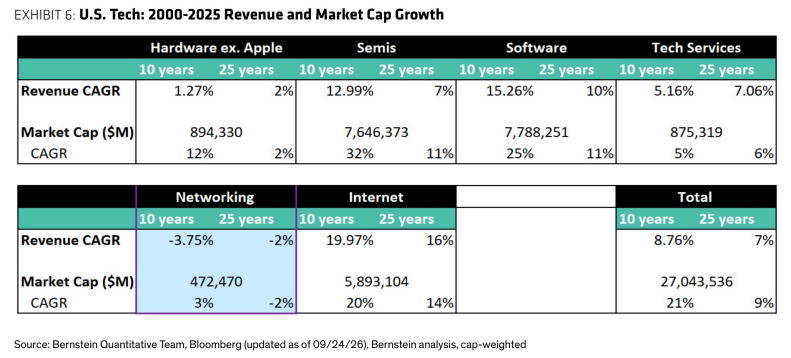
图5. 我们预计2025-2028年加速器小芯片出货量将翻倍,交换机端口将同比例增长
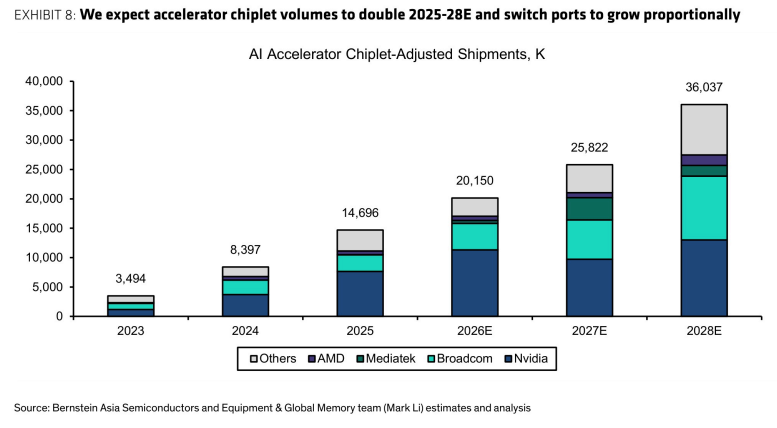
图6. 数据中心服务器机架
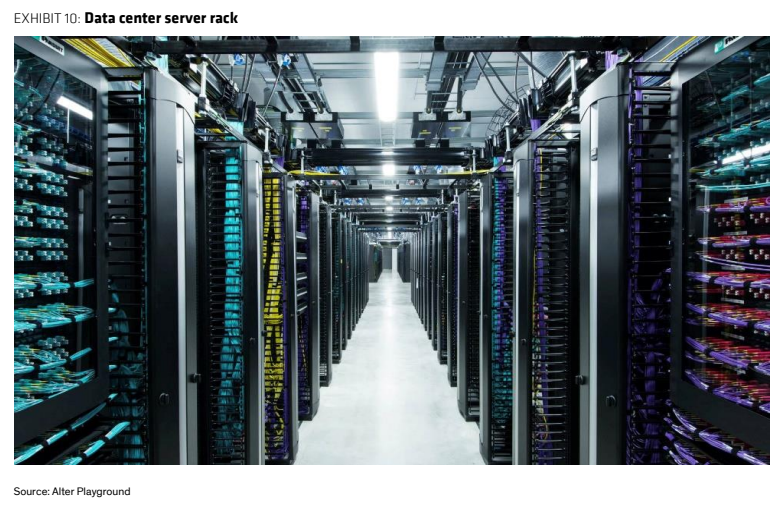
图7. 脊叶(Spine-Leaf)架构网络基础设施
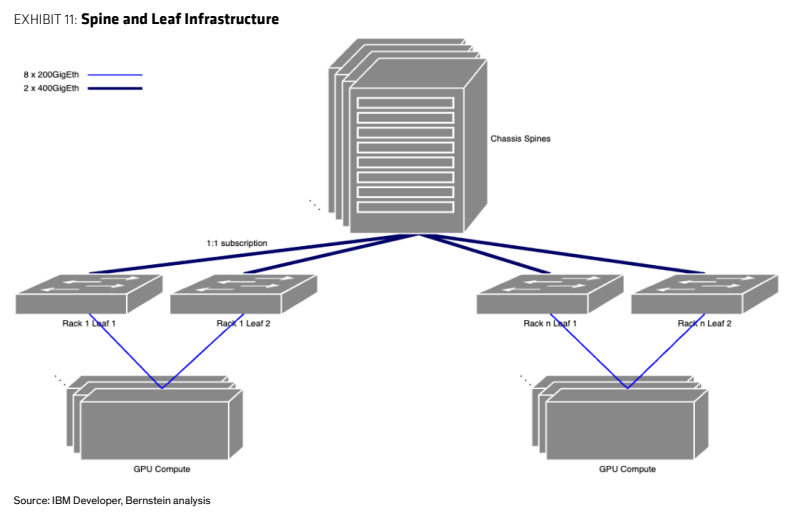
图8. 跨数据中心扩展(Scale-across)示意图
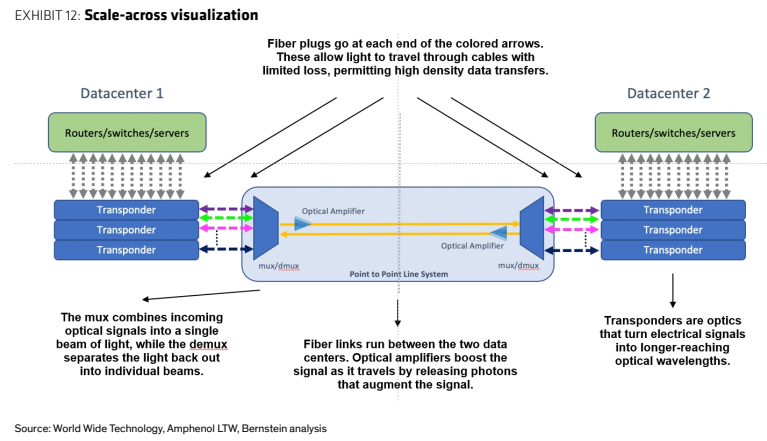
图9. 基于数据中心距离和规模的跨数据中心扩展测算
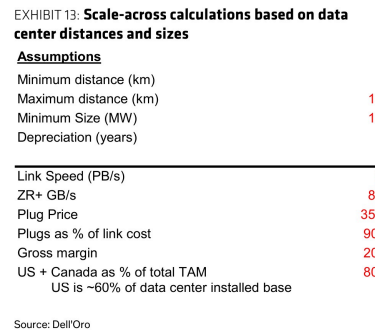
图10. 各机架组件成本(千美元):H100 DGX x8、GB200NVL72、VRNVL72
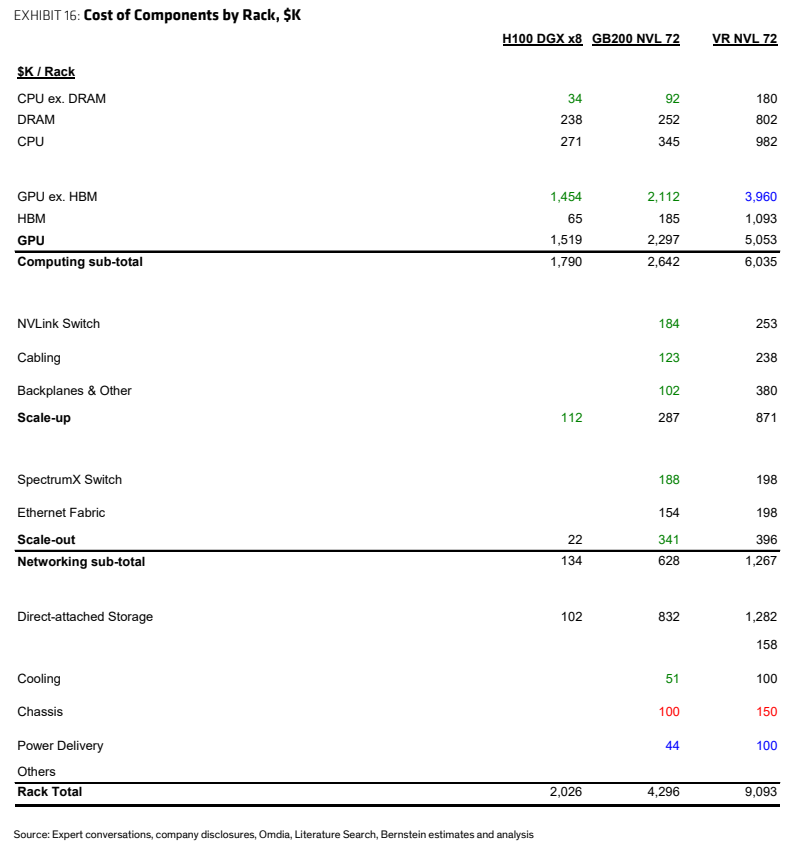
图11. 各公司收入增速(%)