国联民生证券 钢铁行业周报:成材分化格局延续,关注煤矿复产进度
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国联民生证券钢铁周报维持行业“推荐”评级。 截至9月24日国内钢价涨跌互现:上海20mm HRB400螺纹3270元/吨、周环比升40元/吨,高线3530元/吨升60元/吨,热轧3.0mm持平于3350元/吨,冷轧与普中板各跌10元/吨;测算长流程螺纹、热轧、冷轧周均毛利环比分别+52、+19、+17元/吨,电炉钢+7元/吨。 截至9月25日,五大钢材产量780万吨、环比降14.46万吨,螺纹钢减产8.72万吨至165.35万吨;社会总库存环比降47.09万吨至1097.57万吨;螺纹表观消费量208.85万吨、环比升19.24万吨,而板材表需平稳、库存仍处相对高位,长强板弱格局维持。 原料端华北主焦煤周跌118元/吨至2241元/吨,成本压力有所缓解,但钢厂盈利率仅6.93%,247家钢厂高炉开工率82.01%,低利润下供给持续低位。 报告认为短期钢厂大面积亏损状态难以长期持续,旺季需求回升叠加成本挤压改善,钢厂利润或将回暖;长期降碳要求下供给侧有约束预期,分级差异化调控下引领型龙头受益,推荐南钢股份、宝钢股份、华菱钢铁、翔楼新材、中信特钢、方大特钢、久立特材、友发集团、常宝股份及大中矿业,均给予“推荐”评级。
主要观点
- 本周钢材价格涨跌互现,长材强于板材
- 钢材利润全面上升,长流程螺纹钢周均毛利环比+52元/吨
- 五大钢材产量下降,螺纹钢减产至165.35万吨
- 库存加速去化,社会总库存环比降47.09万吨至1097.57万吨
- 螺纹表需环比回升,板材表需平稳、库存相对高位,长强板弱格局维持
- 原料端焦煤价格分化,华北主焦煤大跌缓解成本压力,但钢厂库存成本依然偏高
- 钢厂盈利率仅6.93%,低利润下供给持续低位,关注煤矿复产进度
- 国际钢价稳中有升,美欧热卷报价上涨
- 行业动态:靖江特钢近零碳排电炉吨钢碳排放降至139.77千克;必和必拓未来五年铁矿业务投资超100亿美元
- 下游需求仍偏弱,8月房地产开发投资累计同比-19.9%、固投-7.2%
- 投资主线:短期利润或回暖,长期降碳约束下引领型龙头受益
论述逻辑
- 逐步进入钢材需求旺季 → 螺纹线材表需环比回升(螺纹表观消费量208.85万吨、环比+19.24万吨)、库存加速去化(社会总库存-47.09万吨至1097.57万吨),而板材表需平稳、库存仍处相对高位 → 长强板弱格局维持 → 原料端华北主焦煤价格继续下行(-118元/吨至2241元/吨),成本压力有所缓解,但钢厂库存成本依然偏高、盈利率仅6.93% → 低利润下供给持续低位(高炉开工率82.01%),需关注煤矿复产进度 → 短期钢厂大面积亏损难以长期持续,旺季需求回升+成本挤压改善下钢厂利润或将回暖 → 长期降碳要求下钢铁供给侧有约束预期,分级差异化调控下引领型龙头进一步受益 → 推荐普钢龙头、特钢、管材及原料标的。
关键展望
- 短期看,钢厂大面积亏损状态难以长期持续,旺季需求回升叠加成本挤压改善,钢厂利润或将回暖
- 供给端核心跟踪变量为煤矿复产进度
- 长期看,降碳要求下钢铁供给侧有约束预期,钢企利润有望回升,分级差异化调控下引领型龙头有望进一步受益
- 风险提示:下游需求不及预期、钢价大幅下跌、原材料价格大幅波动、测算结果存在局限性
- 海外供给端观察点:必和必拓全力支持西澳铁矿在2028财年实现年产能3.05亿吨目标
推荐标的
- 普钢龙头标的:南钢股份、宝钢股份、华菱钢铁
- 特钢板块:翔楼新材、中信特钢、方大特钢
- 管材标的:久立特材、友发集团、常宝股份
- 原料标的:大中矿业
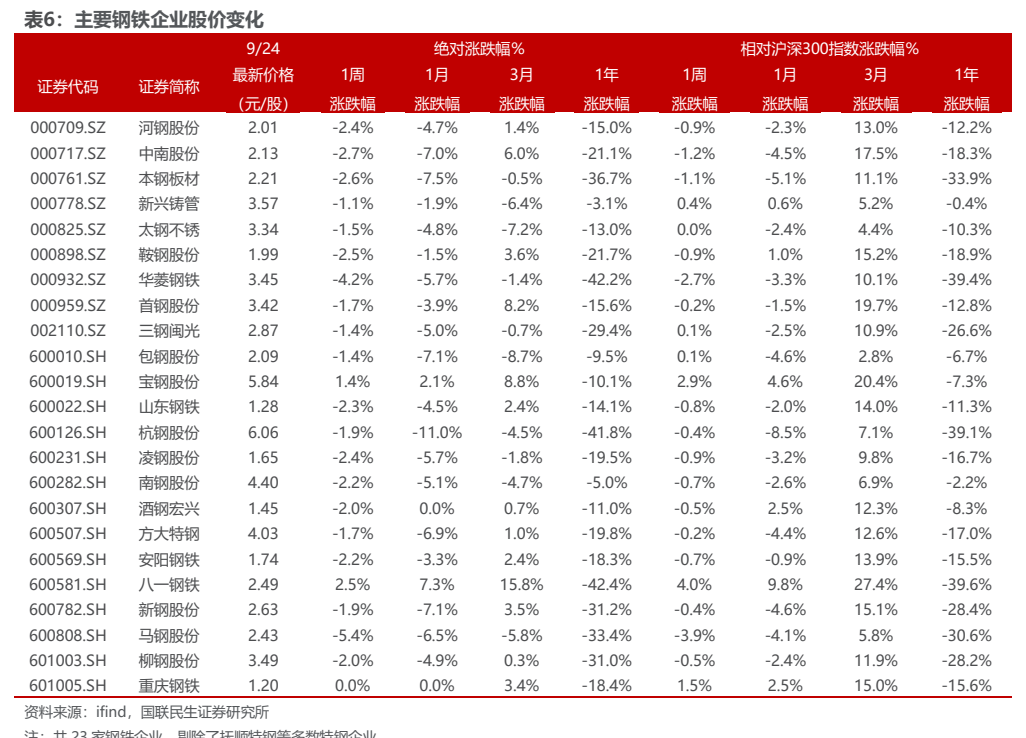
- 报告覆盖的10家公司均给予“推荐”评级:南钢股份(600282.SH,股价4.40元,2026E PE 10倍)、宝钢股份(600019.SH,5.84元,13倍)、华菱钢铁(000932.SZ,3.45元,15倍)、翔楼新材(301160.SZ,45.11元,32倍)、中信特钢(000708.SZ,12.92元,11倍)、方大特钢(600507.SH,4.03元,17倍)、久立特材(002318.SZ,18.40元,14倍)、友发集团(601686.SH,5.02元,13倍)、常宝股份(002478.SZ,6.72元,14倍)、大中矿业(001203.SZ,23.11元,40倍)
- 行业评级维持“推荐”
关键图表
图1. 表 1: 主要钢材品种价格
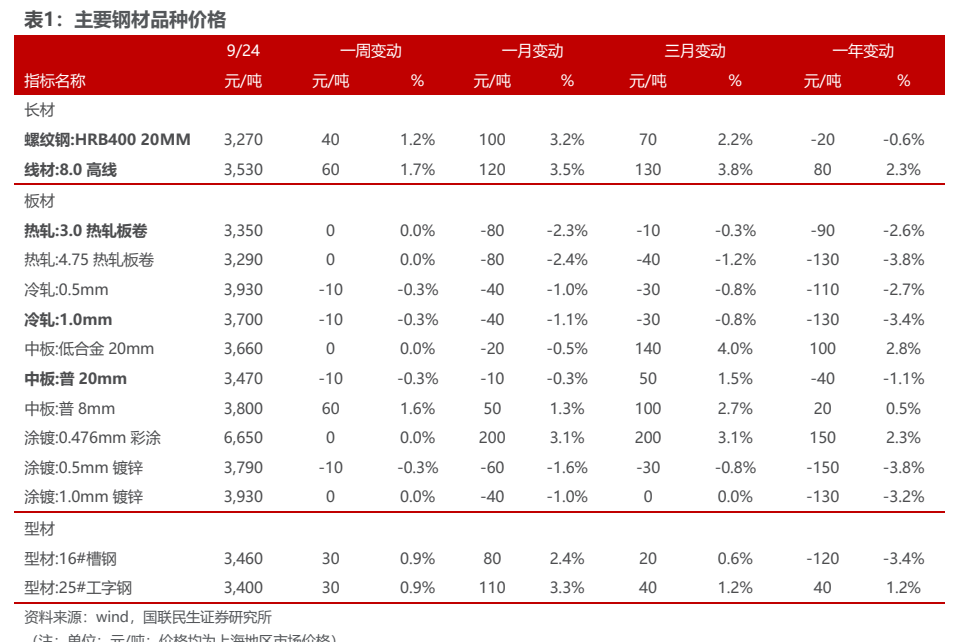
图2. 中板库存与价格变动情况
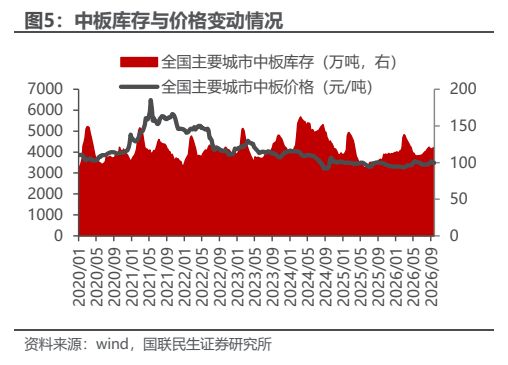
图3. 其它主要汇率走势
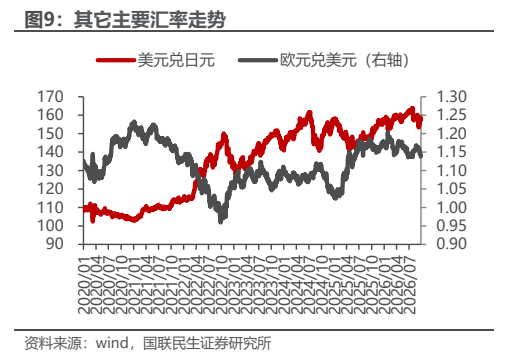
图4. 国内生铁和废钢价格
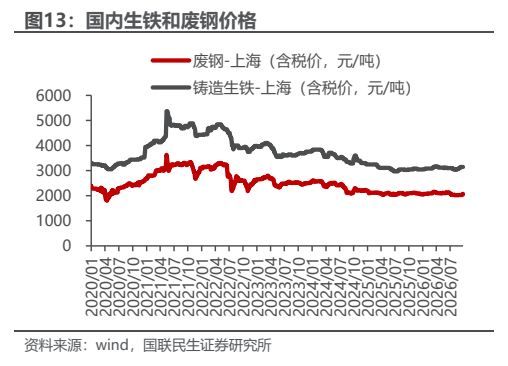
图5. 产能利用率
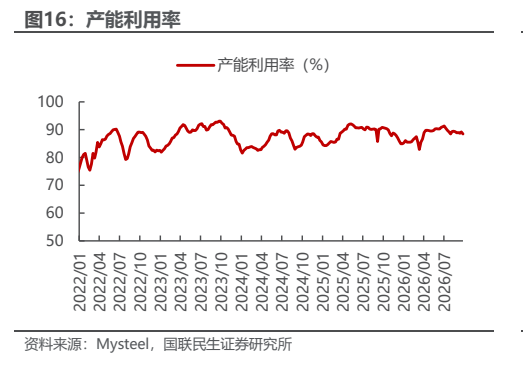
图6. 华南地区螺纹钢库存周度变化(单位:万吨)
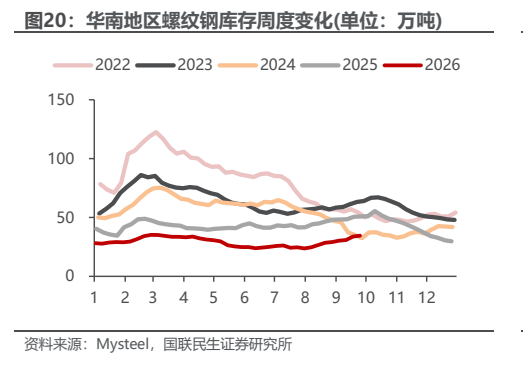
图7. 表 6: 主要钢铁企业股价变化