巴克莱:GXO物流(GXO.US)利润率机会众多;上调至增持
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
巴克莱将GXO物流的评级从Equal Weight上调至Overweight,目标价从58美元上调至65美元,潜在上涨空间35.6%。报告认为,GXO在新CEO领导下聚焦美国市场扩张和利润率提升,有望通过自动化和机器人技术实现行业最佳利润率。尽管近期欧洲疲软和亚马逊竞争带来压力,但GXO股价年初至今下跌17%,为耐心投资者创造了机会。若GXO能将EBITDA利润率提升2-4%至行业领先水平,每股收益可增加1-4美元。2026年自由现金流转化率指引30-40%,分析师会议预计今年晚些时候举行,可能提供更长期目标。
主要观点
- 巴克莱将GXO评级从Equal Weight上调至Overweight,目标价从58美元上调至65美元,基于长期价值机会。
- GXO股价年初至今下跌17%,跑输标普500指数,受伊朗-美国冲突、欧洲消费者疲软及亚马逊物流竞争担忧拖累。
- 新CEO Patrick Kelleher聚焦美国扩张和利润率改善,有望在竞争环境中表现良好。
- GXO在2025年EBITDA利润率落后市场领导者2-4%(见图1),缩小差距可带来每股1-4美元的额外收益(见图2)。
- 管理层估计美国合同物流市场仅20%外包,GXO的美国聚焦应能抓住增长机会。
- 亚马逊的物流产品主要针对标准化服务,而GXO业务多为定制化解决方案,管理层认为影响有限。
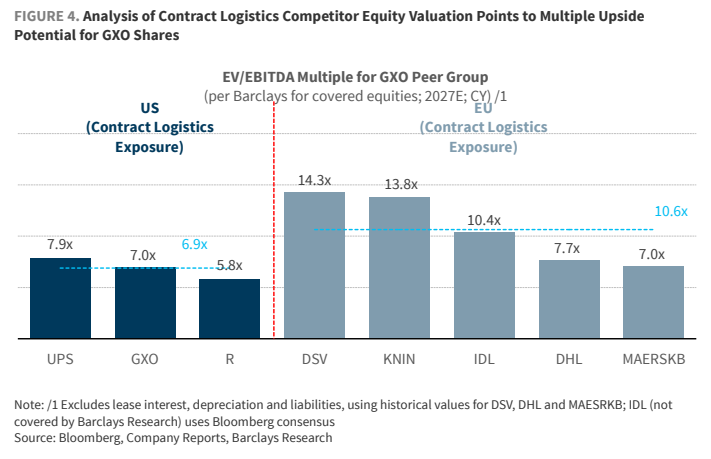
- GXO当前估值较同行中位数(剔除DSV和Kuehne Nagel)折价约1倍EV/EBITDA,较纯竞争对手折价4倍。
- 2026年自由现金流转化率指引30-40%,若实现中值且分析师会议提供更积极长期目标,估值有望提升。
- 巴克莱预计GXO 2026年调整后EPS为3.05美元,2027年为3.90美元,高于共识的2.97美元和3.41美元。
- 上行情景假设需求更强,目标价100美元;下行情景假设需求更弱,目标价40美元。
论述逻辑
GXO股价因欧洲风险(伊朗冲突影响消费者)和亚马逊竞争担忧而下跌 → 但新CEO转向美国扩张,且美国合同物流外包率仅20%,增长空间大 → 同时管理层聚焦利润率,目标达到或超过同行(DSV、DHL、Ryder) → 若EBITDA利润率提升2-4%,EPS可增1-4美元 → 当前估值折价,但2026年现金流转化改善和潜在分析师会议催化剂 → 上调评级至Overweight,目标价65美元。
关键展望
- 报告未明确给出未来验证点或时间窗口,但提到预计公司今年晚些时候将举办分析师会议,可能提供更长期指引。
- 上行风险:需求更强,EBITDA较基准高3%,目标价100美元。
- 下行风险:需求更弱,EBITDA较基准低3%,目标价40美元。
- 执行风险仍存,但若管理层实现2026年现金流目标中值并提供更积极长期利润率目标,股价有望上涨。
推荐标的
- GXO Logistics, Inc. (GXO.US):评级Overweight(从Equal Weight上调),目标价65美元(从58美元上调),当前价格47.93美元(2026年5月26日),潜在上涨35.6%。理由:长期价值机会,受益于美国合同物流增长和利润率改善。
关键图表
图1. GXO利润率落后于市场领先者,为改善定价和成本结果提供了长期机会

图2. 即使在低增长环境下,适度的利润率改善也可能为GXO带来可观的盈利和股价上行潜力

图3. 过去两年现金转换有所放缓,但2026年指引预计加速,若实现可能成为有利的估值催化剂

图4. 合同物流竞争对手股权估值分析表明GXO股价存在多重上行潜力