国泰海通证券 半导体厂务系统领先服务商,设备、材料赛道蓄势成长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国泰海通首次覆盖盛剑科技并给予“增持”评级,目标价29.76元(当前价24.21元),基于可比公司(正帆科技、至纯科技、京仪装备)2026E平均PE 96.98倍给予2026年96倍PE,预计2026-28年EPS为0.31/0.66/1.12元。 公司2025年营收11.26亿元同比-22.42%、归母净利润-0.17亿元同比-114.27%,2026H1营收4.52亿元、归母净利润-0.98亿元同比-332%,主因行业竞争加剧、在手订单尚在执行及主动收缩新能源业务,随着订单逐步释放、新能源板块基本出清,26年有望成为业绩转折点。 行业层面,WSTS口径2025年全球半导体销售额7956亿美元同比+26.2%,2026年市场规模预计约1.51万亿美元、较2025年增长约90%;SEMI预测2026年全球半导体制造设备总销售额创纪录达1659亿美元同比+23.2%,300mm晶圆厂设备支出2026年增长18%至1330亿美元。 厂务配套系统占晶圆厂CAPEX约10-15%,按10%下沿测算至2029年全球半导体厂务系统市场规模预计可达250亿美元。 2026年海外晶圆代工/IDM/存储/封装检测资本开支预期绝对值变化分别为191/37/559/69亿美元,存储与代工贡献近80%,而传统刻蚀和薄膜沉积设备交货期普遍翻倍至12个月、高端封装及测试设备超18个月,Atlas Copco 2026年Q2真空板块订单同比+59%、半导体相关订单创历史新高,国产真空泵替代窗口逐渐打开。 公司L/S、真空泵、温控设备已在多家国内外半导体客户验证测试、部分已开始批量交付,电子化学品2025年收入4949.44万元同比+72.28%,预计2026-28年营收增速32.71/35.82/30.63%、归母净利润47/99/170百万元。 风险包括下游扩产不及预期、地缘政治扰动、设备验证不及预期、下游竞争加剧及税收优惠政策变化等。
主要观点
- 公司为半导体绿色科技服务商,已形成“绿色厂务系统解决方案、半导体附属装备及核心零部件、电子化学品材料”三驾马车;2026H1集成电路下游收入占比约76.36%,半导体显示占比22.34%,新能源占比从2022年的14.86%收缩至0.70%。
- 收入利润承压、26年有望成转折点:2025年营收11.26亿元同比-22.42%、归母净利润-0.17亿元同比-114.27%,2026H1营收4.52亿元、归母净利润-0.98亿元同比-332%;2025年毛利率下滑7.54pct至21.23%,主因行业竞争加剧、在手订单尚在执行、折旧摊销增加及主动收缩新能源业务。
- 全球半导体景气度高企:WSTS口径2025年全球半导体销售额7956亿美元同比+26.2%,2025Q4达2389亿美元同比+38.4%;2026年市场规模预计约1.51万亿美元、较2025年增长约90%;2025年区域上亚太及其他+45.4%、美洲+31.4%、中国+17.9%、欧洲+6.7%、日本-4.3%。
- 中国半导体销售额持续增长:2025Q4销售额615.7亿美元同比+26%(近3年新高),2026Q1达732.9亿美元同比+60%、环比+19%,反映中国半导体产能扩张的持续性。
- SEMI预测2026年全球半导体制造设备(OEM)总销售额创纪录达1659亿美元、同比+23.2%,2028年有望达2295亿美元并实现连续五年增长;300mm晶圆厂设备支出2026年+18%至1330亿美元、2027年+14%至1510亿美元,投资分布于中国大陆、中国台湾、韩国、美洲、日本、欧洲及东南亚。
- 厂务配套系统占晶圆厂CAPEX约10-15%(成熟制程如28nm),按厂务配套系统下沿10%投资结构计算,至2029年全球半导体厂务系统市场规模预计可达250亿美元。
- 设备细分市场空间广阔:刻蚀环节占温控设备投资约60%(沉积约18%、涂胶显影约11%);2025年全球温控设备市场约8.44亿美元、2032年增至14.09亿美元;全球废气减排系统2025年约17.73亿美元、2032年37.03亿美元(CAGR 9.3%);2025年全球半导体用真空干泵约15.16亿美元、2032年增至30.34亿美元(CAGR 10.14%)。
- 国产替代持续推进:2026Q1中国半导体设备进口额约83.59亿美元同比-14%;据Bernstein,2025年中国本土设备厂商WFE份额由一年前的16%升至21%(2017年仅4%),国产化率预计从2025年的21%升至2028年的约43%;国内长鑫科技IPO募资579.19亿元(绿鞋后666.07亿元)、长江存储拟募资330亿元、中芯国际2025年资本开支81亿美元、华虹宏力2026Q1购建固定资产等支付64.17亿元同比+75%。
- 海外资本开支上修且供给存在缺口:2026年海外晶圆代工厂/IDM/存储/封装检测资本开支预期绝对值变化191/37/559/69亿美元(存储与代工贡献近80%),同比增速44/16/75/112%;刻蚀和薄膜沉积设备交货期翻倍至12个月、高端封装测试超18个月、部分进口射频电源长达24个月;Atlas Copco 2026年Q2真空板块订单同比+59%、半导体相关订单创历史新高,国产真空泵替代局面逐渐打开。
- 公司新产品验证推进:L/S、(多级爪式、多级罗茨)真空泵、温控设备已在多家国内外半导体客户验证测试,部分产品已完成测试或开始批量交付;等离子工艺废气处理设备实现12寸产线客户验证和批量交付,常压EPI领域完成国内首台套“水洗+燃烧+水洗”设备SEMI认证;2025年一期项目投产,华东、华中、华南三大装备制造中心落地;2025年研发费用0.97亿元、研发费用率8.66%同比+2.14pct。
- 客户资源优质、电子化学品放量:公司持续服务中芯国际、华虹半导体、北方华创、京东方、比亚迪等领军企业;2025年电子化学品收入4949.44万元同比+72.28%,2026H1确认收入2507.91万元同比+4.25%;半导体显示领域剥离液已投产并实现收入,蚀刻液已完成研发并等待验证测试。
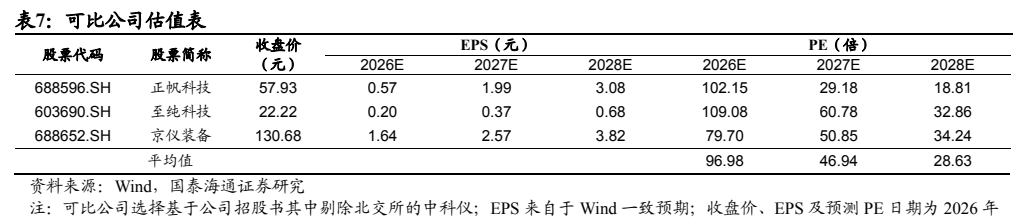
- 盈利预测与估值:预计2026-28年营收1493.84/2028.94/2650.31百万元、同比+32.71/35.82/30.63%,EPS为0.31/0.66/1.12元;基于可比公司2026E平均PE 96.98倍给予2026年96倍PE,目标价29.76元,首次覆盖给予“增持”评级。
论述逻辑
- WSTS口径2025年全球半导体销售额7956亿美元同比+26.2%、2026年预计约1.51万亿美元 → SEMI预测2026年全球设备销售额1659亿美元创历史新高、300mm设备支出2026年+18%至1330亿美元 → 厂务配套系统占晶圆厂CAPEX约10-15%、至2029年全球厂务系统市场约250亿美元 → 国内长鑫科技IPO募资579.19亿元、长江存储拟募资330亿元、设备国产化率预计从2025年21%升至2028年约43%,叠加2026年海外资本开支绝对值变化191/37/559/69亿美元且设备交货期翻倍至12个月(封装测试超18个月、射频电源达24个月)→ 需求扩张、国产替代与海外供给缺口共振,设备、零部件与真空泵国产厂商迎来新机遇 → 盛剑科技以绿色厂务系统为压舱石(占核心收入),L/S、真空泵、温控设备验证推进并开始批量交付,电子化学品剥离液投产放量,26年有望成为业绩转折点 → 预计2026-28年营收增速32.71/35.82/30.63%、EPS 0.31/0.66/1.12元 → 基于可比公司2026E平均PE 96.98倍给予96倍PE,目标价29.76元,首次覆盖给予“增持”评级。
关键展望
- SEMI预计设备销售额增长延续:2026年1659亿美元(同比+23.2%),至2028年达2295亿美元、实现连续五年增长;300mm晶圆厂设备支出2026年1330亿美元、2027年1510亿美元。
- 公司业绩拐点验证:随着订单逐步释放及新能源板块基本出清,26年有望成为业绩转折点;预计2026-28年归母净利润47/99/170百万元、EPS 0.31/0.66/1.12元。
- 新产品放量验证点:L/S、真空泵、温控设备的客户验证与批量交付进度;蚀刻液已完成研发并等待验证测试;光刻胶显影液TMAH回收业务取得商业化成果,多款自研配方电子化学品在客户端开始送样。
- 海外资本开支落地验证:台积电2026E资本开支600-640亿美元、三星730亿美元、SK海力士274亿美元、美光270亿美元、日月光投控105亿美元,存储与晶圆代工厂贡献近80%的资本开支。
- 国产化率提升路径:Bernstein预计中国晶圆制造设备国产化率从2025年的21%升至2028年的约43%,公司作为废气设备领军企业有望受益。
- 风险提示:下游扩产不及预期,地缘政治扰动风险,设备验证不及预期,下游竞争加剧风险,税收优惠政策变化风险等。
推荐标的
- 盛剑科技(603324):首次覆盖给予“增持”评级,目标价29.76元(当前价24.21元);预计2026-28年EPS为0.31/0.66/1.12元;核心逻辑为全球半导体资本开支上行、国内晶圆厂扩产与国产替代及出海拓展(以新加坡海外运营平台获得多个配套订单)。
- 正帆科技(688596.SH):可比公司(估值参照,无评级),收盘价57.93元,2026E/2027E/2028E PE为102.15/29.18/18.81倍(EPS为Wind一致预期,收盘价日期2026年9月30日)。
- 至纯科技(603690.SH):可比公司(估值参照,无评级),收盘价22.22元,2026E/2027E/2028E PE为109.08/60.78/32.86倍。
- 京仪装备(688652.SH):可比公司(估值参照,无评级),收盘价130.68元,2026E/2027E/2028E PE为79.70/50.85/34.24倍;可比公司2026E平均PE为96.98倍。
关键图表
图1. 公司产品矩阵各环节间的关联性、协同性
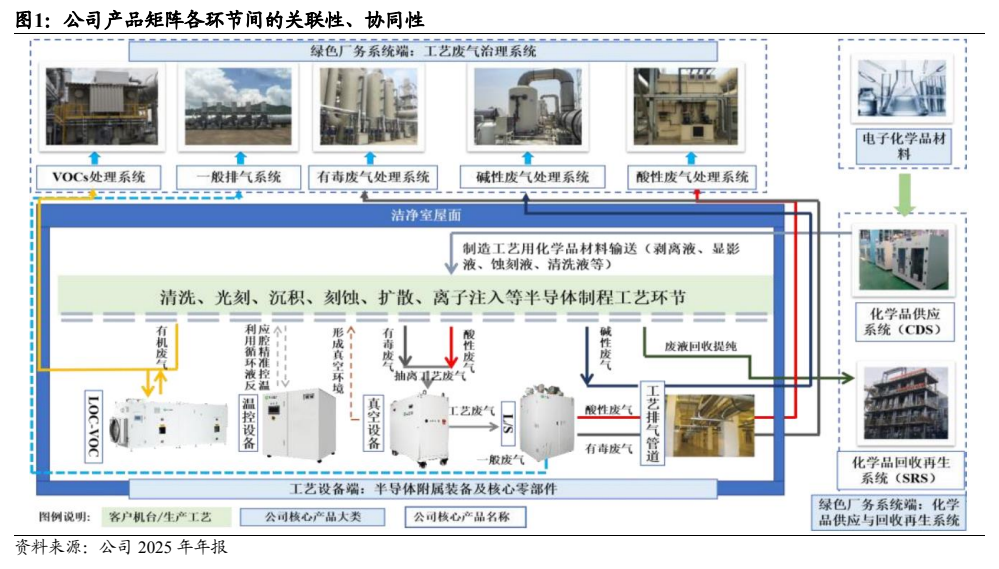
图2. 表 1: CAPEX 固定资产投资分配
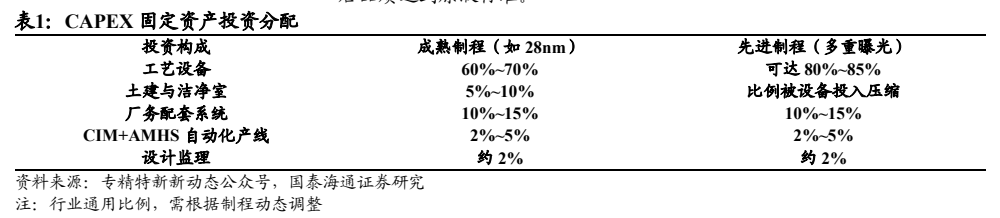
图3. 全球半导体温控设备市场规模
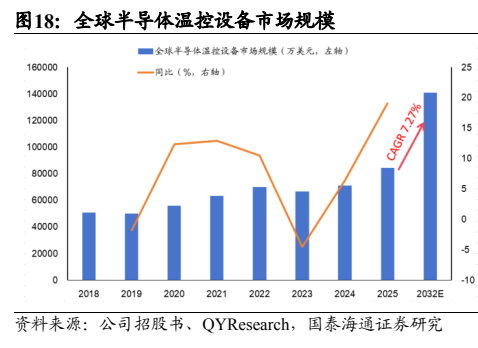
图4. 2022 年中国半导体专用 L/S 应用数量占比
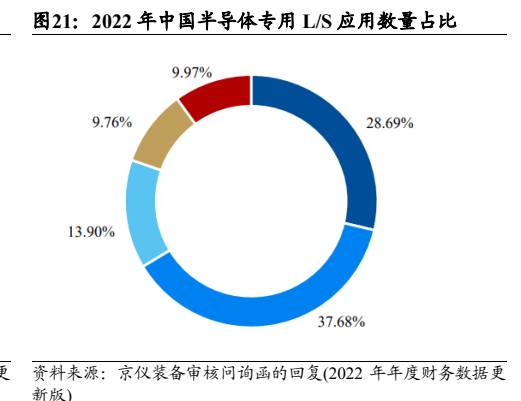
图5. 半导体主要工艺环节中真空干泵需求分布
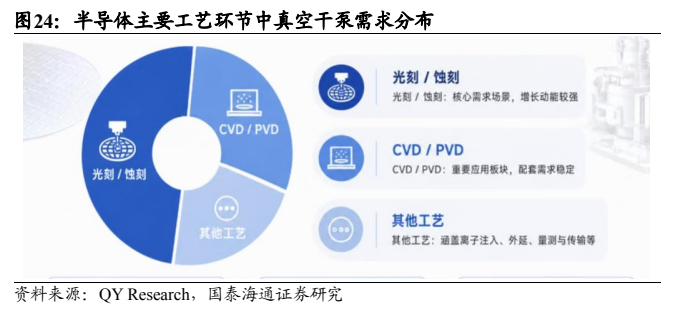
图6. 表 2: SEMI 工艺化学品国际标准等级
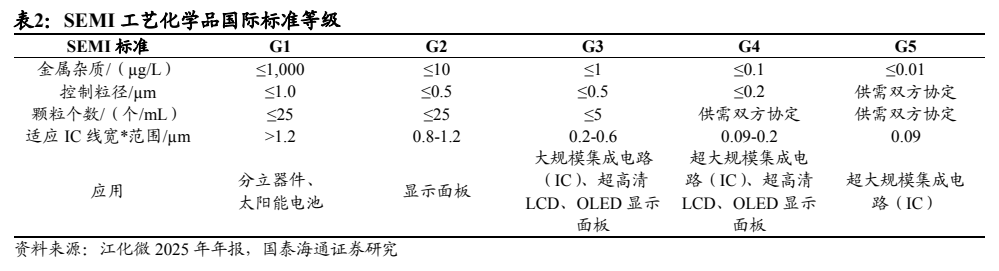
图7. 2024 至 2026Q1 中国半导体设备进口额

图8. 2026E 海外半导体企业 CAPEX 绝对值(亿美元)
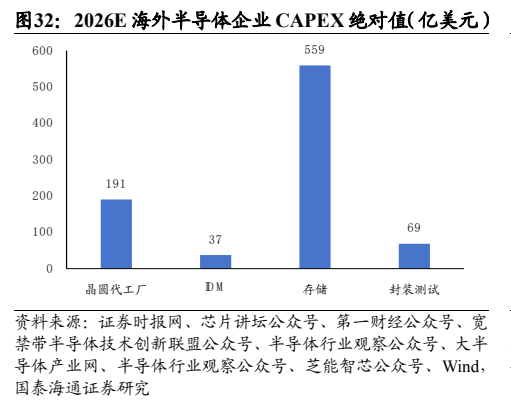
图9. 全球半导体真空干泵竞争格局
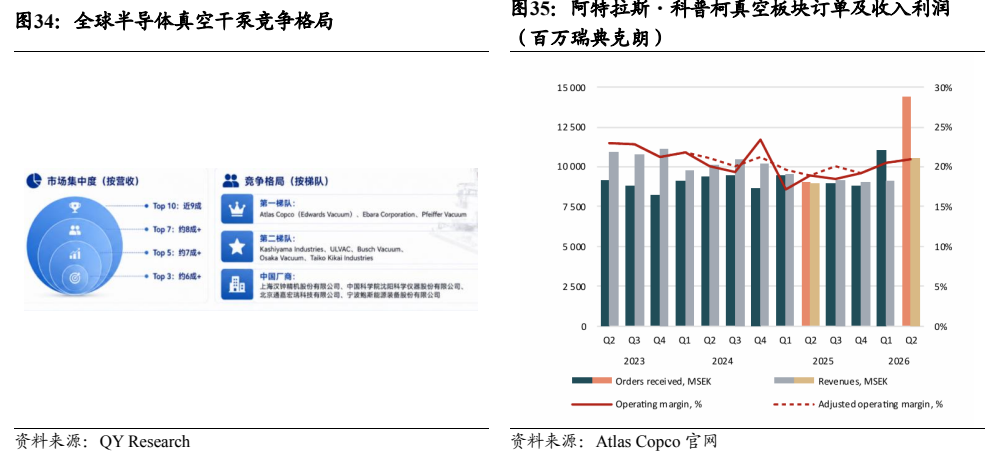
图10. 公司半导体附属设备及核心零部件产品
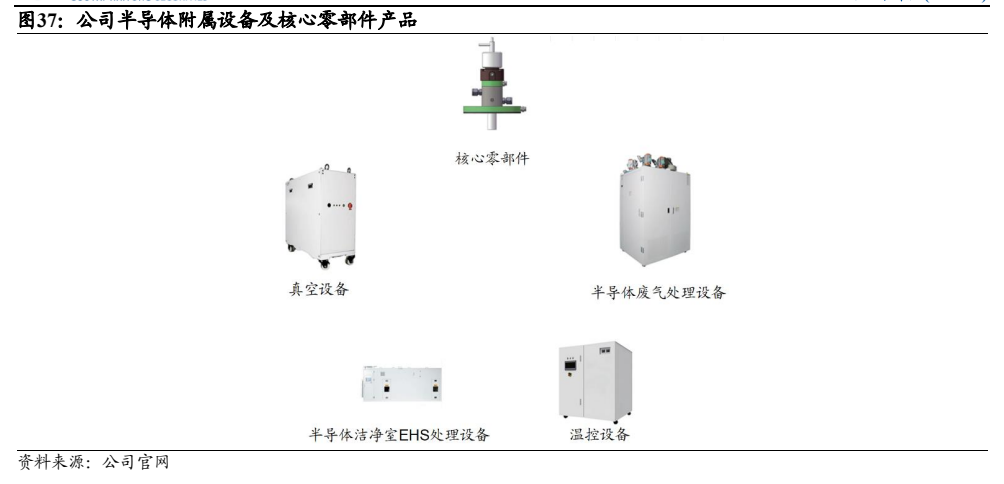
图11. 公司下游领军企业客户
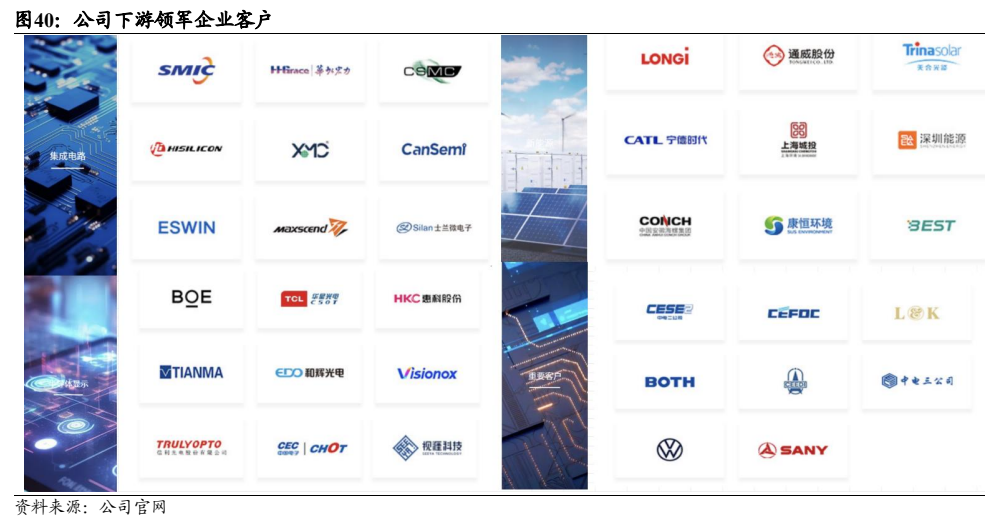
图12. 表 7: 可比公司估值表