瑞银:汇丰 Tencent Music(TME.US):生态系统协同效应部分抵消了利润压力;维持持有评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银分析师指出,腾讯音乐(TME)通过整合喜马拉雅(Ximalaya)带来了交叉销售机会,并在SVIP会员注册方面产生初步积极影响,但短期内收入结构调整及喜马拉雅带来的较高运营支出比率对利润率构成压力。 报告将2026-28年收入预期下调2-5%,盈利预期下调5-7%。 尽管面临竞争,公司正通过深化腾讯生态系统合作及AI代理(如小微)驱动用户获取。 汇丰将目标价从10.60美元下调至10.00美元,维持持有评级,并预计2026年股东收益率为9%。
主要观点
- 喜马拉雅整合带来协同效应,有助于提升会员和广告增长
- 短期利润率受收入结构调整及喜马拉雅较高运营支出比率拖累
- 2026年第二季度非公认会计准则(Non-GAAP)净利润超出预期
- 喜马拉雅整合贡献了4.07亿元人民币收入
- 预计2026年第三季度收入增长8%,非公认会计准则净利润同比下降1%
- 腾讯音乐正利用微信流量及AI代理“小微”以应对竞争
论述逻辑
- 喜马拉雅整合(事件) -> 带来用户协同与SVIP增长(正面) + 收入结构调整与运营支出增加(负面) -> 导致短期利润率承压与盈利预期下调(结论) -> 维持持有评级并下调目标价(动作)。
关键展望
- 预计2026-2028年收入增长预期下调2-5%,盈利预期下调5-7%
- 预计2026年股东收益率为9%
- 版权侵权相关的法院案件进展可能成为潜在正面催化剂
推荐标的
- 腾讯音乐(TME.US):维持持有评级,目标价下调至10.00美元
关键图表
图1. 腾讯音乐——预测总结

图2. 各平台前100首歌曲的付费墙比例:酷狗在25年下半年出现下滑,可能因部分AI歌曲在榜单上获得关注,但在26年上半年基本企稳并在近期小幅回升

图3. 同样,大型线下演出的观众数量也

图4. 汽水音乐在月活跃用户数(MAU)方面已成为第三大音乐流媒体应用,超越网易云音乐
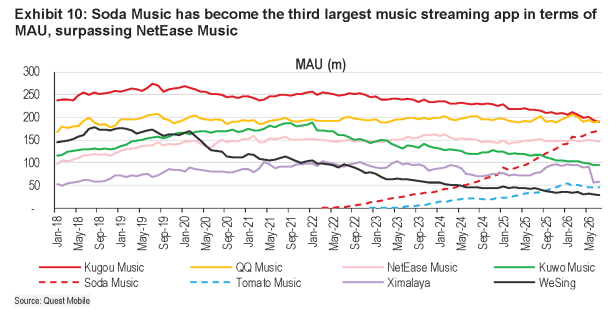
图5. 汽水音乐和番茄音乐的DAU/MAU依然高于同业

图6. 分平台来看,腾讯音乐流媒体应用的用户时长在26年第二季度/26年7月同比下降12%/14%,网易云音乐为持平/同比增长2%,汽水音乐和番茄音乐则分别同比增长135%/121%和58%/32%

图7. 汽水音乐的单用户日均使用时长已超过网易云音乐;番茄音乐是仅次于酷我音乐、使用时长第二高的音乐流媒体应用
