科莱瑞迪(920072)北交所首次覆盖报告:放疗定位装置单项冠军国内市占率42.5%,布局康复辅助器械
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
开源证券对北交所上市公司科莱瑞迪首次覆盖并给予“增持”评级。 公司是放疗定位装置国家级专精特新“小巨人”,根据弗若斯特沙利文数据,2023年放疗体位固定产品国内市占率42.5%、全球市占率7.0%位列第三。 2025年公司营收3.15亿元、同比增长10.48%,归母净利润6403.84万元、同比下滑4.73%,毛利率60.32%、净利率20.31%;放疗定位装置营收2.53亿元、占比80.32%,其中第一大单品放疗定位膜营收1.22亿元、毛利率72.58%,放疗定位系统营收3061.77万元、同比+308.87%。 行业层面,2021年国内癌症新发468.8万人,国内放疗市场规模513亿元、预计2030年达1476亿元;体位固定产品国内销售额预计2030年增至8.55亿元,放疗定位系统全球市场预计2030年增至12.78亿美元,康复医疗器械市场预计2026年达941.5亿元。 公司核心壁垒集中在材料技术(148项专利、47项发明专利)、市场份额与渠道客户(合作联影、西门子、飞利浦、GE,境外销往80余国)三大维度。 募投项目调整后拟使用募集资金合计19,889.17万元,达产后将新增年产定位膜60万个、放疗固定架和放疗平板床2,500套等产能。 报告预计2026-2028年归母净利润0.73/0.85/0.97亿元,EPS 0.95/1.11/1.26元/股,对应PE 24.2/20.8/18.3倍;风险为市场开拓不及预期、原材料价格波动与市场竞争加剧。
主要观点
- 公司为放疗定位装置国家级专精特新“小巨人”,2025年营收3.15亿元、同比增长10.48%,归母净利润6403.84万元、同比下滑4.73%,毛利率60.32%、净利率20.31%
- 放疗定位装置为核心收入板块,2025年营收2.53亿元、占比80.32%;第一大单品放疗定位膜营收1.22亿元、同比增长1.06%,占放疗定位装置的48.19%,毛利率72.58%,销量56.38万个、单价216.44元/个
- 设备类产品中放疗定位系统量价齐增、增速亮眼,2025年营收3061.77万元、同比+308.87%,销量118套、单价25.95万元/套、毛利率55.44%;放疗固定架营收4539.41万元、同比+23.99%
- 康复辅助器械营收占比16.36%:2025年外固定康复辅助器械营收4099.71万元、毛利率52.30%,销量29.49万个;足脊康复辅助器械营收482.58万元、同比-11.14%,毛利率56.18%
- 放疗市场空间广阔:全球癌症年新增人数2021年达1,974万人、预计2035年达2,652万人;2021年国内癌症新发468.8万人,国内放疗市场规模513亿元、预计2030年达1476亿元
- 细分市场扩容:全球体位固定产品市场2019-2023年由2.74亿美元增至3.53亿美元、2030年预计6.14亿美元;国内放疗定位产品2023年销售额2.56亿元人民币、占全球10.20%,2030年预计增至8.55亿元、占比提升至21.38%;全球放疗定位系统2030年预计增至12.78亿美元
- 康复赛道需求体量大:2019年全球康复需求人群24.12亿、国内达4.6亿;国内康复医疗器械市场规模2021年450.3亿元,预计2026年达941.5亿元
- 公司核心壁垒集中在三大维度:自主掌握聚氨酯复合热塑膜制备工艺、拥有148项专利(47项发明专利)并获广东省技术发明二等奖;2023年国内放疗体位固定产品市占42.5%、全球市占7.0%位列第三;与联影、西门子、飞利浦、GE战略合作,境外销往80余国
- 经营模式稳健:经销为主(2025年占比74.03%),境内销售占比65.96%(华东39.21%、华南21.28%),境外占比34.04%(北美洲28.53%、亚洲26.61%、欧洲23.29%),前五名客户销售占比17.94%;2026H1营收1.77亿元、同比增长16.08%
- 竞争格局稳定:体位固定产品主要竞争对手为CQ Medical、Orfit、广州美岑、深圳腾飞宇,放疗定位系统主要竞争对手为C-Rad、Vision RT、LAP、江苏瑞尔;公司是同行业头部企业中极少数同时具备体位固定产品和放疗定位系统生产能力的厂商
- 募投项目含总部建设项目、复合材料产线改扩建项目、研发中心建设项目,调整后拟使用募集资金合计19,889.17万元;达产后将新增年产定位膜60万个、外固定康复辅助器械15万个、激光定位系统50套、光学体表追踪系统40套,总部项目达产年营业收入25,032.16万元,复合材料项目新增放疗固定架和放疗平板床2,500套
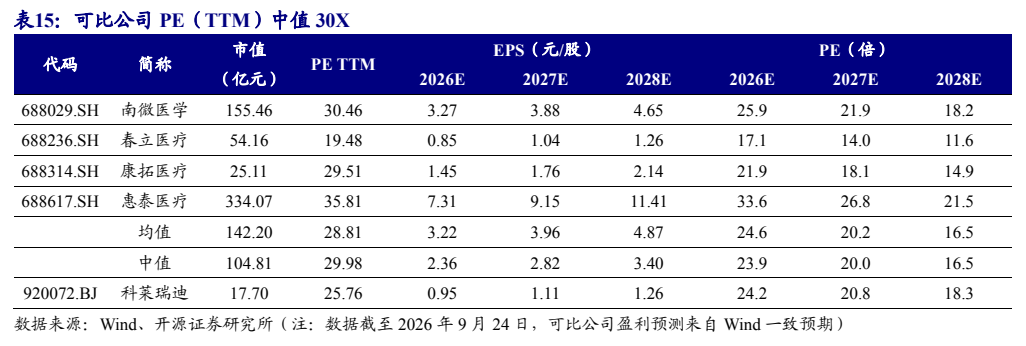
- 估值与盈利预测:可比公司南微医学、春立医疗、康拓医疗、惠泰医疗PE(TTM)中值30X;预计公司2026-2028年归母净利润0.73/0.85/0.97亿元、EPS 0.95/1.11/1.26元/股、对应PE 24.2/20.8/18.3倍,首次覆盖给予“增持”评级
论述逻辑
- 癌症新发人数持续增长(2021年全球1,974万人、国内468.8万人)→ 国内放疗市场从2021年513亿元预计扩至2030年1,476亿元,精准放疗推动体位固定产品国内市场2030年增至8.55亿元、放疗定位系统全球市场2030年增至12.78亿美元 → 康复需求人群国内达4.6亿人、康复医疗器械市场2026年预计941.5亿元构成第二增长曲线 → 公司凭借材料技术(148项专利)、42.5%国内市占与联影/西门子/飞利浦/GE渠道三大壁垒卡位细分龙头 → 募投投产放量与研发潜力打开业绩空间 → 预计2026-2028年归母净利润0.73/0.85/0.97亿元,首次覆盖给予“增持”评级
关键展望
- 盈利预测:2026-2028年归母净利润0.73/0.85/0.97亿元,EPS 0.95/1.11/1.26元/股,对应当前股价PE 24.2/20.8/18.3倍
- 募投产能够验证点:总部建设项目建设期48个月,达产后新增年产定位膜60万个、热塑性塑形垫8万个、真空负压袋5万个、外固定康复辅助器械15万个、激光定位系统50套、光学体表追踪系统40套,达产年营业收入25,032.16万元;复合材料产线改扩建项目建设期36个月,新增年产放疗固定架和放疗平板床2,500套、转运床200套
- 行业增长验证点:全球体位固定产品市场2030年预计增至6.14亿美元(2023-2030年CAGR 8.23%);中国放疗定位产品2030年销售额预计8.55亿元(CAGR 18.78%,远超全球平均水平);放疗配套医械(不含大型设备)全球市场2030年预计48.14亿美元(CAGR 15.59%)
- 风险提示:市场开拓不及预期风险、原材料价格波动风险、市场竞争加剧风险
推荐标的
- 科莱瑞迪(920072.BJ):首次覆盖给予“增持”评级,当前股价22.58元,2026-2028年预测PE为24.2/20.8/18.3倍,核心理由是募投投产放量与研发潜力带动业绩上涨空间
- 可比公司(非评级标的):南微医学(688029.SH,PE TTM 25.9倍/2026E)、春立医疗(688236.SH,17.1倍/2026E)、康拓医疗(688314.SH,21.9倍/2026E)、惠泰医疗(688617.SH,33.6倍/2026E),可比公司PE(TTM)中值30X(数据截至2026年9月24日,盈利预测来自Wind一致预期)
关键图表
图1. 2025 年,放疗定位装置营收占比 80.32%
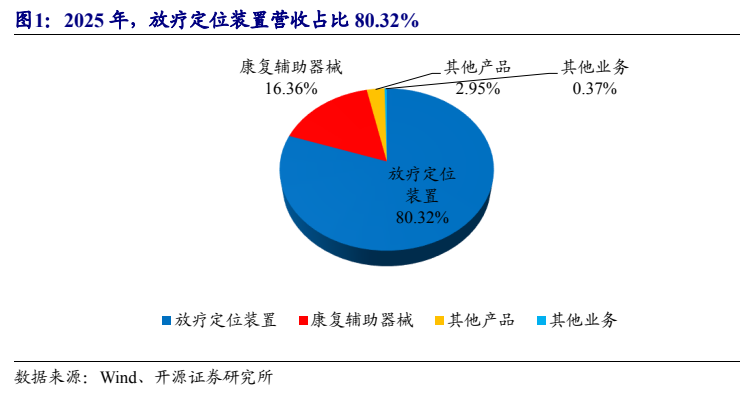
图2. 表 1: 根据主要原材料不同,公司放疗定位膜分类
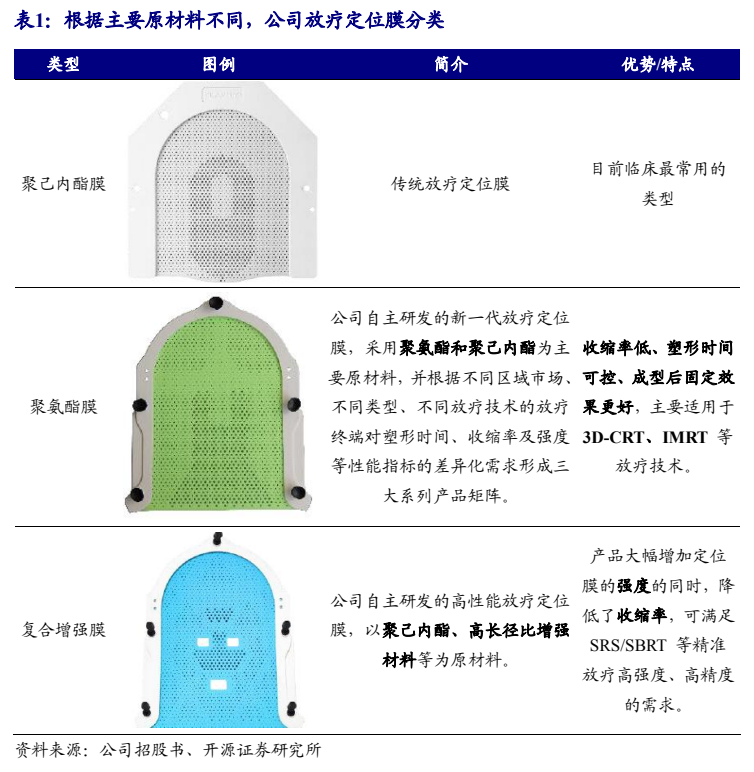
图3. 2025 年,公司真空负压袋销量为 3.42 万个
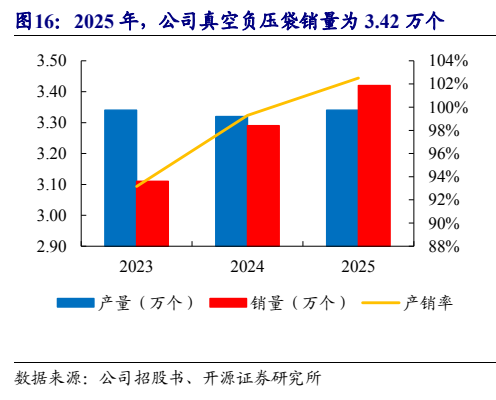
图4. 2025 年公司放疗固定架毛利率为 57.64%
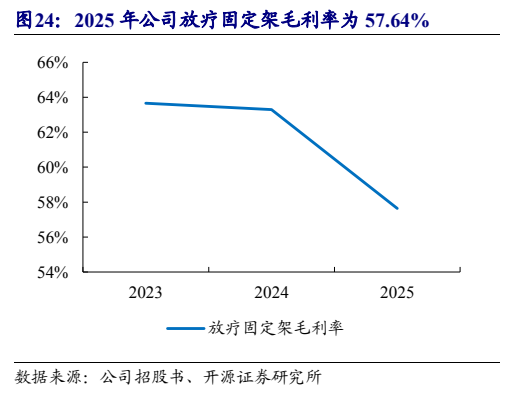
图5. 2025 年,放疗定位系统营收 3062 万元
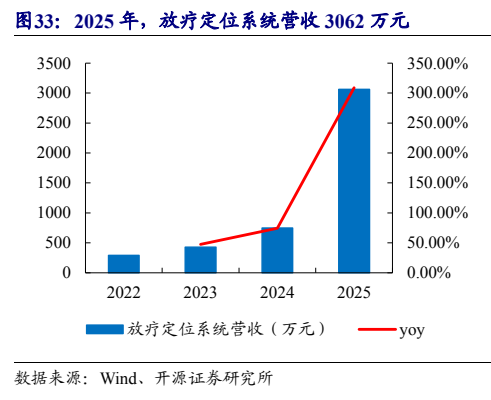
图6. 2025 年外固定康复辅助器械毛利率为 52.30%
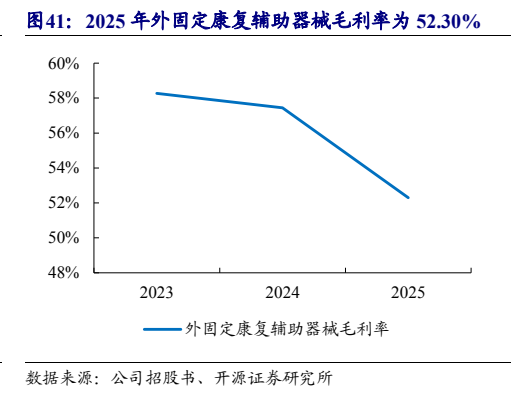
图7. 2025 年,公司足脊康复辅助器械营收 482.58 万元
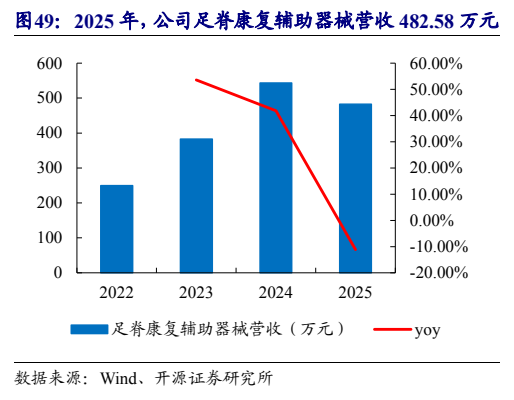
图8. 表 6: 公司医用材料制造部、复合材料生产部产能利用率都在 90%以上
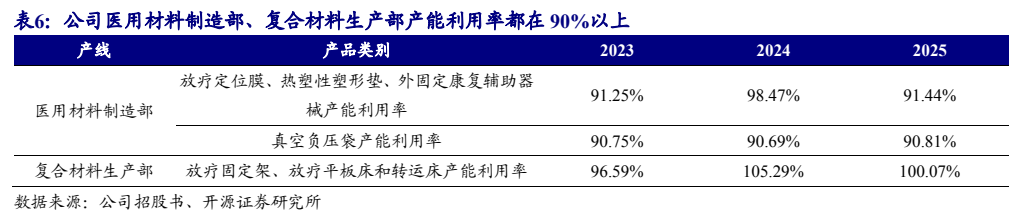
图9. 2025 年公司归母净利润 6404 万元
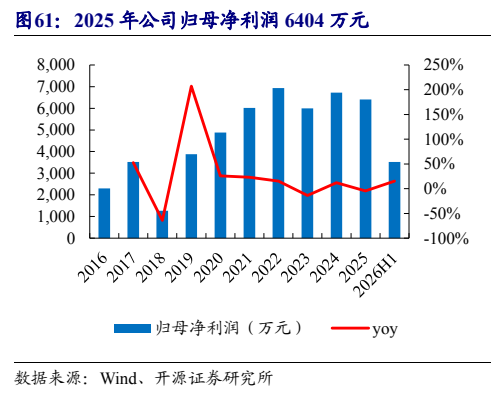
图10. 2022 年新增癌症病例 2000 万中亚洲占比 49.2%
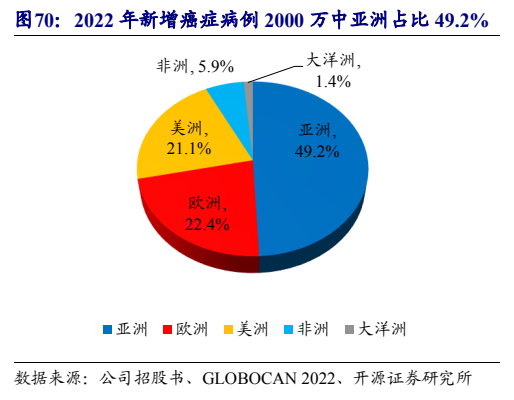
图11. 放射治疗定位系统主要包括激光定位系统和图像引导系统
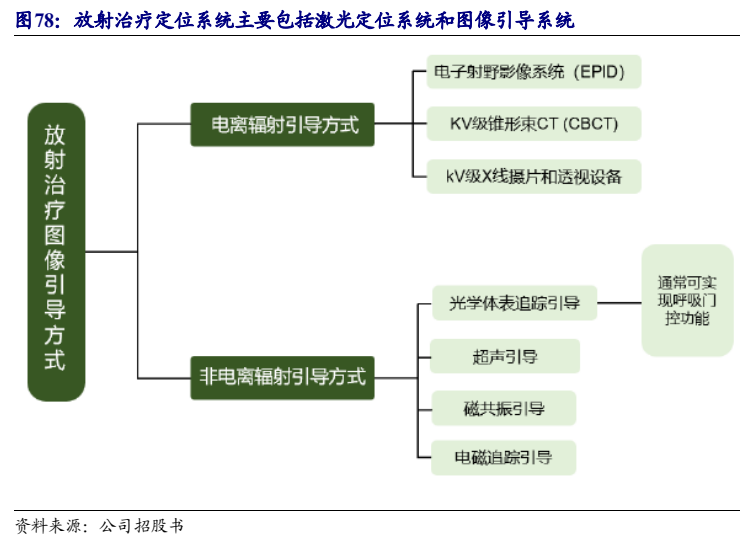
图12. 表 15: 可比公司 PE(TTM)中值 30X