摩根士丹利:大摩 Marvell Technology Group Ltd(MRVL.O):投资者大会指引2030财年每股收益30美元
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
Marvell在投资者大会上发布了远超摩根士丹利预期的长期财务框架,指引2031财年营收达700亿至900亿美元(中值800亿美元),非GAAP每股收益突破30美元,该指引基于2030日历年约4000亿美元的TAM以及数据中心资本支出达到约3万亿美元的情景假设。 互连与网络连接成为核心增长主线,其中Scale Up光学、交换机及定制芯片(XPU与XPU Attach)是主要驱动力,且管理层将2028财年营收指引从180亿美元上调至200亿美元,2029财年定制业务目标上调至120亿美元以上。 摩根士丹利相应将公司目标价从268.00美元上调至300.00美元,但指出过高的增长指引大幅抬高了每个季度的业绩门槛,且高估值与宏观执行风险并存,因而重申平配(Equal-weight)评级。
主要观点
- Marvell管理层在投资者大会上提出了2031财年700亿至900亿美元的营收目标及超过30美元的非GAAP每股收益指引,远超此前市场预期。
- 大摩测算该长期指引比其此前预测至少高出20%,隐含2030日历年营收在2029日历年约490亿美元的基础上再增长55-70%。
- 短期指引同步上调,2028财年营收指引从约180亿美元上调至约200亿美元,2027财年营收指引维持在约120亿美元。
- 2031财年800亿美元营收中值拆分显示:互连业务约375亿美元,定制业务约300亿美元,交换与存储业务约100亿美元,通信及其他业务约25亿美元。
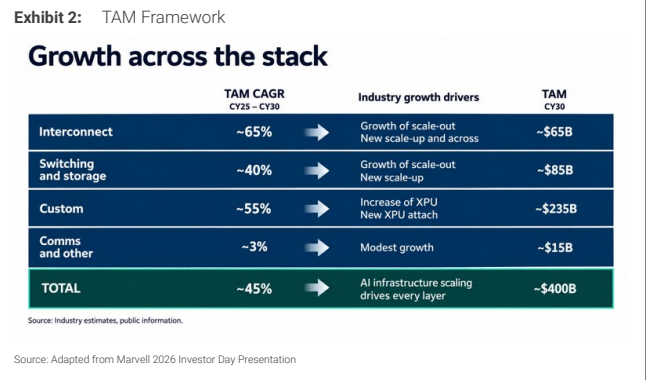
- 公司将2030日历年TAM上调至约4000亿美元,对应假设数据中心资本支出达到约3万亿美元,Marvell将捕获其所面向数据中心TAM的约20%。
- Scale Up连接成为全新增量支柱,当前占数据中心流量约85%,随着铜缆向光互连过渡,每颗XPU在XPU端和交换机端的光学价值量可达数千美元。
- 公司披露正为某领先超大规模客户开发UALink交换机,且Scale Out交换机业务明年预计将远超10亿美元。
- 定制芯片业务加速扩张,2029财年定制业务目标从超100亿美元上调至超120亿美元,并新增推理加速等附加机会,现有XPU项目进展顺利。
- 大摩上调长期财务预测,预计2028财年营收为203亿美元、EPS为7.76美元;2029财年营收为359亿美元、EPS为14.32美元;2030财年营收为536亿美元、EPS为21.55美元。
- 将目标价从268.00美元调升至300.00美元,但因估值处于高位且远期极高增长指引带来逐季达标风险,重申平配评级。
论述逻辑
- Marvell投资者大会公布了超预期的远期蓝图,核心假设为2030日历年全球数据中心资本支出达到约3万亿美元,驱动其TAM扩充至约4000亿美元。
- 基于TAM扩展,公司明确了互连(Scale Up/Out光学)、交换机(含UALink)及定制XPU附加组件的多重驱动,由此推出2031财年700亿至900亿美元营收框架。
- 大摩认可行业增长驱动力并大幅上调了2028-2030财年盈利预测与目标价,但指出过高的中长期增速设定抬高了业绩考核门槛,相较于同业估值缺乏足够吸引力,因此维持平配评级。
关键展望
- Scale Up光学业务预计明年开始产生数亿美元收入,并在随后实现更陡峭的放量增长。
- 相干光(Coherent)业务预计从2026财年的约5亿美元增长至2028财年的10亿美元以上,并在后续达到数十亿美元规模。
- 上行风险包括:AI机会(Inphi光学业务)实现早于预期、云定制芯片项目规模超出预期、存储市场出现复苏;下行风险包括:AI机会不及预期、存储与网络业务弱于预期、企业数据中心与网络持续承压。
推荐标的
- Marvell Technology Group Ltd (MRVL.O):维持平配(Equal-weight)评级,目标价从268.00美元上调至300.00美元(收盘价287.01美元)。理由是虽然互连与定制芯片赛道成长逻辑扎实,但2031财年高指引大幅拔高了后续每个季度的预期门槛,且相对同业估值偏高。
- Advanced Micro Devices (AMD.O):覆盖标的,维持平配(Equal-weight)评级,目标价465美元(收盘价649.42美元)。目标价基于2027财年预期MWEPS 15.09美元的约31倍PE估值。
- Broadcom Inc. (AVGO.O):覆盖标的,维持超配(Overweight)评级(收盘价375.81美元)。基于2027日历年ModelWare EPS 18.04美元给予28倍PE估值(对应非GAAP EPS 19.63美元的约26倍)。
- NVIDIA Corp. (NVDA.O):覆盖标的,维持超配(Overweight)评级(收盘价239.24美元)。基于2027日历年MW EPS预期15.01美元给予约20倍PE估值。
关键图表
图1. 收入展望

图2. TAM框架