高盛:五粮液(000858.SZ):初步业绩:1H26净利润约为1H24水平的50%,可能因持续去库存;卖出
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
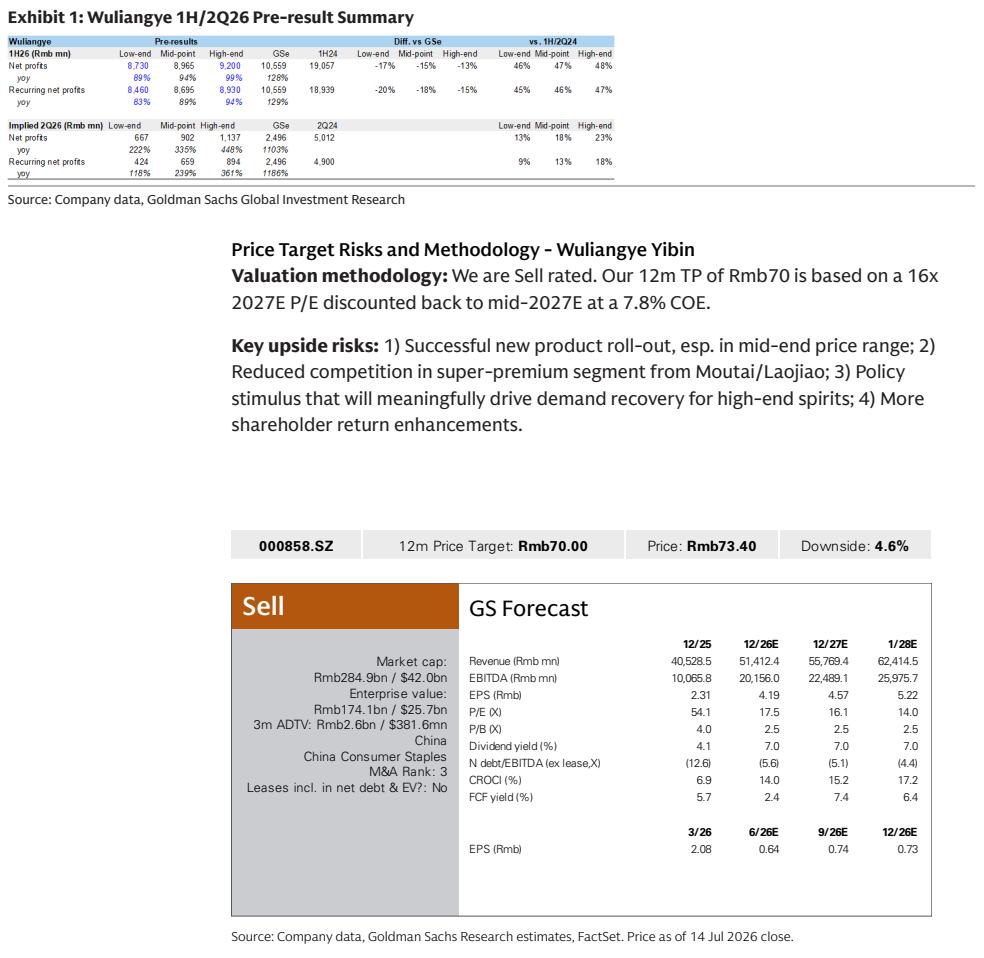
高盛发布五粮液(000858.SZ)1H26初步业绩预告,预计1H26净利润为87.3-92.0亿元人民币,同比增长89%-99%(对比1H25低基数46亿元),恢复至1H24净利润191亿元的46%-48%。中点约89.65亿元,同比增长94%,但较高盛预测的105.59亿元(同比增长128%)低15%。隐含2Q26净利润为6.67-11.37亿元,同比增长222%-448%(对比2Q25低基数2.08亿元),中点约9.02亿元(同比增长335%),仅为2Q24净利润50亿元的13%-23%。高盛认为2Q26净利润反弹弱于预期,可能反映公司销售仍处于去库存状态,尽管普五动销同比增长,但恢复慢于预期。高盛维持卖出评级,12个月目标价70元人民币,基于16倍2027年预期市盈率折现至2027年中,当前股价73.40元,潜在下行4.6%。
主要观点
- 五粮液1H26净利润预告中点89.65亿元,同比增长94%,但较高盛预测低15%。
- 1H26净利润恢复至1H24水平的46%-48%,显示盈利尚未完全恢复。
- 2Q26净利润中点9.02亿元,同比增长335%,但仅为2Q24净利润的13%-23%。
- 2Q26净利润反弹弱于预期,高盛认为可能因公司销售仍处于去库存状态。
- 尽管普五动销同比增长,但销售恢复慢于预期。
- 高盛维持卖出评级,12个月目标价70元,基于16倍2027年预期市盈率。
- 当前股价73.40元,目标价隐含4.6%下行空间。
- 关键上行风险包括:成功推出新产品(尤其是中端价位)、超高端市场竞争减少(来自茅台/老窖)、政策刺激推动高端白酒需求复苏、更多股东回报提升。
论述逻辑
五粮液1H26净利润预告低于高盛预期,且恢复至1H24水平仅约一半,2Q26净利润虽同比高增但绝对额仍远低于2Q24,表明去库存压力持续。高盛据此认为盈利反弹弱于预期,维持卖出评级,目标价70元基于16倍2027年预期市盈率。
关键展望
报告未明确给出未来验证点或时间窗口,但指出上行风险包括新产品推出、竞争减少、政策刺激和股东回报提升。
推荐标的
- 五粮液(000858.SZ):评级卖出,12个月目标价70元,当前股价73.40元,潜在下行4.6%。估值基于16倍2027年预期市盈率折现至2027年中,资本成本7.8%。
关键图表
图1. 五粮液2026年上半年及第二季度业绩预告摘要