巴克莱 油田服务:海上钻井趋势——公开招标表明27年活动将大幅跳增
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
巴克莱FICC信用研究认为海上钻井市场正进入有利的 demand 阶段:自升式与浮式平台的公开及可能招标在9月再度增加、处于多年高位,叠加管理层对2H27深水供需趋紧的评论,报告因此偏好深水资产。 自升式市场则受拖累——中东占全球自升式需求37%,沙特平台数仍比2024年4月峰值低27座、中东海上其他地区同期再减10座,叠加当前在售自升式平台比五年前多14座、另有约60座冷停,报告预计该市场2027年仍过剩、利用率在80%左右,压制日费上行。 深水方面,巴西新开至多38个平台年的招标,基准情形是2027年钻井船领先日费回到约$475k/天、此后几年略低于$500k(2024年与2025年初约$400k/天);9月钻井船利用率为84%(一年前77%)、半潜式85%(一年前82%)、自升式78%(同比持平),总签约平台717座、同比持平。 NYMEX 2027年油价约$77/bbl、2028年约$70/bbl,若higher-for-longer成立应最终利好所有海上平台,但自升式反应明显滞后。 信用层面,海上钻井债合计约$8.3bn、占高收益油服指数27%(若计入BORR接近32%),该指数目前较高收益公司债收窄121bp(五年均值/中值+59bp),估值处于历史极紧水平;RIG与VAL待完成合并将形成EBITDA超$2bn、净杠杆低于2x的信用友好主体。 个券上,巴克莱低配BORR 2032/2034年债(2027年合同覆盖率仅36%、净杠杆12.9x LQA),超配GLBMRN、NE及多数RIG债券,SDRL与VAL相关债券为标配。
主要观点
- 招标活动升至多年高位,9月自升式与浮式公开及可能招标再度增加,与2H26起活动和定价(尤其深水资产)开始改善的叙事一致。
- 巴克莱明确偏好深水:自升式市场2027年可能仍供给过剩,日费上行空间被封顶。
- 中东地缘事件(占全球自升式需求37%)带来短期波动并可能有长期影响,预计自升式行业利用率维持在80%左右,信用投资者需要耐心。
- 自升式供给缺乏出清:当前在售平台比五年前多14座,另有约60座冷停堆存,即便需求改善也构成逆风。
- 沙特自升式平台数仍比2024年4月峰值低27座,Aramco再度要求部分平台短期暂停,中东其他海上地区同期再减10座;但该市场近期招标回升,MEAST有至多17座新平台的活跃招标(含Aramco约10座、每座三年的招标),或对2027年有帮助。
- 油价背景:NYMEX 2027年油价约$77/bbl、2028年仍约$70/bbl,支撑需求增加,但持续不确定性也令2H26业绩不太亮眼。
- 深水需求亮点在拉美与新兴区域:巴西新开至多38个平台年招标,苏里兰和西非海上推进更快;近期能源会议反馈显示唯一令人失望的海上市场是墨西哥湾(美国);Petrobras则在解决合同纠纷并优化船队、追求长期更小的 offshore 钻机规模。
- 深水日费路径:领先日费应低于$500k峰值,基准情形2027年回到约$475k/天、未来几年保持在略低于$500k,而2024年和2025年初约$400k/天。
- 全球在售平台利用率约82%、过去一年基本持平(三年前接近85%、需求较当时少31座);9月总签约平台717座、同比持平,在售供给同比减少2座,报废节奏 stubborn(主要集中在自升式)。
- 细分利用率:钻井船84%(一年前77%,需求80座、同比+1,供给90座不变);半潜式85%(一年前82%,需求61座、+1,供给减1);自升式78%(同比持平,383座在约 vs 去年同期388座);BORR称全球自升式船队30%船龄超35年,但ADNOC Drilling在巴克莱CEO会议上指出自升式实际寿命可达40年以上。
- 信用估值处于历史极紧:海上钻井信用占高收益油服指数逾27%,该指数目前较高收益公司债收窄121bp(五年均值/中值+59bp;2026年4月最紧时接近132bp tight)。
- BORR是主要低配标的:2Q26不及预期,2027年合同覆盖率仅36%(2H26为70%,而去年下行期2Q25时2026年覆盖率尚有47%),净杠杆12.9x LQA/6.1x LTM,2028年起年摊销$102mn(2027年约为此数一半),行业最佳情形2027年自升式利用率也仅81%(当前78%),2032/2034年债维持低配。
论述逻辑
- 多年高位的招标活动(9月自升式与浮式招标再度增加;巴西新开至多38个平台年深水招标、MEAST有至多17座新平台活跃招标)→ 指向潜在需求上行,叠加管理层对2H27深水供需趋紧的评论 → 巴克莱判断海上钻井进入有利需求阶段、偏好深水,基准情形2027年钻井船领先日费回到$475k/天 → 但自升式供给缺乏出清(在售平台比五年前多14座、约60座冷停),叠加中东占全球自升式需求37%的地缘扰动、沙特平台数低于2024年4月峰值27座 → 预计自升式2027年仍过剩、利用率约80%,日费上行受压 → 信用层面,尽管高收益油服利差已处121bp tight的历史极窄水平、RIG与VAL合并还将形成EBITDA超$2bn的信用友好主体,报告在个券层面分化处理:超配信用结构改善的RIG多数期限、NE与GLBMRN,低配杠杆高企(12.9x LQA)且2027年合同覆盖率仅36%的BORR。
关键展望
- 2H26起活动与定价(尤其深水)应开始改善;管理层评论指向2H27深水钻井平台供需趋紧。
- 深水日费假设:2027年领先日费回到$475k/天,未来几年保持略低于$500k(Figure 16注亦注明该假设)。
- 深水利用率验证点:RIG CEO预计2027年底深水利用率接近100%;SDRL CEO称若已公布招标按预期转化,钻井船利用率明年可达mid 90%区间。
- 自升式展望:预计2027年仍过剩、日费难有实质上行;MEAST、东南亚、西非、印度等关键市场温和回升,推动利用率略高于80%(BORR口径最佳情形81%、当前78%),仍远低于日费大幅上涨所需水平。
- 油价与风险情景:若higher-for-longer油价成立,应最终利好所有海上平台,但自升式反应明显滞后;中东冲突降低近期能见度、推迟招标(BORR CEO),使2H26业绩不太亮眼。
- 到期墙:高收益海上债2030年为到期高峰$6,011mn(2027年$659mn、2028年$445mn、2029年$1,500mn、2031年$1,796mn、2032年$1,600mn、2034年及以后$3,633mn)。
推荐标的
- Borr Drilling(BORR/BORRNO):低配2032年与2034年第二顺位债(BORRNO 8.750% 01/15/2032、9.000% 01/15/2034,Figure 9中OAS分别为499bp/503bp);理由是杠杆过高(12.9x LQA/6.1x LTM)、2027年合同覆盖率仅36%,需要更高补偿。
- Global Marine(GLBMRN):超配7.000% 06/01/2028无抵押债(Figure 9:价格101.13、YTW 6.1%、OAS 123bp,混合评级CCC)。
- Noble(NE/NEFINA):两条债券均超配——NE 6.250% 06/15/2034(BB-,OAS 152bp)与NEFINA 8.000% 04/15/2030(BB-);其CEO在2Q26电话会上对深水市场方向表示乐观。
- Transocean(RIG):多数期限超配(8.250% 05/15/2029、7.500% 04/15/2031、8.500% 05/15/2031、7.875% 10/15/2032、6.800% 03/15/2038,另有披露页列示RIG 7.35 12/15/41超配),8.750% 02/15/2030第一顺位债为标配、8.000% 09/30/2028未评级;核心理由是与VAL的待决合并将创造EBITDA超$2bn、自由现金流强、净杠杆趋势低于2x的信用友好公司。
- Seadrill(SDRLNO):6.750% 07/15/2034第二顺位债为标配(Figure 9:B+、价格95.95、YTW 7.4%、OAS 206bp)。
- Valaris(VAL):8.375% 04/30/2030第二顺位债为标配(Figure 9:B+、价格102.76、YTW 6.5%、OAS 128bp)。
关键图表
图1. 海上钻井商债券与股票表现基准对比——年初至今、六个月总回报

图2. 全球海上钻井平台供需——在售平台,五年

图3. 全球在售自升式钻井平台供应量及使用率

图5. 浮式钻井平台——五年全球需求及在售使用率
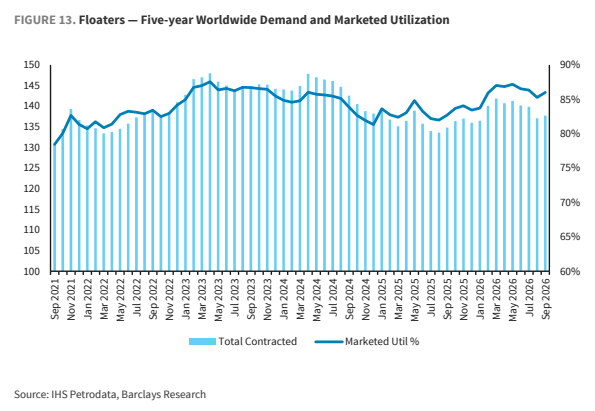
图6. 钻井船——全球在售使用率与日费率对比

图7. 自升式钻井平台——全球在售使用率与日费率对比

图8. BORR信用亮点与考量 亮点 考量:更多风险敞口 较新的自升式平台船队 目前有六座平台闲置

图9. 巴西浮式钻井平台
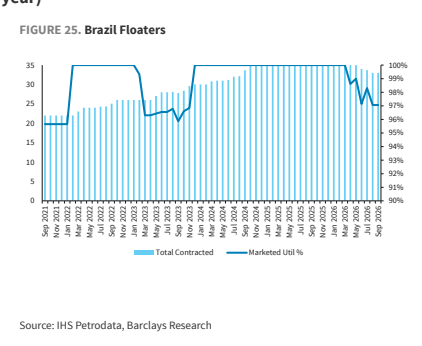
图10. 印度自升式钻井平台

图11. 西北欧(NSEA+NOR)自升式钻井平台

图12. 西非(WAF)浮式钻井平台
