德意志银行:德银 资本品周刊:英国资本品周刊
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德意志银行指出,本周英国资本品板块12个月远期市盈率再次突破17倍并达到17.2x,历史表明这一估值水平通常是板块进入“超买”区域的信号。 随着利率开始重新走高,投资者对估值倍数收缩风险的担忧升温,市场关注点明显转向具备强劲现金流支撑或自由现金流(FCF)增长前景改善的标的。 德银覆盖标的过去三年合计自由现金流占当前市值比例平均为11%,未来三年预测比例平均为14%,其中Vesuvius、Avon Technologies和QinetiQ在未来三年现金生成强度上最为突出。 个股动态方面,Renishaw公布FY26财年业绩并提议派发70p的首次特别中期股息;Porvair前9个月有机销售增长5%好于预期并完成GV收购;Halma则因核心业务稳健将全年EBITA利润率指引区间上调至23.5-24.0%。
主要观点
- 板块12个月远期市盈率升至17.2x,利率重新上行背景下估值倍数面临收缩风险。
- 本周英国资本品板块TSR上涨2.1%,跑赢英国全市场指数与FTSE 250指数。
- 覆盖标的未来三年FCF占市值比例平均达14%,Vesuvius、Avon与QinetiQ表现突出。
- Vesuvius未来三年预期FCF可覆盖当前市值约33%,对Morgan Advanced Materials的折价处于近15年低位。
- Avon Technologies维持FY27E销售增长3-5%指引,现金转换率预计超过90%。
- Renishaw公布FY26 EBITA达1.529亿英镑,并提议派发70p的特别中期股息。
- Renishaw位置测量业务H2未扣除减值前营业利润率可达35%左右,FY27E资本开支指引升至6500万至7500万英镑。
- Porvair前9个月有机销售增长5%,完成GV收购后德银上调FY26 EBIT预期2%至2820万英镑。
- Halma将全年集团EBITA利润率指引上调至23.5-24.0%,对应EBITA中枢上调约4%。
- IMI预期Q3有机销售增长约2%,Truflo Marine剥离审批仍待监管批准。
- 宏观与行业数据方面,欧洲8月新车注册量同比增长5.3%,美国截至9月19日当周钢铁产量同比增长0.6%。
论述逻辑
- 板块远期市盈率突破17.2x历史高位且利率回升 → 估值倍数面临收缩压力 → 投资者偏好转向具备高自由现金流支撑及改善前景的个股(如Vesuvius、QinetiQ、Avon Technologies)。
- 端游与工业细分需求持续分化 → Renishaw、Porvair与Halma通过产品结构优化及并购实现盈利或利润率指引上调,推动核心业务价值重估。
关键展望
- Renishaw计划于2026年10月22日公布Q1交易更新,管理层指引FY27E资本开支在65m至75m英镑之间,产能需至2027年6月底全面投产。
- Porvair将于2026年10月14日举行CME会议,德银预计届时将对集团财务框架进行积极更新,并预测FY27/FY28每股收益提升3%。
- Halma面临光子学单一客户集中风险,该客户在FY26占集团销售额约20%,且高估值使其对长期利率上行波动高度敏感。
推荐标的
- Halma评级为Hold,目标价4090p;基于Mar FY28E市盈率27.0x估值,利润率指引上调至23.5-24.0%,但光子学业务存在单一客户集中风险。
- IMI评级为Buy,目标价3440p;当前股价对应Dec FY27E市盈率21.1x,Q3有机增长预期约2%,Truflo Marine剥离每延期一季度预计增加约1.5p每股收益。
- Porvair评级为Buy,目标价1050p;完成GV收购且9个月有机销售增长5%,股价对应Nov'26市盈率19.7x,Nov'27降至18.6x。
- Renishaw评级为Hold,目标价5600p;FY26 EBITA达152.9m英镑并派发70p特别息,股价对应Jun FY27E市盈率26.3x(剔除净现金后24.1x)。
- Avon Technologies评级为Hold,目标价2000p;CY26E市盈率19.7x,FCF收益率7.7%,管理层维持Mar FY27E销售增长3-5%与90%以上现金转换率指引。
- Babcock International评级为Hold,目标价1100p;CY26E市盈率17.2x,FCF收益率4.0%。
- BAE Systems评级为Hold,目标价2325p;CY26E市盈率23.8x,FCF收益率3.8%。
- Chemring Group评级为Buy,目标价650p;CY26E市盈率25.5x,FCF收益率2.2%。
- Melrose评级为Hold,目标价575p;CY26E市盈率13.6x,FCF收益率1.5%,短期现金生成受Garden Grove事件扰动。
- QinetiQ Group评级为Buy,目标价600p;CY26E市盈率14.9x,FCF收益率6.0%,处于全球航天与国防板块FCF收益率最高梯队。
- Rolls-Royce评级为Buy,目标价1705p;CY26E市盈率33.3x,FCF收益率3.2%。
- DiscoverIE评级为Buy,目标价940p;CY26E市盈率18.6x,FCF收益率4.6%。
- Gooch & Housego评级为Hold,目标价1230p;CY26E市盈率28.5x,FCF收益率1.0%。
- Luceco评级为Buy,目标价270p;CY26E市盈率12.1x,FCF收益率1.9%。
- Morgan Advanced Materials评级为Hold,目标价235p;CY26E市盈率14.4x,FCF收益率2.6%,股息率4.8%。
- Oxford Instruments评级为Buy,目标价3450p;CY26E市盈率27.0x,FCF收益率2.7%。
- XP Power评级为Hold,目标价1400p;CY26E市盈率43.6x,FCF收益率-0.1%。
- Bodycote评级为Buy,目标价960p;CY26E市盈率19.2x,FCF收益率3.7%。
- Coats评级为Buy,目标价110p;CY26E市盈率10.8x,FCF收益率6.1%。
- Hill & Smith评级为Buy,目标价3450p;CY26E市盈率21.9x,FCF收益率3.1%。
- Rotork评级为Hold,目标价503p;CY26E市盈率28.4x,FCF收益率3.0%。
- Spirax Group评级为Hold,目标价7500p;CY26E市盈率21.7x,FCF收益率4.1%。
- Vesuvius评级为Hold,目标价440p;CY26E市盈率11.5x,FCF收益率8.5%,未来三年FCF覆盖约33%市值。
- Weir Group评级为Buy,目标价3180p;CY26E市盈率19.5x,FCF收益率5.1%。
关键图表
图1. 过去三年自由现金流生成占当前市值的百分比
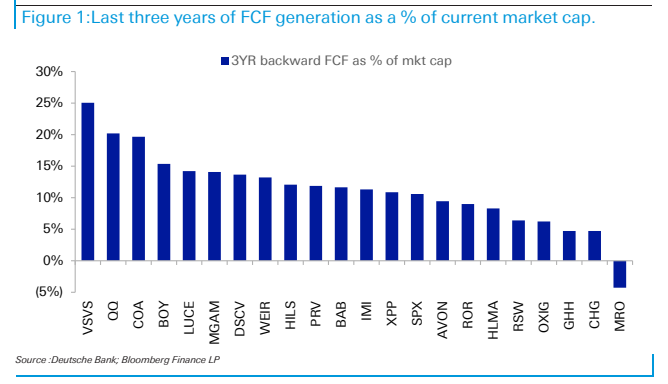
图2. 未来三年自由现金流生成占市值的百分比
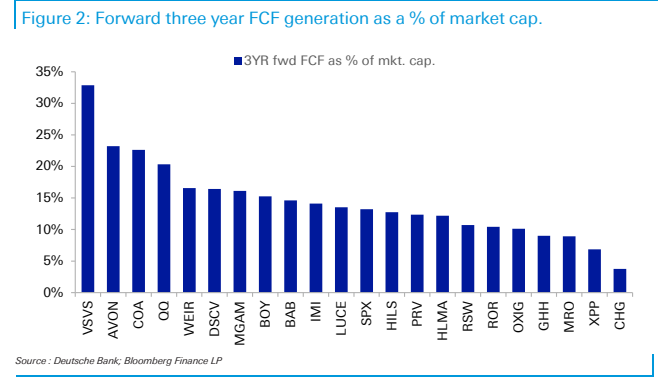
图3. 英国资本品及航空航天与国防平均估值指标汇总
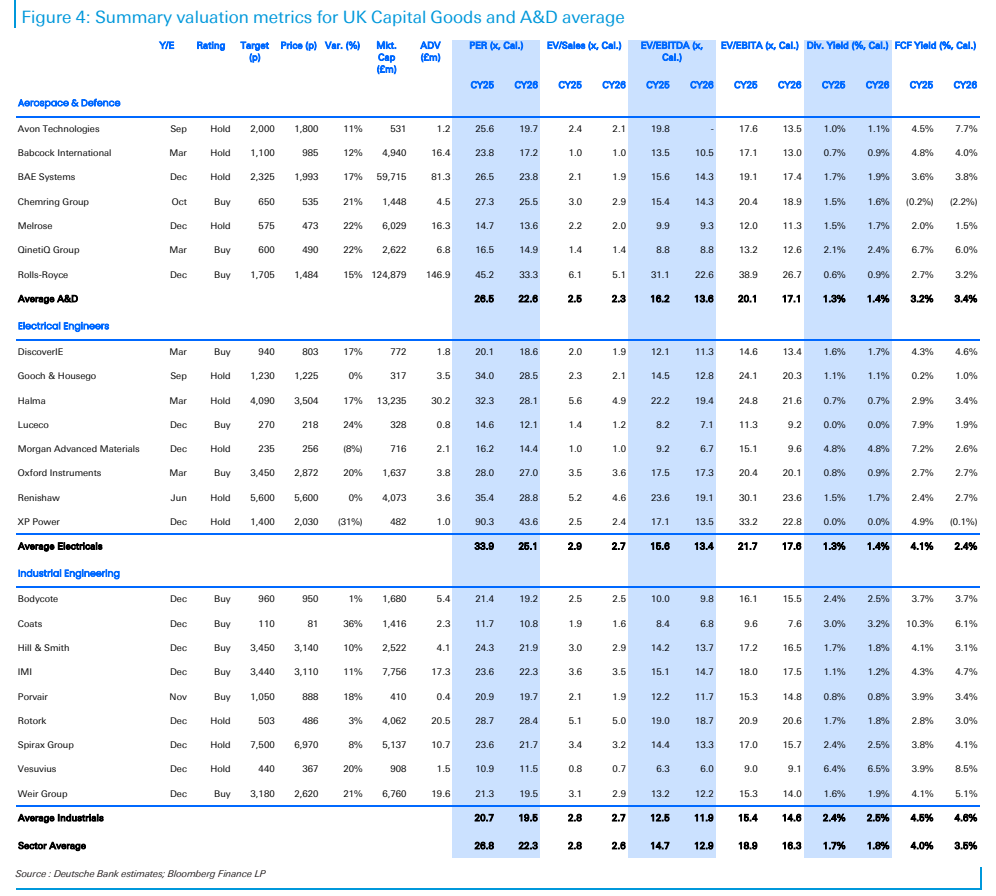
图4. 英国资本品及航空航天与国防覆盖范围运营指标汇总
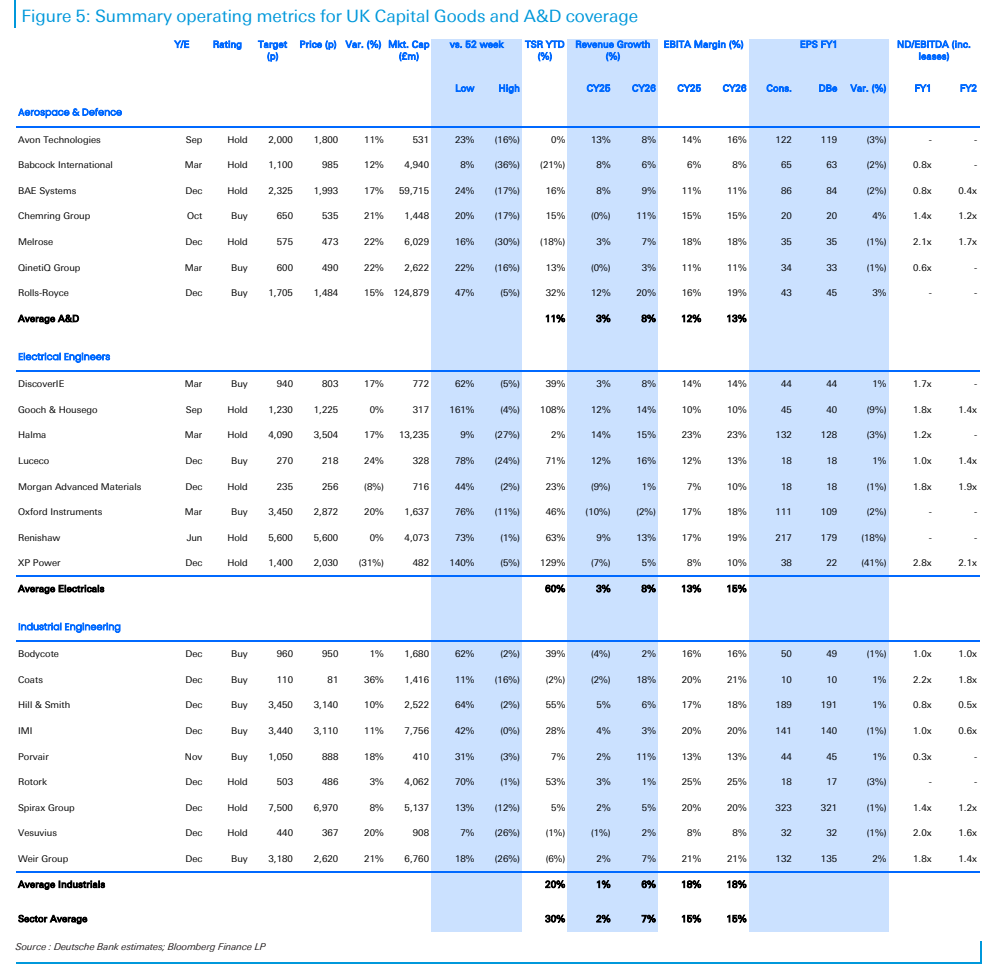
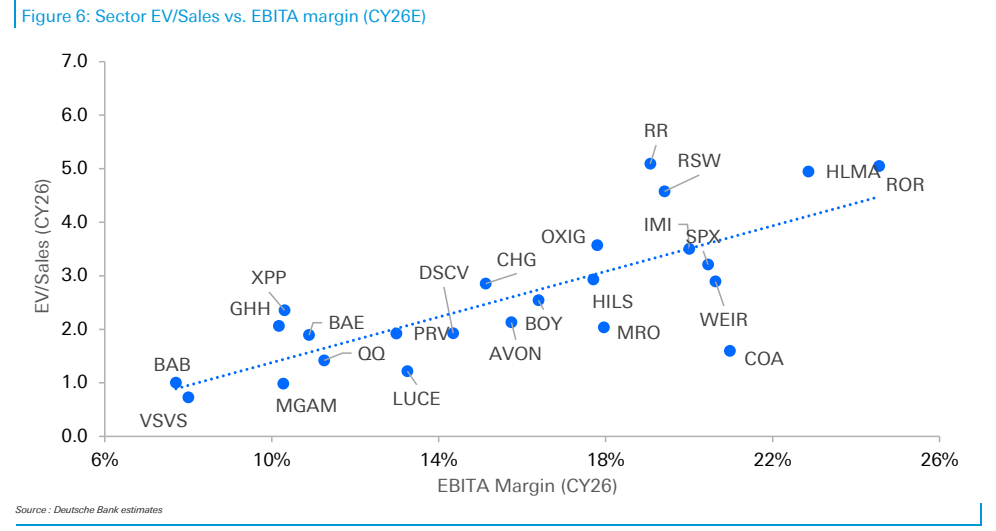
图5. 行业企业价值/销售额 vs. EBITA利润率(2026日历年预测)