伯恩斯坦:美国医疗设备:雅培2Q26:EPS超预期并上调指引,销售符合预期,坚决捍卫医疗科技市场健康
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦维持雅培(ABT)跑赢大盘评级,目标价从110美元上调至117美元。2Q26可比销售增长4.8%至125.9亿美元,略超市场预期(125.4亿美元)。调整后每股收益1.31美元,超市场预期(1.28美元)3美分,主要受毛利率提升50个基点至58.0%推动。公司维持2026财年可比销售增长6.5%-7.5%的指引,并将EPS指引上调4.5美分。管理层坚决否认医疗科技市场放缓,认为ACA或Medicaid参保人数下降对医疗科技市场影响有限。下半年增长加速预计来自营养品、电生理、核心实验室和癌症诊断四个板块。雅培重申营养品业务“按计划推进”,预计2027年恢复2%-4%的历史增长区间。电生理业务销售增长9%,超预期1.2%。
主要观点
- 2Q26可比销售增长4.8%至125.9亿美元,超市场预期0.4%,所有板块均超预期:医疗设备增长8.4%(超0.6%),诊断增长2.9%(超1.6%),成熟药品增长8.7%(超1.2%),营养品下降3.6%但超预期0.9%。
- 调整后每股收益1.31美元,超市场预期3美分(2.6%),毛利率58.0%超预期50个基点。
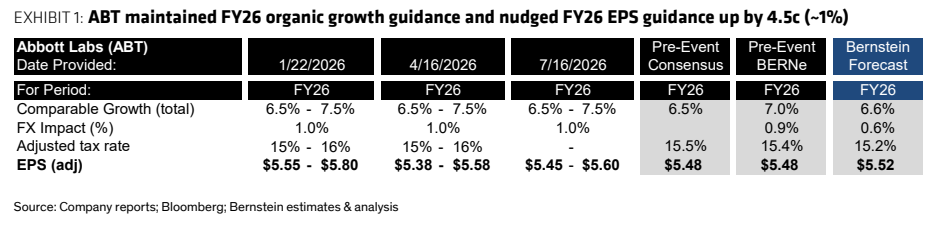
- 公司维持2026财年可比销售增长6.5%-7.5%指引,EPS指引上调4.5美分(含2Q26超预期的3美分)。
- 管理层预计下半年可比销售增长加速至约8.7%,由营养品、电生理、核心实验室和癌症诊断四个板块驱动。
- 管理层坚决否认医疗科技市场放缓,认为ACA或Medicaid参保人数下降对医疗科技市场影响有限,并指出HCA预发布的手术量下降不代表整体趋势。
- 营养品2Q26销售21.4亿美元,超预期约1%,但同比下降3.6%;儿科销售10.2亿美元,超预期1.7%,同比下降3.1%;成人销售11.2亿美元,符合预期,同比下降4%。
- 营养品业务“按计划推进”,国际儿科增长6.5%,美国零售消费增长强劲,新Ensure产品(高蛋白、低糖)贡献增量。
- 营养品新管线包括胶原蛋白奶昔、含蛋白/大麻/肌酸的成人产品以及全脂婴儿配方奶粉,预计2H26推出;2027年目标恢复2%-4%历史增长。
- 电生理(EPD)销售15亿美元,增长8.7%,超预期1.2%,增长由印度、拉美和东南亚广泛驱动。
- 快速和分子诊断销售下降8.0%至7.55亿美元,低于预期1%,因呼吸道病毒检测季节较弱。
- 雅培重申Cologuard和Cologuard Plus为美国癌症协会推荐的结直肠癌筛查首选,新用户增长超预期,重复用户漏斗扩大。
论述逻辑
HCA预发布显示2Q26住院和门诊手术量下降,引发市场对医疗科技需求放缓的担忧。但雅培管理层在2Q26电话会上坚决反驳,认为ACA/Medicaid参保人数下降对医疗科技市场影响有限,并指出自身手术量未见放缓。同时,雅培2Q26销售和EPS均超预期,且上调全年EPS指引,验证了医疗科技市场的韧性。公司预计下半年增长加速,主要来自营养品复苏、电生理强劲、核心实验室和癌症诊断。因此,伯恩斯坦上调目标价至117美元,维持跑赢大盘评级。
关键展望
- 2026财年可比销售增长指引6.5%-7.5%,EPS指引上调4.5美分。
- 下半年可比销售增长预计加速至约8.7%,由营养品、电生理、核心实验室和癌症诊断驱动。
- 营养品2027年目标恢复2%-4%历史增长区间。
- 新营养品产品(胶原蛋白奶昔、含蛋白/大麻/肌酸成人产品、全脂婴儿配方奶粉)预计2H26推出。
- 目标价117美元基于19倍目标市盈率(此前18倍)和2025-2028年EPS预期6.16美元(此前6.09美元)。
推荐标的
- 雅培(ABT):评级跑赢大盘,目标价117美元(此前110美元),基于19倍目标市盈率(此前18倍)和2025-2028年EPS预期6.16美元(此前6.09美元)。理由:2Q26超预期,管理层对医疗科技市场信心强,下半年增长加速。
关键图表
图1. 雅培维持2026财年有机增长指引,并将2026财年每股收益指引上调4.5美分(约1%)