花旗 香港房地产:2026长期住房策略:供应紧缩,需求韧性强劲
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗认为2026年长期房屋策略(LTHS)强化其对香港住宅的正面看法:未来十年供应目标420k个单位、其中私人房屋仅126k个(按年-5%、较12年前-34%,即年均12.6k个),而需求预测大致稳定在419k个单位(按年持平、较12年前-8%),非本地学生需求按年+45%(+7.2k个单位)抵消家庭形成放缓。 花旗认为官方需求假设保守:LTHS预计'27-'36年仅新增186.8k个家庭,仅为2015-25年304k个新增家庭的61%,尽管其假设2037年前人口增加418k至8.06mn;2015-25年人口仅增200k至7.5mn、家庭却增加304k至2.77mn,仅2026上半年人口增9.6k、新增家庭19.3k,隐含增量家庭规模低于一人,若家庭规模继续缩小,官方需求预测有上行空间。 学生签证2015-25年增长51k,2030年10万非本地学生目标对应需求预测2.3k个单位(按年+45%、较两年前翻倍),人才与学生流入提供进一步上行,carried-interest税改是吸引金融专业人士的潜在近期催化剂。 私人落成量预计由'25的18.4k、'26E的17.0k降至'27E的15.4k个单位,且新供应更集中北部都会区,核心区供应前景更紧。 8M26一手销售按年+10%至14.3k个单位,花旗估计'26E全年按年+3%至21.1k个单位。 花旗维持正面至2027E,预测2027E房价与租金均+6%、租金创新高;短期高企的美国利率或继续压制板块表现,但随零售租金回顺改善,预计4Q26E房东跑赢发展商,首选Swire Prop、Wharf REIC、Link REIT、SHKP。
主要观点
- 2026年长期房屋策略强化花旗对香港住宅的正面看法:私人供应收紧但需求韧性强。
- 十年供应目标420k个单位、其中私人房屋仅126k个,按年-5%、较12年前-34%(年均12.6k个,较FY16-25的190k目标-34%),公私营70/30 splits。
- 十年住房需求预测大致稳定在419k个单位(按年持平、较12年前-8%),非本地学生需求按年+45%(+7.2k个单位)抵消家庭形成放缓;图2显示最新'27-28至'36-37期总需求419,300个单位。
- 按图3,花旗估算FY27-36政府需求预测中私人房屋需求年均中位数为12,834个单位、公屋为29,096个单位,其中非本地学生需求2,310个单位全数计入私人市场。
- 官方需求假设保守:LTHS预计'27-'36年仅新增186.8k个家庭,为2015-25年304k个新增家庭的61%,尽管其假设2037年前人口增长418k至8.06mn(较2015-25年的200k翻倍)。
- 2015-25年人口仅增200k至7.5mn、家庭增加304k至2.77mn;仅2026上半年人口增9.6k、新增家庭19.3k,隐含增量家庭规模低于一人,需求来自人口增长与既有家庭分拆,若家庭规模继续缩小,官方需求预测有上行空间。
- 新增供应更集中于北部都会区,核心区供应前景更加紧张。
- 学生流入带来进一步需求上行:学生签证2015-25年增长51k,而2030年10万非本地学生目标隐含年均仅增4k;对应需求预测2.3k个单位(假设每单位2名学生),已按年+45%、较两年前翻倍。
- 人才与学生流入提供需求上行空间,香港carried-interest税改是吸引金融专业人士的潜在近期催化剂。
- 私人落成量趋降:'27E预计降至15.4k个单位('25: 18.4k、'26E: 17.0k),基于'23-25年土地供应,'28E料维持类似低位;图11显示花旗估计2027-2031年私人落成五年合计82,459个单位。
- 一手销售保持韧性:8M26一手成交按年+10%至14.3k个单位;花旗估计'26E全年按年+3%至21.1k个单位。
- 维持正面至2027E:预测2027E房价与租金均+6%、租金创新高;高企的美国利率短期或继续压制板块表现,但随零售租金回顺改善,预计4Q26E房东跑赢发展商。
论述逻辑
- 2026年LTHS公布 → 十年供应目标降至420k个单位、私人仅126k(按年-5%、较FY16-25的190k目标-34%),而需求预测稳定在419k个单位 → 供应降而需求稳,且花旗判断官方需求假设保守('27-'36年仅186.8k新增家庭,为2015-25年304k的61%,尽管人口增长假设升至418k)、家庭分拆持续,人才与学生流入提供额外上行、carried-interest税改构成潜在催化剂 → 私人落成量由'26E的17.0k降至'27E的15.4k、新供应集中北部都会区令核心区更紧 → 供需收紧支撑住宅基本面 → 维持正面至2027E,预测2027E房价与租金均+6%、租金创新高 → 短期高美国利率压制板块,但零售租金回顺改善下预计4Q26E房东跑赢发展商 → 首选Swire Prop、Wharf REIC、Link REIT、SHKP。
关键展望
- 维持正面至2027E:预测2027E房价+6%、租金+6%并创新高。
- 高企的美国利率短期或继续压制板块表现;预计4Q26E房东跑赢发展商,受零售租金回顺改善驱动。
- 私人落成路径:'26E 17.0k、'27E 15.4k,'28E料维持类似低位;图11给出花旗对2027-2031年私人落成的逐年估计15,362/15,233/18,450/18,980/14,434个单位,五年合计82,459个单位。
- '26E一手销售估计按年+3%至21.1k个单位(8M26已按年+10%至14.3k个单位)。
- 香港carried-interest税改为吸引金融专业人士的潜在近期催化剂;2030年10万非本地学生目标隐含年均仅增4k,教育枢纽推进带来需求上行。
推荐标的
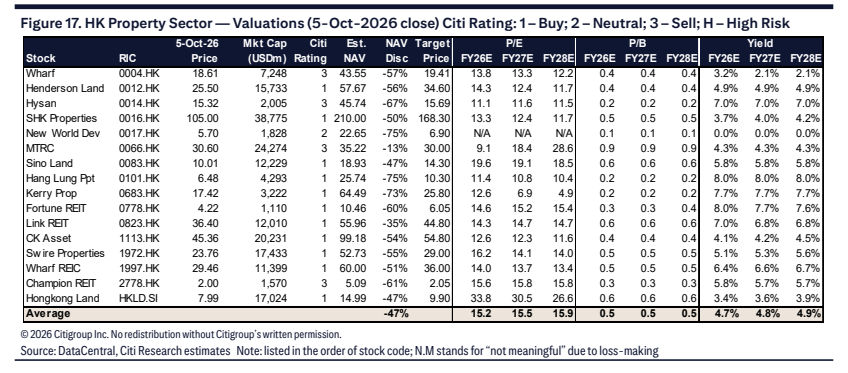
- 首选股份组合:Swire Prop(太古地产)、Wharf REIC(九仓置业)、Link REIT(领展)、SHKP(新鸿基地产);本PDF正文未列出各标的评级与目标价。
- 配置逻辑:预计4Q26E房东跑赢发展商,受零售租金回顺改善支撑。
关键图表
图1. 香港长远房屋策略:长期房屋供应目标
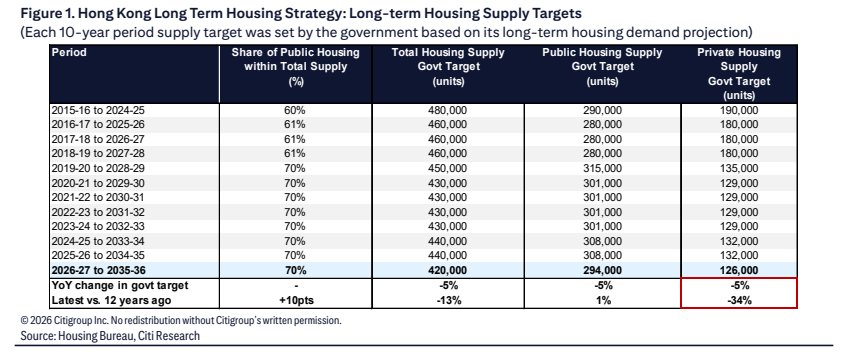
图2. 香港长远房屋策略:长期房屋需求预测
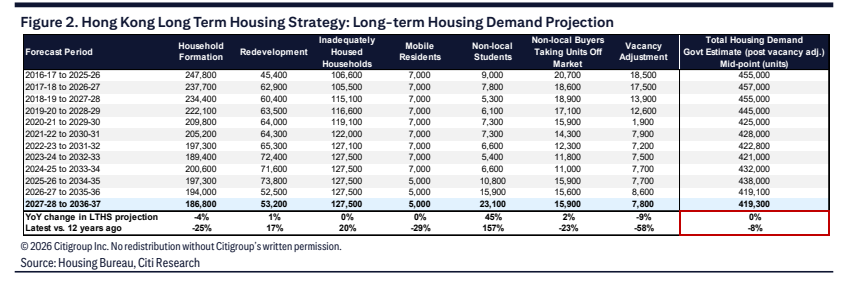
图3. LTHS预测房屋需求同比变化:FY27-36与FY26-35对比
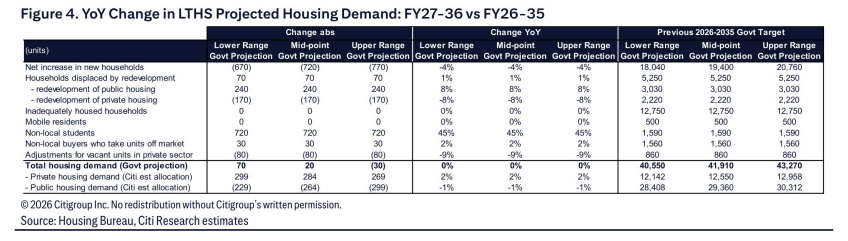
图4. 人口、住户及住户规模
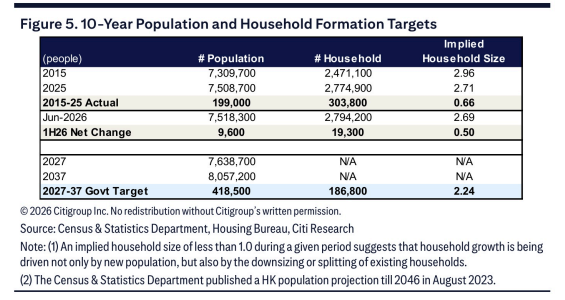
图5. 住户总数(百万)
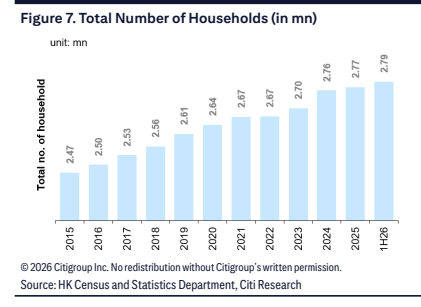
图6. 住户形成
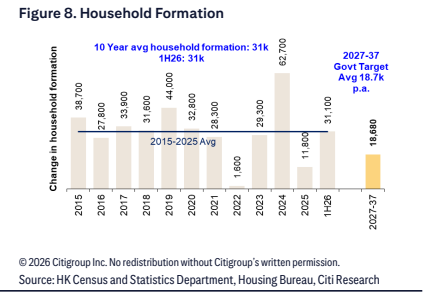
图7. 人才签证获批数量
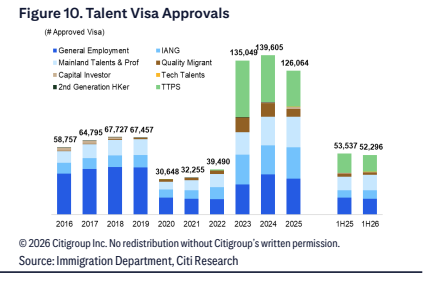
图8. 房屋落成量预测
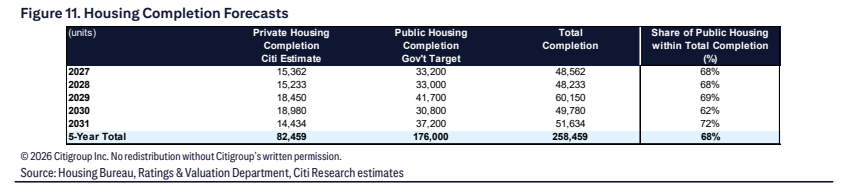
图9. 一手住宅成交量
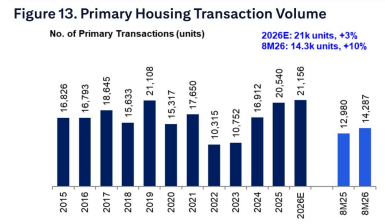
图10. 一手住宅成交金额
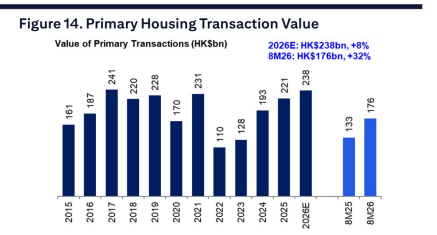
图11. 二手住宅成交金额
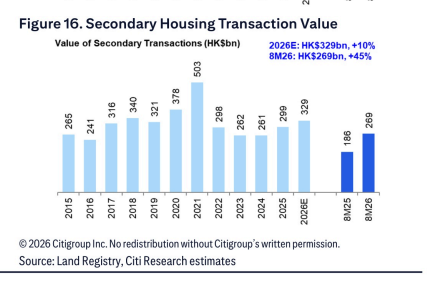
图12. 香港地产行业——估值(2026年10月5日收盘价)