中金公司 血制品行业跟踪(3)浆源仍有空间,龙头强者恒强
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
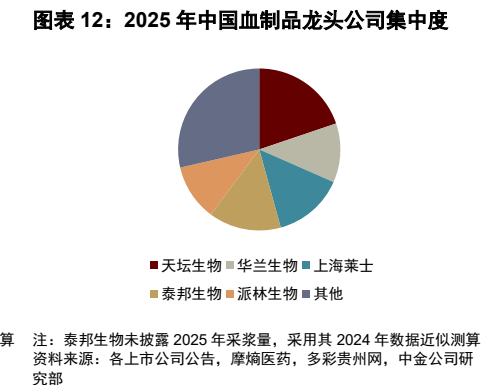
本报告分析了中国血制品行业的浆站资源现状与竞争格局。 中国血制品监管严格,原料完全依赖单采血浆站,尽管2025年中国总体采浆量超14,000吨,同比增长超5%,但相较美国仍有较大提升空间。 行业准入壁垒高,浆站资源宝贵,且呈现向龙头集中的趋势,2020-2025年行业CR5由63.3%提升至71.4%。 中金认为浆站运营在总量扩张和单站爬坡上具备潜力,建议关注具备资源拓展能力的龙头公司。
主要观点
- 中国血制品行业原料完全依赖单采血浆站,监管严于国外。
- 2025年中国总体采浆量超14,000吨,同比增长超5%。
- 中国采浆量占全球比例较低,仅约20%。
- 中国仍有约2,000个县级区域可以新设浆站。
- 2016-2024年,中国行业单采血浆站平均单产由34.1吨/个提升至49.8吨/个。
- 行业集中度持续提升,CR5由2020年的63.3%提升至2025年的71.4%。
- 天坛生物在浆站资源上全面领先,2025年采浆量占全国约20%。
论述逻辑
- 行业准入壁垒(总量控制) -> 浆站资源稀缺 -> 浆站成为核心竞争力 -> 龙头通过并购与新设浆站持续扩张 -> 行业集中度提升(强者恒强)。
关键展望
- 浆站运营在总量扩张和单站爬坡上具备持续挖掘潜力。
推荐标的
- 建议关注具备资源拓展增量能力的龙头公司,如天坛生物。
- 天坛生物评级为跑赢行业,目标价15.00元。
关键图表
图1. 图表 3: 美国的一些血浆相关统计数据(截至 2026 年 2 月)
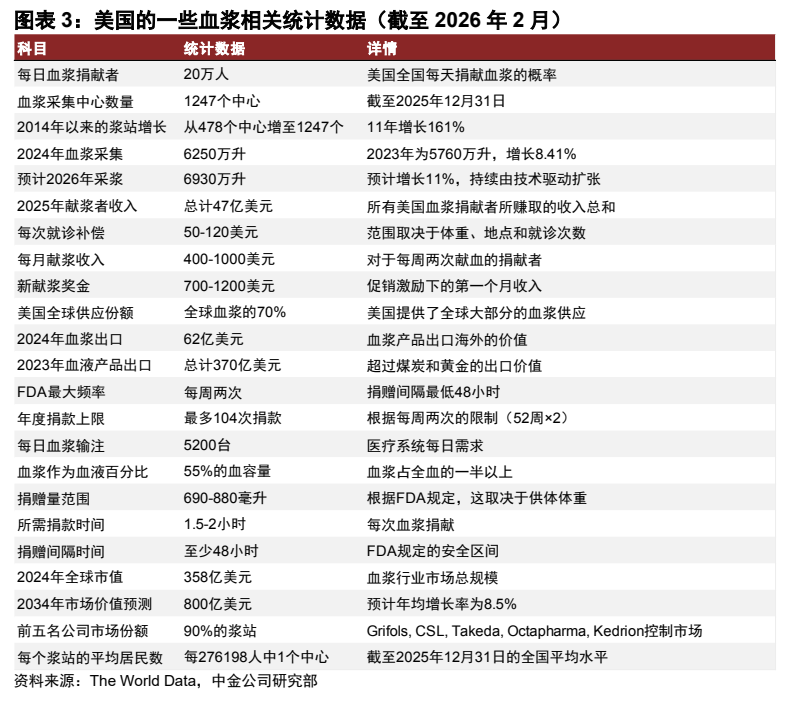
图2. 图表 6: 中国已设立的单采血浆站省份分布(截至 2026 年 4 月)
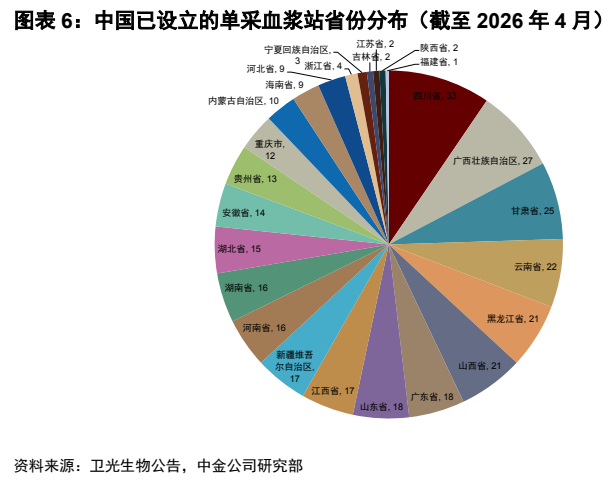
图3. 图表 7: 中国行业采浆站的单站采浆变化
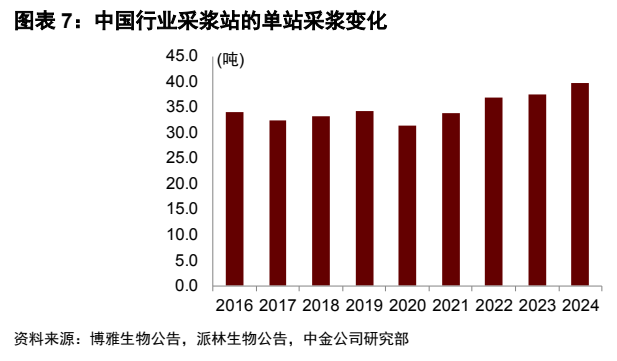
图4. 图表 8: 各公司在营单采血浆站分布(2025)
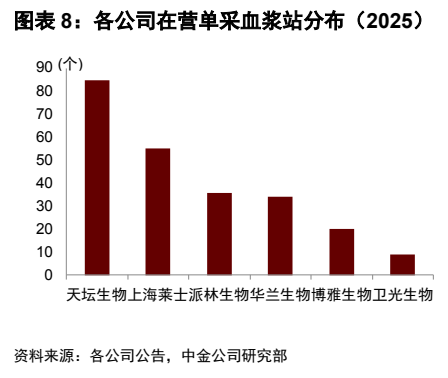
图5. 图表 9: 各公司采浆量分布(2025)
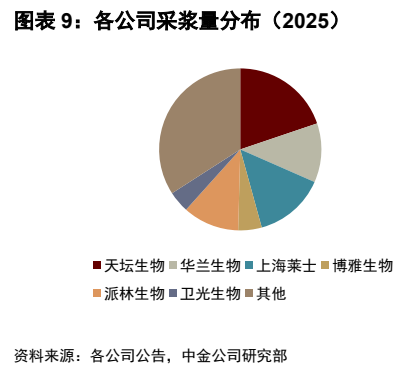
图6. 图表 10: 血制品行业近年来并购梳理(截至 2026 年 9 月)
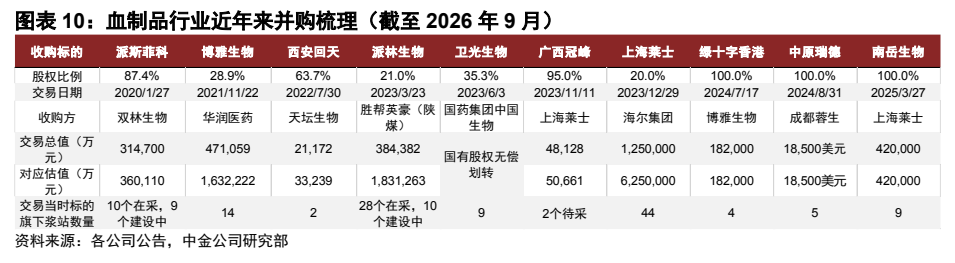
图7. 图表 11: 2020 年中国血制品龙头公司集中度
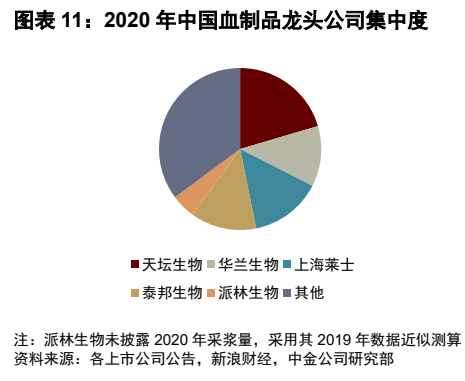
图8. 图表 12: 2025 年中国血制品龙头公司集中度