摩根士丹利:观点:中国——追踪再通胀进展
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利认为,近期PPI转正并非可持续再通胀的信号,而是由油价上涨推动,随着油价回落将逆转。非大宗商品部门利润率持平,尚未恢复定价权。出口增长受益于亚洲资本支出超级周期,将带动非大宗商品部门利润率提升,进而推动工资增长和核心通胀的周期性回升。但结构性因素(房地产疲弱、社保不足)仍存,预计不会很快回到2-3%的GDP平减指数正常水平。报告跟踪非大宗商品工业利润率、工资增长和零售销售三个指标以评估再通胀进展。
主要观点
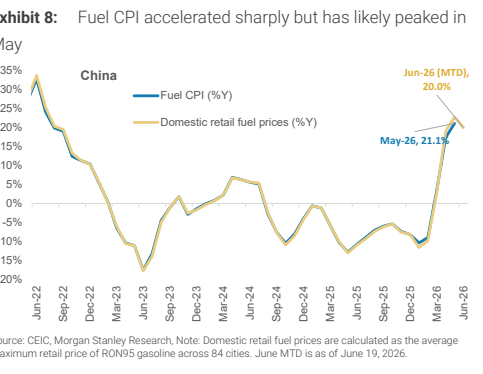
- 近期PPI同比转正(约3.5年通缩后)并非再通胀信号,因主要由油价上涨驱动,油价下跌后将逆转。
- 非大宗商品部门利润率(12个月移动平均)自2017年以来基本持平,未恢复定价权。
- 出口改善受益于亚洲工业与资本支出超级周期,将支撑非大宗商品部门利润率,进而温和提升工资增长。
- 2026年一季度中国名义工资增长仅4.9%Y,仍疲弱。
- 消费增长动能疲软,零售销售5月出现收缩,服务消费同样走弱。
- 酒店RevPAR增长和端午节航空客运量增长均疲弱。
- 财政刺激自2026年一季度以来推出缓慢,叠加高油价,抑制了消费。
- 结构性因素:人口老龄化导致房地产需求结构性疲弱,政策支持温和且反应式,房价仍处修正路径。
- 社保不足使家庭储蓄率高企,尤其是农民工群体。
- 预计通胀将温和上升,但2023-25年水平更高,可持续的2-3% GDP平减指数尚未可见。
- 跟踪指标:非大宗商品工业利润率、工资增长、零售销售。
论述逻辑
报告从近期PPI转正现象切入,指出其由油价推动而非内生再通胀。然后分析再通胀受阻的周期性原因(财政刺激退出、滞后工资疲弱、高油价)和结构性原因(房地产下行、社保不足)。接着提出出口改善将带动非大宗商品利润率回升,进而推动工资和消费的周期性改善,但结构性拖累持续,因此不会很快达到2-3%的正常通胀水平。最后列出三个跟踪指标以验证进展。
关键展望
报告未明确给出未来时间窗口或价格预测,但指出:通胀将温和上升且比2023-25年更坚挺;可持续的2-3% GDP平减指数尚未在望;需关注政策对房地产和社保结构性问题的应对。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 非商品部门利润率已
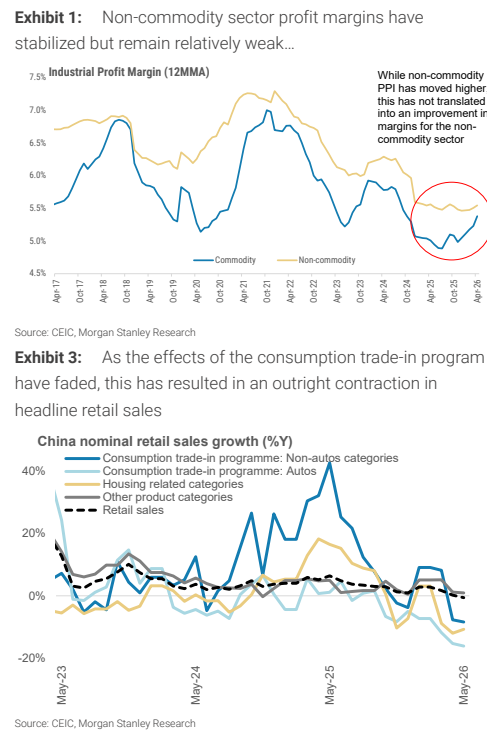
图2. 导致工资增长趋势低迷
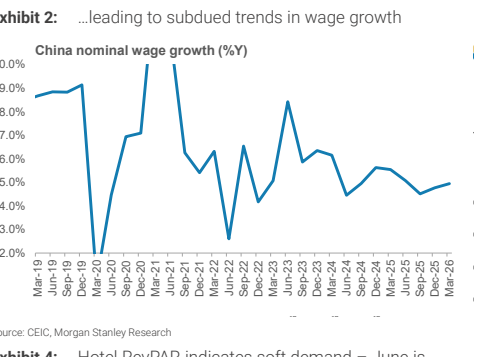
图3. 随着消费品以旧换新计划的效果
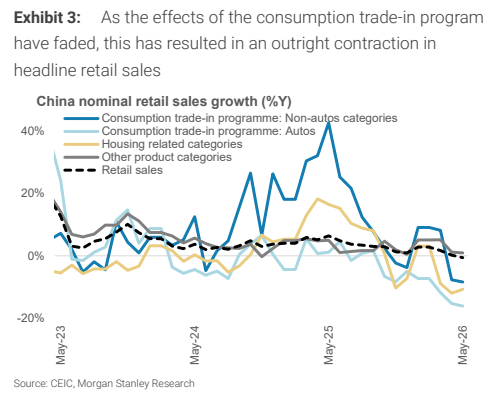
图4. 酒店RevPAR显示需求疲软 ~ 六月是
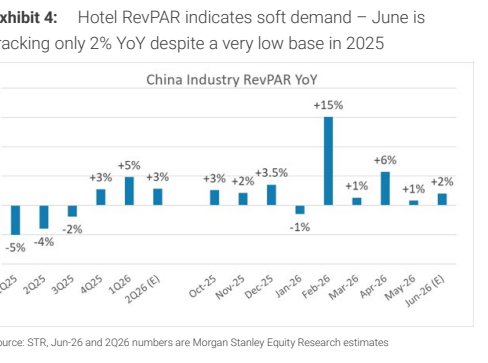
图5. 政策制定者正在遵循逆周期
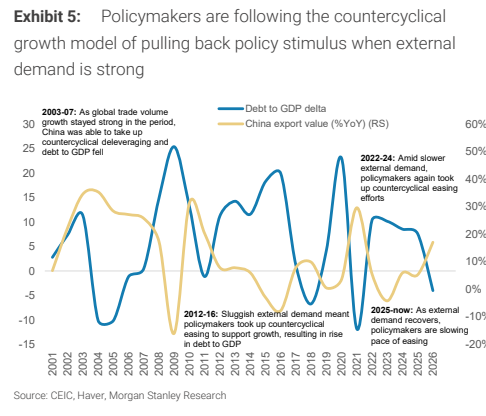
图6. 扩大赤字已从GDP的11.9%收窄
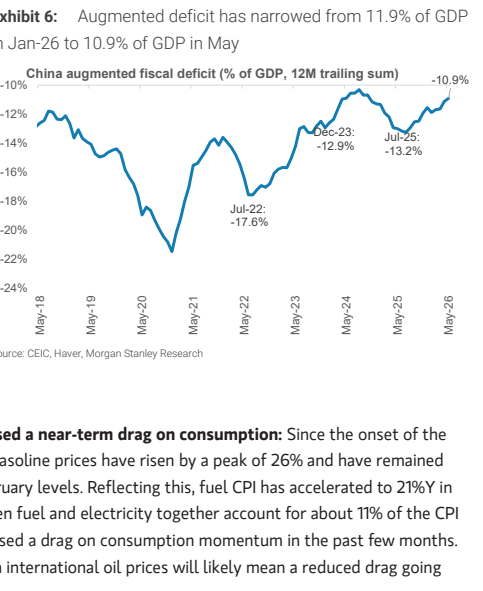
图7. 国内汽油价格也已上涨至峰值
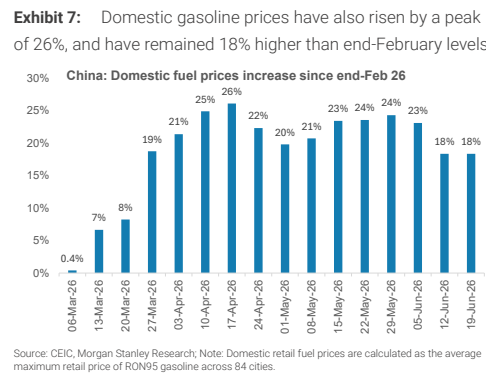
图8. 燃料CPI加速上涨但可能已在见顶