高盛:台湾CCL行业:高端CCL持续看到稳健的ASP与盈利能力扩张趋势;买入台光电,新目标价1,888新台币
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告指出台湾高端CCL(铜箔基板)行业持续看到稳健的平均销售价格(ASP)与盈利能力扩张趋势。报告维持对台光电(TUC)的买入评级,并将目标价上调至1,888新台币。报告认为高端CCL需求强劲,主要受AI服务器、高速网络等应用驱动,供给端则因产能扩张有限而保持紧张,从而支撑ASP和利润率。报告还提到其他CCL厂商如联茂、台耀等,但未给出具体评级或目标价。
主要观点
- 高端CCL行业ASP持续稳健扩张,主要受益于AI服务器和高速网络需求增长。
- 台光电(TUC)作为高端CCL龙头,盈利能力持续改善,报告维持买入评级。
- 新目标价1,888新台币,基于2026年预估盈利的20倍市盈率。
- 供给端产能扩张有限,高端CCL供需格局健康,支撑价格和利润率。
- 报告预计台光电2026年每股收益(EPS)为94.4新台币。
- 高端CCL产品组合优化,带动毛利率提升。
- 报告提到联茂(台股代码6213)和台耀(台股代码6274)等同行,但未给出评级。
- 报告认为CCL行业整体受益于AI基础设施投资周期。
- 报告指出高端CCL技术壁垒高,新进入者难以快速追赶。
- 报告提到下游需求来自服务器、交换机、基站等领域。
- 报告认为台光电在高端CCL市场份额有望进一步提升。
- 报告提到原材料价格波动对成本的影响可控。
论述逻辑
报告从AI和高速网络需求增长出发,指出高端CCL需求强劲,而供给端产能扩张有限,导致供需偏紧,从而推动ASP和盈利能力扩张。台光电作为高端CCL龙头,受益于产品结构优化和规模效应,盈利增长确定性高。报告基于2026年预估EPS 94.4新台币,给予20倍市盈率,得出目标价1,888新台币。
关键展望
报告未明确给出未来验证点或时间窗口,但隐含的展望是高端CCL需求将持续受益于AI基础设施投资,台光电的盈利和股价有望进一步上行。风险包括需求不及预期、竞争加剧、原材料价格大幅上涨等。
推荐标的
- 台光电(TUC):买入评级,目标价1,888新台币,理由为高端CCL龙头,受益于AI和高速网络需求,盈利能力持续改善。
关键图表
图1. 我们预计台光电5月营收将增长

图2. 我们预计联茂5月营收将增长

图3. 联茂盈利比较表
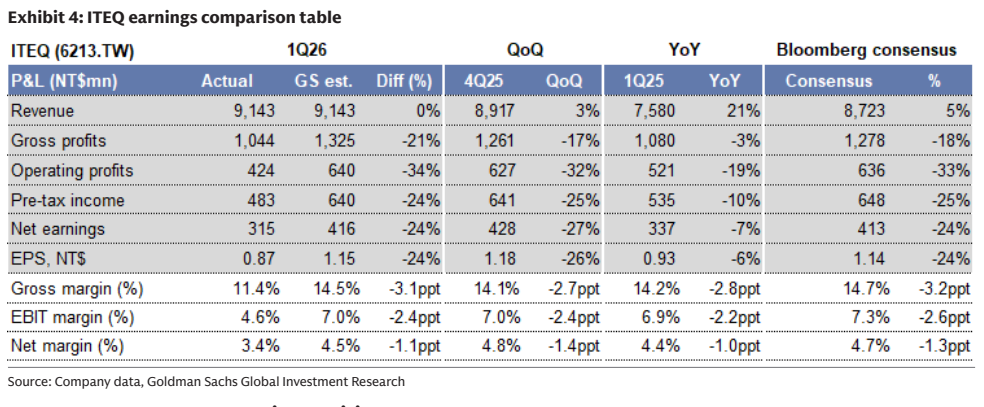
图4. 台光电盈利修正表

图5. 联茂盈利修正表
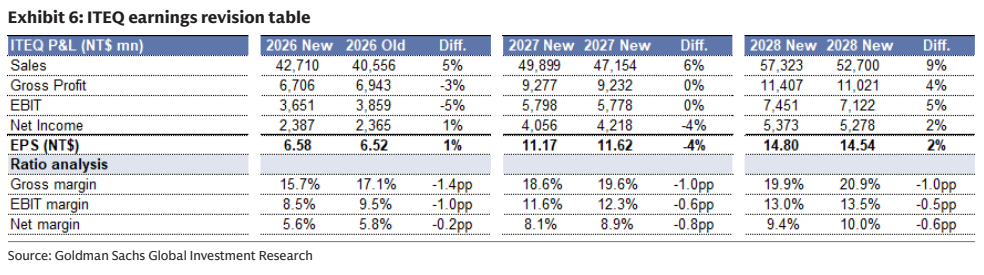
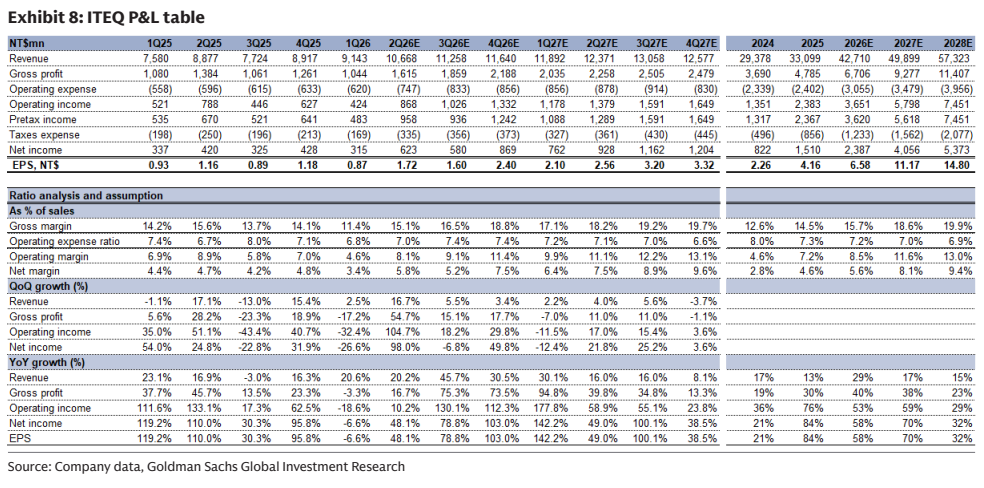
图6. 台光电损益表
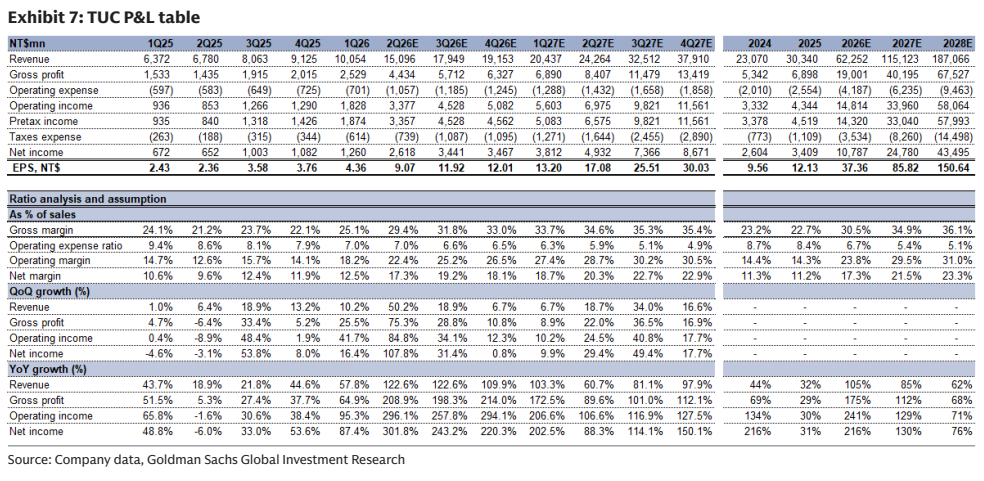
图7. 联茂损益表