高盛亚洲经济分析:亚洲央行外汇政策工具箱
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛在最新亚洲经济分析中系统梳理了亚洲央行可用的外汇政策工具,包括直接干预、利率调整、宏观审慎措施和资本管制等。报告指出,在美元走强和资本外流压力下,亚洲央行更倾向于使用外汇储备干预而非大幅加息,以维持汇率稳定。报告还分析了不同工具的有效性及副作用,并强调政策选择取决于各国经济基本面、通胀水平和外部脆弱性。
主要观点
- 亚洲央行拥有多样化的外汇政策工具箱,包括外汇干预、利率政策、宏观审慎工具和资本账户管理。
- 外汇储备干预是最常用的工具,但消耗储备可能带来主权评级风险。
- 加息可以支撑汇率,但可能抑制国内经济增长,尤其在通胀温和时。
- 宏观审慎措施(如贷款价值比限制)可抑制资本流动波动,但效果滞后。
- 资本管制在极端情况下有效,但可能损害市场信心和长期资本流入。
- 报告认为,当前亚洲央行更偏好外汇干预而非加息,因为通胀压力相对可控。
- 不同经济体工具选择差异:出口导向型国家更容忍本币贬值,而债务较高的国家更关注汇率稳定。
- 报告未提供具体国家案例或量化分析。
论述逻辑
报告首先列举亚洲央行面临的外部环境(美元走强、资本外流),然后逐一评估各类政策工具的机制、有效性和成本,最后基于各国经济特征(通胀、增长、外债)推断政策偏好,结论是外汇干预为主、加息为辅。
关键展望
报告未明确给出未来时间窗口或具体预测,仅指出政策选择将取决于全球经济走势和各国数据。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 大多数亚洲新兴市场央行试图管理汇率
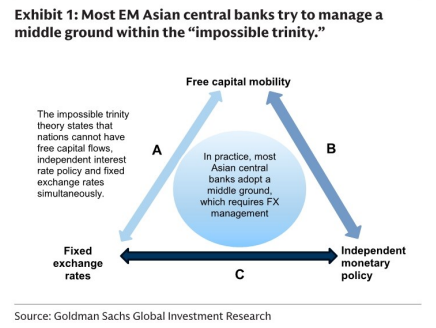
图2. 亚洲央行可用于管理货币的工具汇总

图3. 大多数亚洲央行现在报告(或承诺报告)滞后外汇干预水平

图4. 台湾、新加坡和泰国目前持有长期美元远期头寸,而
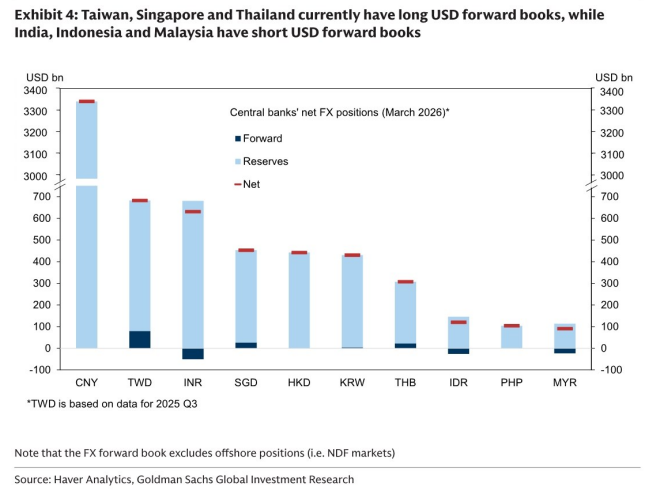
图5. 目前对冲成本可能仅对亚洲高收益国家构成担忧

图6. 图表

图7. 国际货币基金组织储备充足性评估指标

图8. 根据国际货币基金组织储备充足性评估,亚洲经济体拥有充足储备
