摩根大通:中国债券分析:截至2026年6月30日季度
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告分析了截至2026年6月30日季度的中国债券市场,重点关注城投债发行趋势。数据显示,不同省份的城投债存量与信用利差存在显著差异,AAA级与AA级利差分化明显。报告还提供了省级政府的经济与财政状况,包括GDP、城投债余额及财政自给率。整体来看,城投债市场在区域间呈现分化格局,经济强省债券存量较高但利差相对较低,而弱资质省份利差走阔。
主要观点
- 截至2026年6月30日,各省城投债存量与信用利差呈现明显区域分化。
- AAA级城投债利差(右轴)在多数省份低于AA级,反映市场对高评级债券的偏好。
- 部分省份如江苏、浙江城投债存量较高,但AAA利差处于较低水平。
- 弱资质省份(如贵州、云南)AA级利差显著高于AAA级,显示信用风险溢价。
- 省级政府经济与财政状况图表显示,GDP较高的省份(如广东、江苏)城投债余额也较大。
- 财政自给率(右轴)与GDP和城投债余额呈正相关,经济强省财政自给率更高。
- 数据来源为WIND和摩根大通,截至2026年6月30日。
- 总债务/财政收入由地方政府债券和城投债之和除以财政收入计算。
论述逻辑
报告通过展示各省城投债存量与信用利差的对比图表,揭示区域信用分化:经济发达省份债券规模大但利差低,而经济较弱省份利差高。进一步结合省级GDP、城投债余额和财政自给率,说明财政实力与债券市场表现的关联性,从而支持区域分化观点。
关键展望
报告未明确给出未来预测或时间窗口,仅提供截至2026年6月30日的静态数据。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 25% mJACI中国 mJACI中国高收益 = DimSum债券 中国在岸AAA 中国在岸GBI-EM中国

图2. 万亿人民币 政府债券 债券 公司债券 其他

图3. 中国外汇贷款和存款
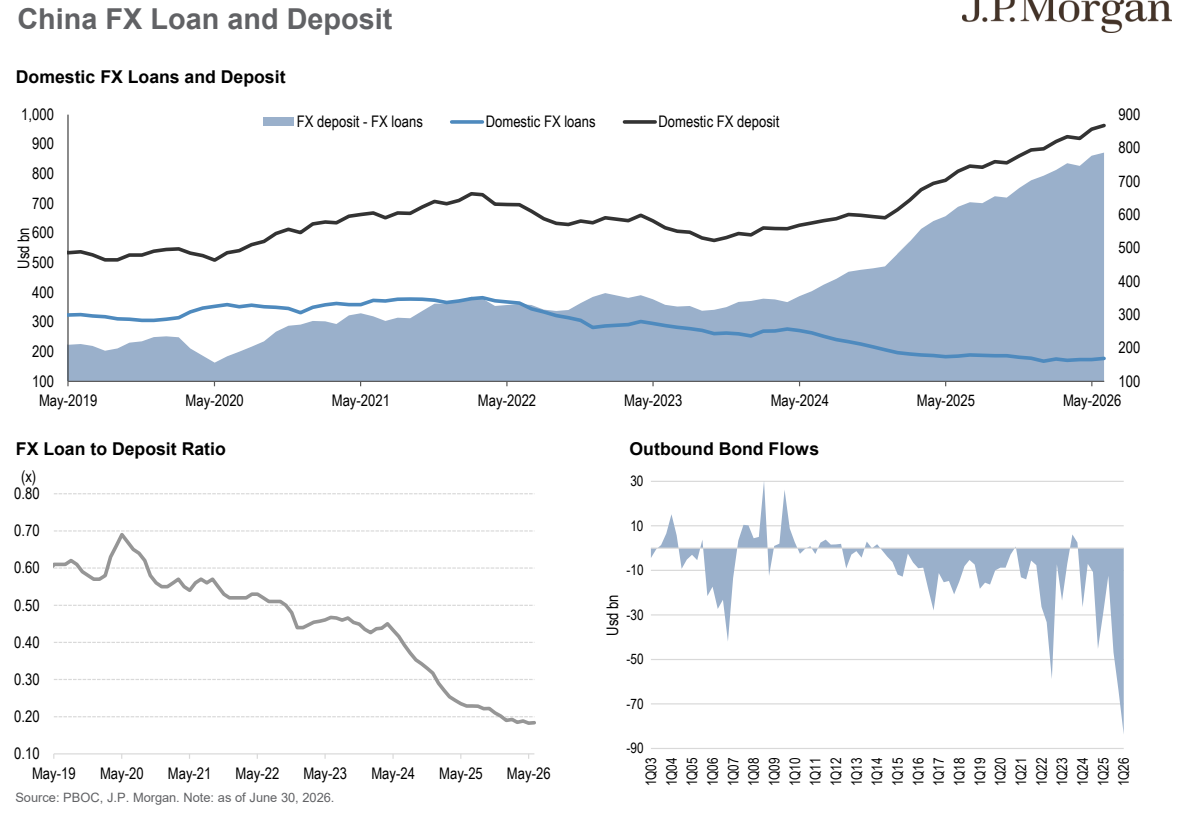
图4. 整体持有 公司债券持有

图5. 在岸发行趋势按所有权和行业
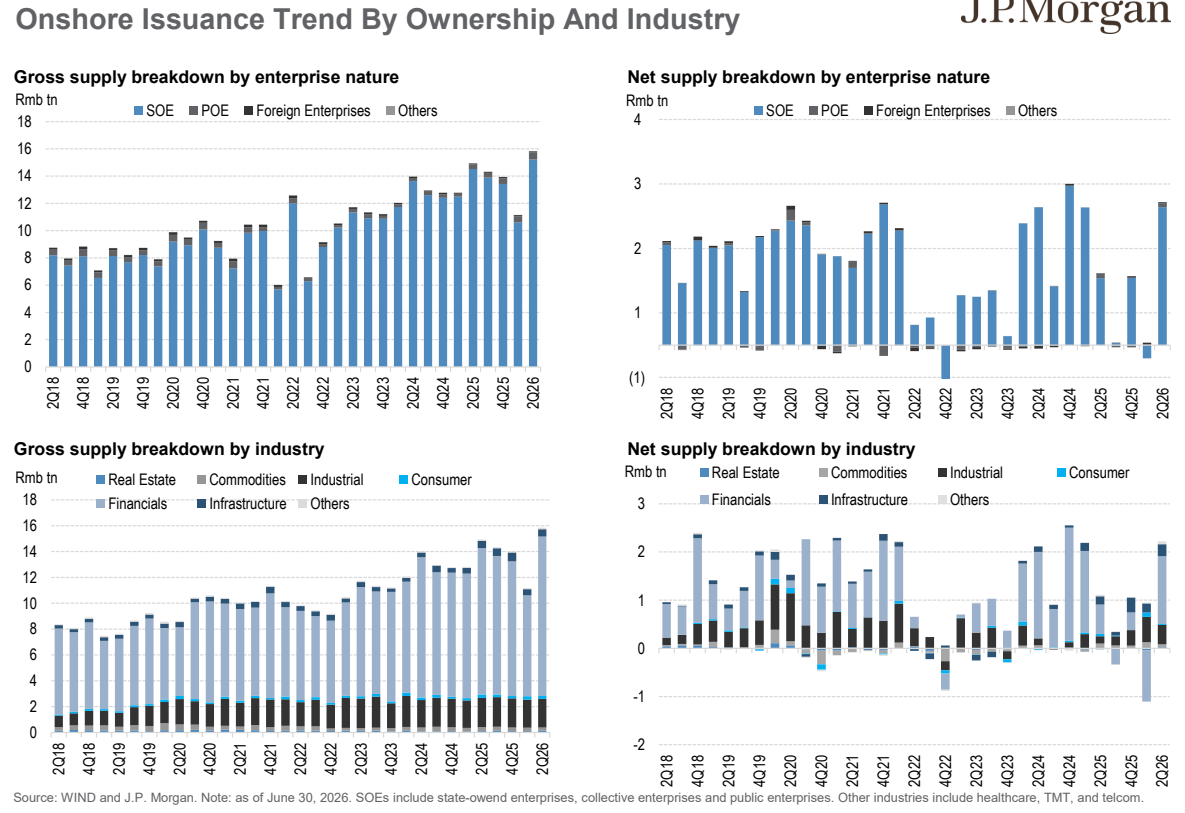
图6. 按行业划分的债务到期 按评级类别划分的债务到期
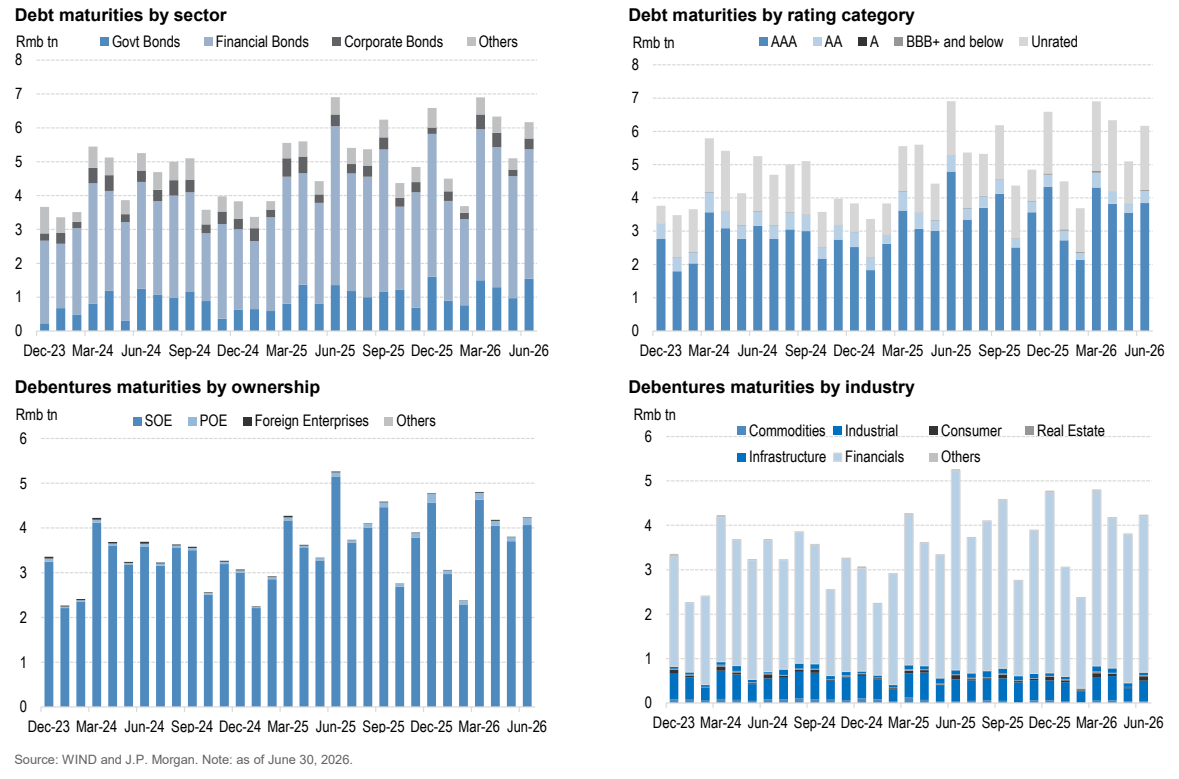
图7. 违约率分析
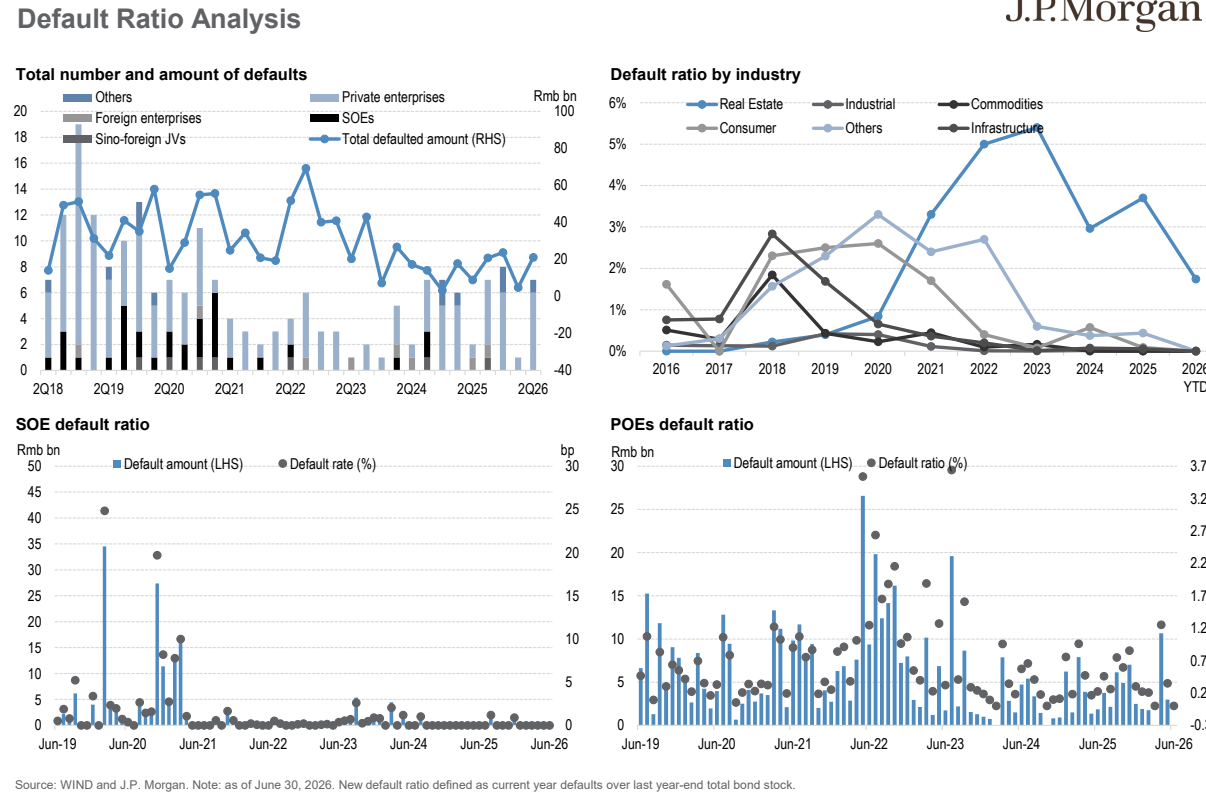
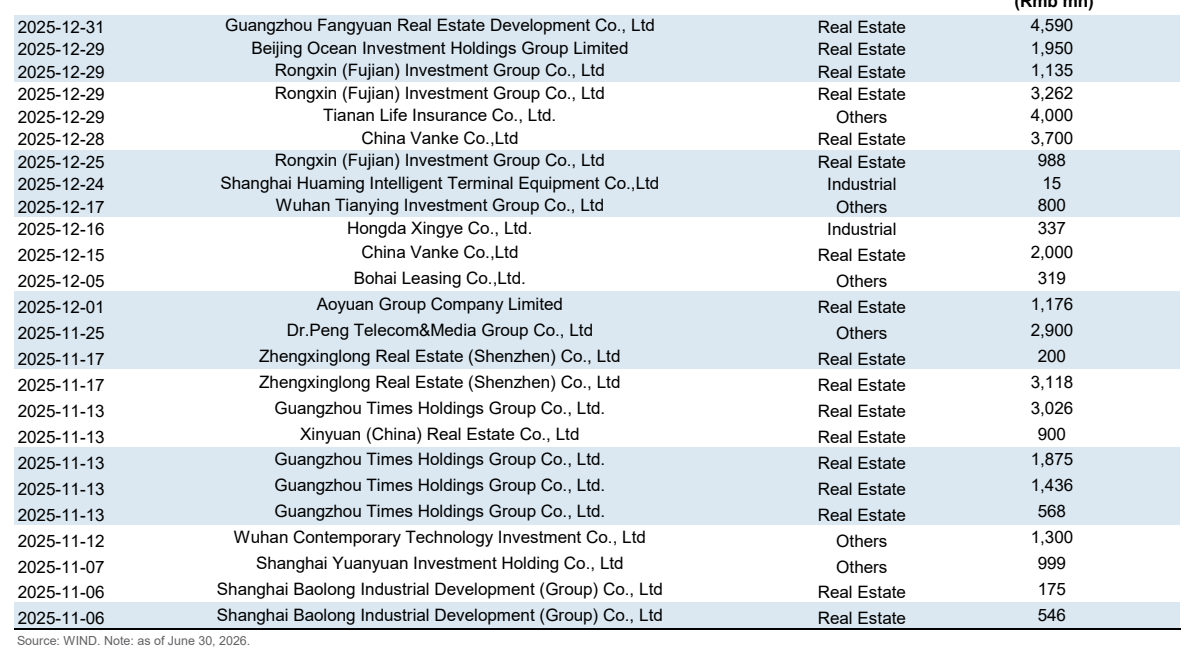
图8. 2025-12-31 广州方圆房地产开发有限公司 房地产 4,590