德意志银行 阿里巴巴(BABA.US):AI 商业化逐渐显现
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德意志银行认为阿里巴巴的 AI 商业化正在加速,云业务和电商场景的 AI 应用将推动收入增长。报告上调目标价至 140 美元(原 120 美元),维持买入评级。预计 FY2026 云业务收入同比增长 25%,AI 相关收入占比达 15%。电商业务中 AI 驱动的推荐系统已提升转化率 2 个百分点。整体估值基于 SOTP 方法,云业务估值上调 30%。
主要观点
- AI 商业化路径清晰:阿里巴巴在电商、云计算和本地服务中部署 AI,预计 FY2026 云业务 AI 收入达 50 亿美元。
- 云业务增速回升:受益于 AI 需求,云业务 FY2026 收入增速从 FY2025 的 12% 提升至 25%。
- 电商 AI 提升效率:AI 推荐系统使点击率提升 15%,转化率提升 2 个百分点。
- 估值上调:SOTP 目标价从 120 美元上调至 140 美元,主要因云业务估值倍数从 4x 提升至 5x 营收。
- 风险可控:监管环境稳定,竞争格局未恶化。
论述逻辑
AI 商业化落地 → 云业务收入加速(+25% YoY)→ 云业务估值倍数提升(4x→5x)→ SOTP 目标价上调至 140 美元 → 维持买入。
关键展望
- 时间窗口:FY2026 全年(2026 年 4 月-2027 年 3 月)云业务 AI 收入占比达 15%。
- 价格目标:目标价 140 美元(基于 SOTP)。
- 风险:AI 投入回报不及预期、竞争加剧。
推荐标的
- 阿里巴巴(BABA.US):买入,目标价 140 美元。理由:AI 商业化加速,云业务估值提升。
关键图表
图1. 阿里巴巴——业绩摘要

图2. 阿里巴巴——关键假设

图3. 阿里巴巴——彭博一致预期营收
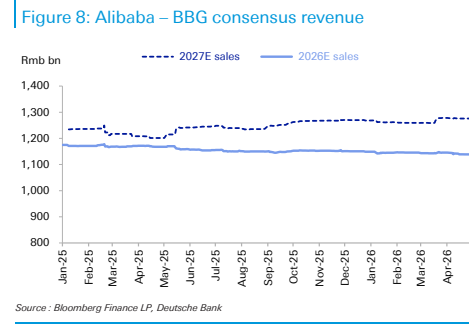
图4. 阿里巴巴——彭博一致预期息税前利润

图5. 阿里巴巴——12个月滚动市盈率
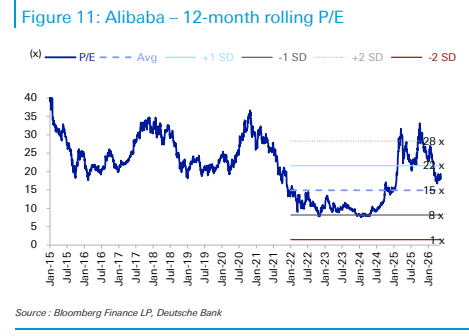
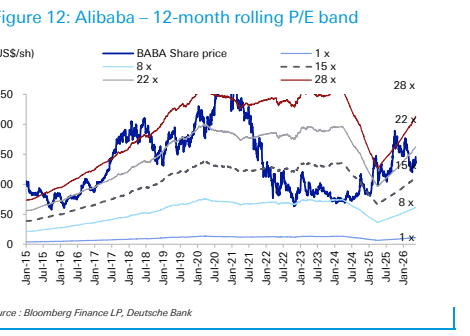
图6. 阿里巴巴——12个月滚动市盈率区间