伯恩斯坦 全球奢侈品与中国宏观金融:期望中的U型复苏实际上更像L型
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦近期与Autonomous中国宏观金融分析师Charlene Chu举行网络研讨会,讨论中国消费前景及其对全球奢侈品需求的影响,核心结论是市场期待的中国U型复苏实际更接近L型。 报告认为中国宏观放缓比名义GDP显示的更深:Autonomous经济活动综合指标显示实际增长已接近衰退区间,资本开支深度负增长并拖累就业与收入。 居民财富因房价平均下跌约40%受重创,青年失业率升至18.9%,消费者信心自2024年以来有所改善但仍远低于疫情前,且伊朗战争开战以来再度恶化。 传统财富引擎熄火:一线城市之外房地产调整进入第五年,8月新开工下降30%、销售双位数下滑、投资下降26%,一线城市企稳仅惠及约120 million人口(不足全国1.4 billion的10%);金融业减薪与奖金追回令高收入人群扩张停滞;30-50岁人口2020-2025年减少14.4 million,2025-2030年预计再减少近47 million(约7%)。 由于“Liberation Day”后出口仍是少数仍在支撑经济的领域,政策缺乏转向促消费的压力,实质性转向需等待条件进一步恶化,否则只有增量且最终暂时的刺激方案。 中国消费者在降级而非放弃奢侈品,品牌不能再等待宏观改善,须通过价格、组合或品类(美妆、眼镜)解决可负担性与性价比,否则面临被边缘化的风险;报告并提示可及奢侈价位(Polo Ralph Lauren、Coach)与中国差异化品牌(Songmont)的机会,以Exhibit 14给出LVMH、Kering、Hermès、Richemont等11家覆盖公司2025-2027年收入、EBIT与EPS预测,Exhibit 17给出介于1.3x至2.8x的相对P/E。
主要观点
- 中国宏观放缓比名义GDP所显示的更深,替代性经济活动指标全面指向更疲弱的环境,Autonomous中国实际增长指标已接近衰退区间,资本开支深度负增长。
- 居民财富因房价下跌平均缩水约40%,曾是许多中国家庭的退休储备;在低债券收益率与有限替代回报下,居民只能多储蓄、少消费,且储蓄被消耗但消费并未复苏,令人担忧消费者只是在靠花储蓄度日。
- 传统财富与奢侈品消费引擎熄火:一线城市之外房地产处于严重调整第五年,金融业不再创造同样的高收入消费群体,正面对减薪与奖金追回,有人经历两三轮减薪。
- 房地产未见反转:8月新开工下降30%,销售维持双位数下滑,地产投资下降26%;一线城市房价虽已筑底,但一线城市约120 million人口、不足全国1.4 billion的10%,其余90%地区房价仍在下跌,抑制购房意愿。
- 青年失业率持续攀升至18.9%,25-29岁群体压力亦在上升,其他年龄组就业困难持续拖累就业安全感与消费信心。
- 三项消费者信心指标自2024年以来有所改善但仍远低于疫情前水平,且伊朗战争开战以来再度恶化,就业预期最为明显,显示中国难以免受冲突影响。
- 人口悬崖开始冲击中国:30-50岁这一多数国家最大的消费群体2020-2025年减少14.4 million,2025-2030年预计再减少近47 million、约7%,构成消费的背景性拖累。
- 尽管经历“Liberation Day”,出口仍是少数仍在支撑中国经济的领域,降低了政策层最终发动消费驱动复苏的压力;意识形态上仍偏好支持企业与地方政府而非直接支持家庭,实质性转向促消费需条件进一步恶化,否则只有增量但最终暂时的刺激方案。
- 中国消费者在降级而非放弃奢侈品:钱包缩水叠加大幅提价使奢侈品变得触不可及,消费者会把更宝贵的钱花在体验或珠宝等更值当之处;品牌必须通过价格、组合或品类(美妆、眼镜)跟进下移的消费者,否则面临被视为“别人的产品”而被遗忘的风险。
- 奢侈品在华渗透率仍然很低:最大品牌全球中国消费者不足five million,若中产阶级前景更广泛改善、愿望型与可及奢侈价位仍有人口进入空间;报告认为Songmont等中国品牌差异化产品与Polo Ralph Lauren、Coach等可及奢侈价位更利于增长,且品牌反馈显示年长消费者仍在消费、年轻群体压力更大。
- 覆盖公司预测(Exhibit 14):Bernstein预计2026E Richemont收入同比+14%、EBIT同比+24%领先,Prada收入+14%,Hermès收入+5%,Moncler收入+5%,Burberry收入+6%,LVMH收入0%、EBIT -3%,Kering收入-1%;2027E多数公司增速回升,如Kering收入+6%、Richemont收入+10%,LVMH收入-3%(为少数未能回升的公司)。
- 估值层面(Exhibit 17):板块当前相对P/E由Brunello Cucinelli 2.8x、Hermès 2.6x、Richemont 2.1x,到LVMH 1.5x、Swatch 1.5x,以及Birkenstock与Prada的1.3x。
论述逻辑
- 起点:GDP增速数据存在问题,需要独立的经济活动衡量指标。
- Autonomous综合指标显示中国实际增长接近衰退区间,资本开支深度负增长,拖累就业创造与收入增长。
- 财富端:房价平均下跌约40%重创家庭财富,房地产与金融两大向上流动引擎失效,叠加30-50岁人口加速萎缩。
- 行为端:居民多储蓄、少消费,储蓄被消耗但消费并未复苏。
- 需求端:中国奢侈品需求持续疲弱,部分品牌把中国消费者信心走弱与需求疲软列作3Q26E前景恶化的关键原因。
- 政策端:出口仍支撑经济,降低了发动消费驱动复苏的紧迫性;意识形态偏好支持企业与地方政府,实质性转向需条件进一步恶化,否则只有增量且暂时的刺激。
- 结论:U型复苏难现、形态更接近L型;等待宏观改善不是策略,品牌必须解决可负担性与感知性价比,通过价格、组合或品类跟随消费者下移,否则变得无关紧要。
- 落点:可及奢侈价位与中国品牌差异化产品(如Songmont)更具增长条件。
关键展望
- 报告判断近期格局不会实质改变;实质性转向促消费需要条件进一步恶化,否则只有增量但最终暂时的刺激方案。
- 人口时间窗口:30-50岁人口2025-2030年预计再减少近47 million、约7%,继续拖累消费。
- 风险路径:若明年美国数据中心建设减少、自中国进口随之下降导致出口明显放缓,一线城市房价可能再度承压;Charlene Chu认为风险更多与整体经济放缓相关,而非房地产市场本身。
- AI与机器人预计将对薪资和就业构成进一步压力,加剧人口逆风。
- 盈利路径(Exhibit 14):2027E多数覆盖公司增速回升,如Kering收入+6%、Richemont收入+10%、Hermès收入+7%,LVMH收入-3%(为少数例外);Richemont 2026E收入+14%、EBIT +24%在覆盖公司中领先。
推荐标的
- 报告正文未给出个股评级与目标价;方向性观点集中在价位与品类:可及奢侈价位的Polo Ralph Lauren与Coach被认为存在机会。
- 中国品牌差异化产品(如Songmont)与可及奢侈价位被视为更有利于增长的方向。
- 覆盖公司(Exhibit 14,Bernstein View):LVMH、Kering、Hermès International、Cie Financiere Richemont、Swatch Group、Moncler、Burberry、Prada、Brunello Cucinelli、Ermenegildo Zegna、Salvatore Ferragamo;2026E收入同比预测分别为0%、-1%、+5%、+14%、+4%、+5%、+6%、+14%、+10%、+6%、-1%。
- 估值参照(Exhibit 17):当前相对P/E自Brunello Cucinelli 2.8x、Hermès 2.6x、Richemont 2.1x、Zegna/Kering/Moncler 1.8x、EssiLux 1.7x、Burberry 1.6x、LVMH/Swatch 1.5x,至Birkenstock/Prada 1.3x。
关键图表
图1. 按地区划分的奢侈品敞口
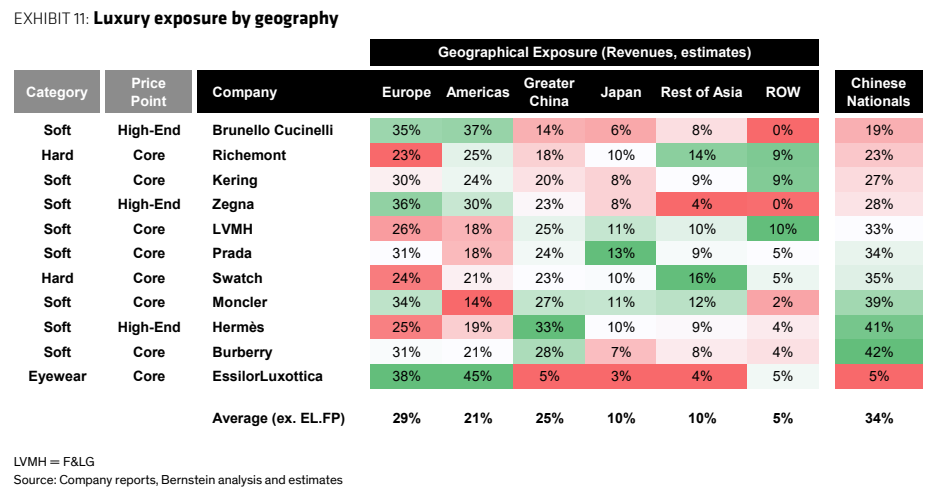
图2. 全球奢侈品——EBIT占比分解
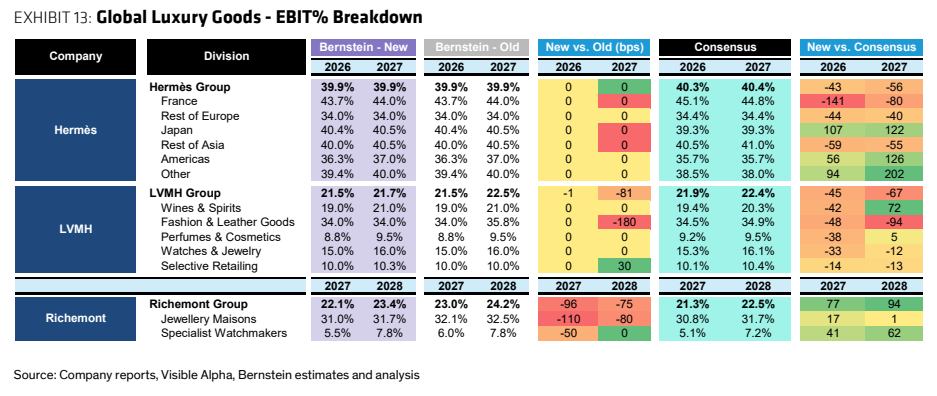
图3. 全球奢侈品——估值
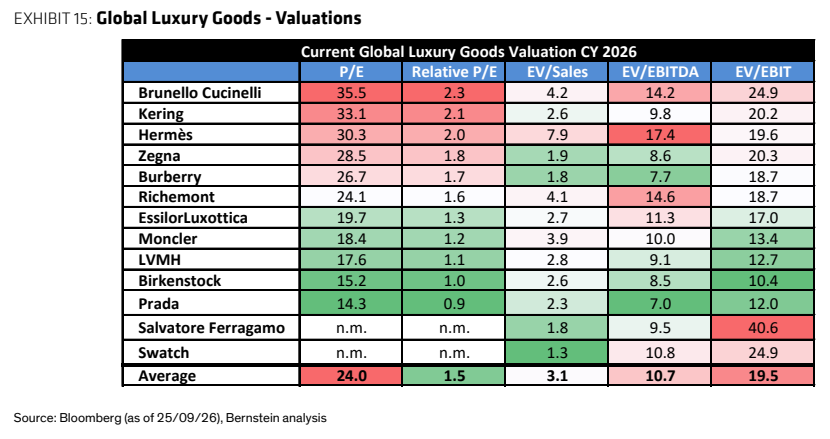
图4. 全球奢侈品估值相对10年历史的溢价/(折价)
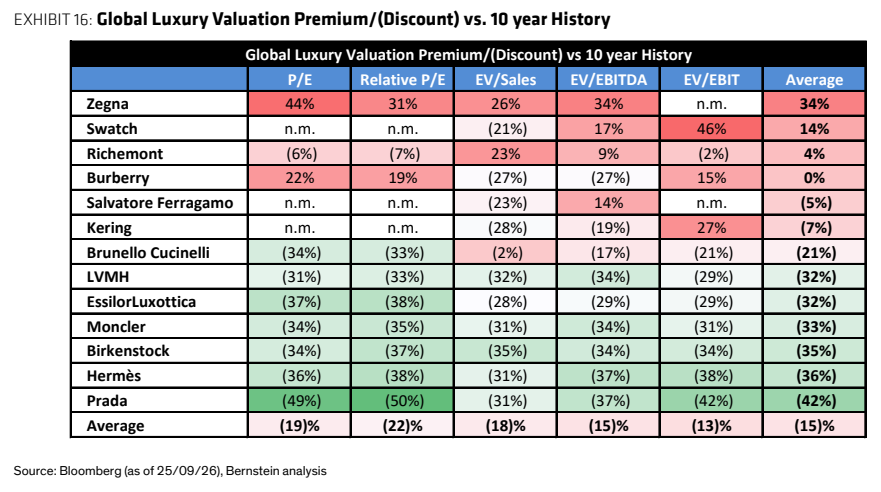
图5. LVMH——利润表
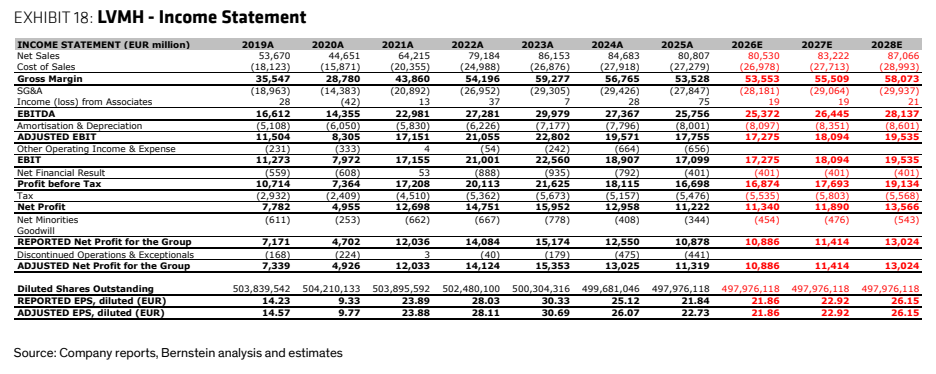
图6. LVMH——资产负债表
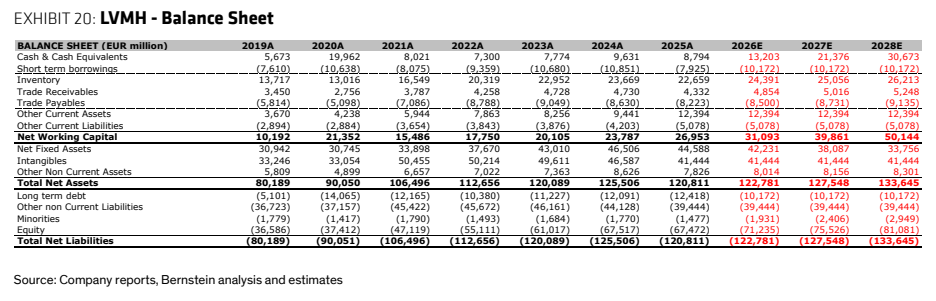
图7. 爱马仕——现金流量表
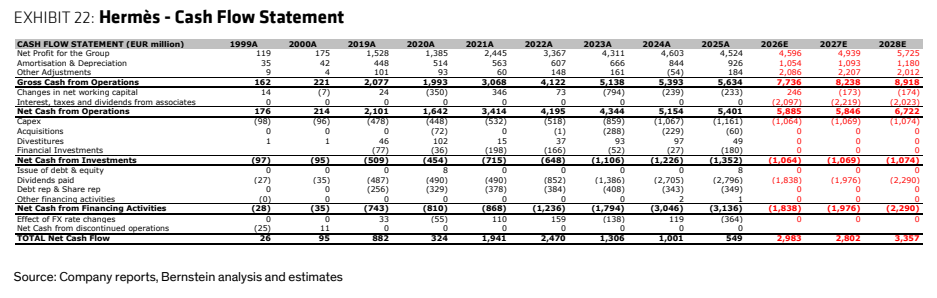
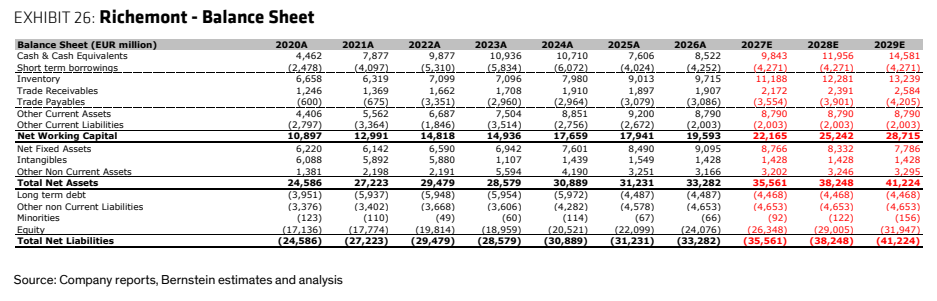
图8. 历峰——利润表
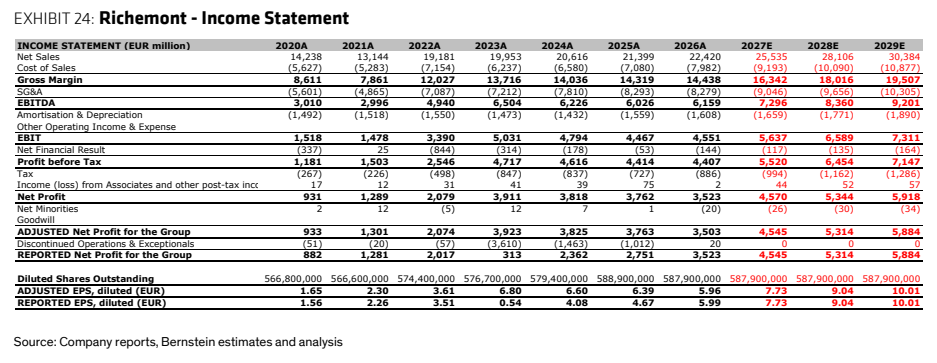
图9. 历峰——资产负债表