芦哲 李昌萌 宏观经济 中国经济 宏观量化经济指数周报20260802:7月或不是今年PPI最高点
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
截至2026年8月2日,本周ECI供给指数为50.12%,需求指数为49.94%,7月整体经济增长呈现K型分化特征。 消费端乘用车零售延续走弱,年内累计同比下降达20%;但30大中城市商品房成交面积同比增长3.0%,为4月以来首次转正。 出口方面,韩国7月出口增速延续录得62.8%的高增长,AI对全球出口需求的拉动仍处于高位。 物价方面,受美伊冲突再度升温影响原油价格延续高位震荡,预计下半年CPI同比增速约1.2%,PPI同比增速约4.4%,年内PPI同比增速可能不会见顶。 从中长期结构来看,目前地产链条贡献正逐步下降,出口升级、服务消费和非地产投资正成为新稳定器,我国正经历“去地产化增长”。
主要观点
- 本周ECI供给与需求指数双回升,7月整体经济呈K型分化。
- 7月乘用车零售延续走弱,而服务消费延续较高景气度。
- 7月30大中城市商品房成交面积同比转正。
- 韩国7月出口增速维持高位,AI对全球出口需求拉动强劲。
- 受美伊冲突影响原油价格高位震荡,PPI同比高点或仍未出现。
- 预计下半年CPI同比与PPI同比分别约为1.2%和4.4%。
- 经济结构发生中长期变化,我国正经历“去地产化增长”。
论述逻辑
- 报告通过高频经济数据观察到7月经济呈现K型分化,商品消费疲弱但服务消费高景气,地产端销售面积边际转正;同时指出受地缘政治冲突影响原油价格高企,预计PPI同比增速不会见顶,从而得出7月或非PPI最高点以及经济正经历“去地产化增长”的结论。
关键展望
- 预计下半年CPI同比增速约为1.2%,PPI同比增速约为4.4%。
- 随着基数走低,未来经济读数有望边际回暖。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 报告关键图表(第3页)
图2. 上周石油沥青装置开工率小幅回落(%)10
图3. 主要大宗商品价格走势12
图4. 表 6: 投资重要高频数据走势10
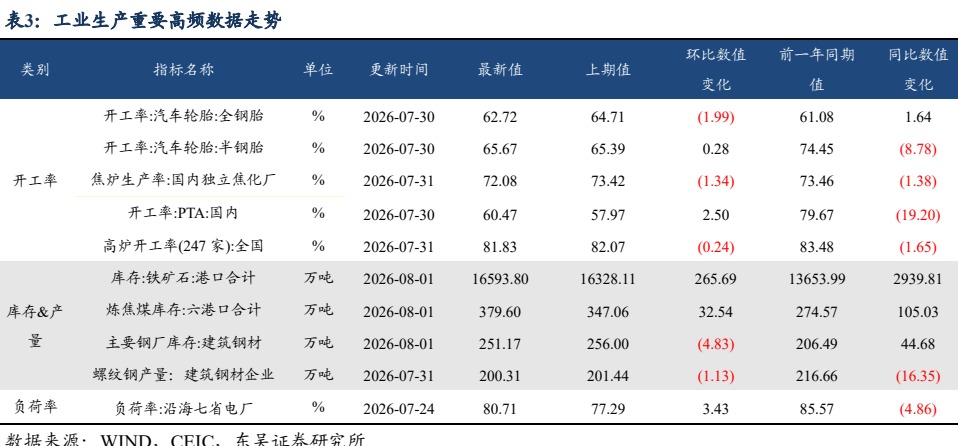
图5. 表 3: 工业生产重要高频数据走势
图6. 韩国出口金额同比增速走势(%)
图表 6
