伯恩斯坦 欧洲公用事业和清洁能源:欧洲公用事业,利率暴露比担心的要少
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦分析2026年以来全球债券收益率快速上升(8月初以来欧洲主要国家收益率平均上升约55bps)对欧洲公用事业板块估值与盈利的影响。 核心结论是:盈利拖累对多数公用事业而言并不严重——最坏情况下Acciona Energia约-3%,而Elia等受监管资产自动传导融资成本的公司是净受益者(约+4%);易受冲击的是缺乏监管保护、短期到期债务、浮动利率债务、新增发债和混合债占比高的公司,其中西班牙监管类公司受影响最大,因为西班牙输电/配电/输气准许回报已分别锁定至2031/2032/2033年。 估值层面,历史7次德国国债收益率60天内上升至少60bps的事件中,Eurostoxx 600公用事业指数6次下跌、平均约-2.5%,但长期相关性极弱(R-Squared <0.1);理论上50bps收益率上行对长久期资产估值冲击约8%,叠加通胀预期上调的缓冲(通胀预期+0.25%提升价值约2.5%),当前债券收益率上行已基本被市场消化(8月初以来德国国债收益率+约40bps、Eurostoxx公用事业指数下跌约4.0%)。 报告重申对板块的积极立场,但在政治风险与债券波动下建议精选受保护司法辖区(英国、意大利)的受监管网络公司,重申National Grid、EDP、SSE的Outperform评级(均为Top Picks),Top Picks名单还包括EDPR、Veolia、Severn Trent。
主要观点
- 8月初以来欧洲主要国家债券收益率平均上升约55bps,8月初以来德国国债收益率上升约40bps(同期美国10年期国债上升约45bps),Eurostoxx公用事业指数同期下跌约4.0%。
- 融资成本上升对盈利的拖累总体温和:最坏情况下Acciona Energia约-3%,而Elia是净受益者约+4%,其准许收入中融资成本的自动传导超过融资成本拖累。
- 最脆弱的公司特征是:无监管保护,且短期到期债务、浮动利率债务、预期新增发债和新增混合债/近期混合债到期占比最高;利息资本化缓冲会计盈利影响(但不缓冲现金成本)。
- 监管类公司中西班牙公司受影响最大,因为缺乏监管保护——Redeia输电准许回报2026-2031年完全锁定,Endesa配电2026-2031年锁定,Enagas输气2027-2032年锁定,Naturgy配电2027-2033年锁定。
- 整个覆盖范围公司预计在预测期发行约€1500亿新债,主要用于受监管电力/燃气管网和新增可再生能源容量的资本开支;2026-2030年新增发债占2025年末资产负债表比例最高的是REN约218%,其次National Grid约148%。
- 覆盖组平均约23%的债务为浮动利率;混合债方面,2025年末覆盖组存量混合债本金约€400亿,预测期内需再融资超过€250亿,另新增发行约€50亿。
- 监管缓解力度分级:SSE、Terna、REN、Snam、Italgas为高上行(意大利WACC每3年或突破30bps阈值自动重置;英国电网资本成本指数化);西班牙公司和无网络资产的Centrica、Orsted、EDPR、Acciona Energia、Grenergy、Solaria等无任何保护。
- 英国案例:National Grid监管期内融资成本传导平均约29%、期末约55%;SSE因增长更快分别为约43%和约74%;股权成本方面,允许beta为0.74,意味着市场实际无风险利率变化的约25%传导至准许股权成本。
- 短期相关性显著:2016-2026年7次德国国债收益率60天内上升超过60bps的事件中,6次Eurostoxx 600公用事业指数市值下跌,平均变动约-2.5%(仅2022年9月反向上涨约2%)。
- 长期相关性极弱:美国10年期国债收益率与Eurostoxx公用事业1年期前瞻P/E的R-Squared在2010-2026年间低于0.1;个股层面National Grid与英国国债、Snam与意大利国债、Redeia与西班牙国债的1年滚动相关性均高度波动、方向不定。
- 长久期资产敏感性:对30年期、回报与2.0%通胀挂钩的资产,债券收益率+50bps造成资产价值-5.0%的冲击;通胀预期+0.25%可缓解接近2.5%的冲击,因此除非债券收益率继续上升,板块市值已基本消化当前利率情景。
- 板块估值:2026E平均P/E 16.8x、EV/EBITDA 10.4x、股息率3.7%;Top Picks为SSE(目标2,850 GBp,+15%)、EDP(目标5.40 EUR,+13%)、National Grid(目标1,310 GBp,+15%)、EDPR(目标15.70 EUR,+21%)、Veolia(目标40.00 EUR,+28%)、Severn Trent(目标3,620 GBp,+19%),均Outperform。
论述逻辑
- 事件起点:2026年全球债券收益率急升,8月初以来欧洲主要国家收益率平均上行约55bps、德国国债约40bps、美债约45bps → 问题:这对高杠杆、长久期的欧洲公用事业估值和盈利意味着什么?→ 盈利渠道拆解:新增发债约€1500亿、浮动利率债务约23%、混合债约€400亿存量(其中>€250亿需再融资)→ 结论一:盈利拖累温和,因为多数受监管公司有融资成本自动传导(英国、意大利、比利时),Elia净受益约+4%,最坏Acciona Energia约-3%;脆弱组合是无监管保护+高短期到期/浮动利率/新发债/混合债敞口,西班牙监管类公司最受伤 → 估值渠道拆解:短相关性(7次事件中6次下跌、平均约-2.5%)与长相关性(R²<0.1)对比 → 理论敏感性:50bps收益率上行≈-8%估值(封面口径)/长久期资产-5.0%,通胀预期+0.25%缓解约2.5% → 结论二:8月初以来板块-4.0%~-4.4%的跌幅叠加通胀缓冲,已基本消化当前利率上行 → 最终立场:基本面(资本开支超级周期、电价支撑、电力需求增长)压倒利率水平,维持板块积极看法,但在宏观波动下精选英国、意大利等保护最强的受监管网络公司,重申National Grid、EDP、SSE为Top Picks。
关键展望
- 关键前提:只要不出现债券市场的进一步显著恶化(债券收益率不再继续上升),板块市值已消化当前利率与通胀预期情景;若收益率进一步上行,未完全定价的风险将重新显现。
- 未来验证点:通胀预期变化(+0.25%通胀预期可缓解约2.5%估值冲击)、公司新发债成本与再融资节奏(CY26-CY30约€1500亿新债、>€250亿混合债再融资)、以及意大利监管WACC重置机制是否被触发(30bps阈值)。
- 中期基本面支撑:电力电网等领域的持续资本开支超级周期、支撑性电价(见9月21日报告)以及预期的电力需求未来增长,构成板块长期积极观点的核心。
- 情景分析:若债券收益率达4.0%(情景2),在2.00%盈利收益率利差假设下P/E从18.2x压缩至16.7x,隐含股价下行-8%。
推荐标的
- 重申对板块的积极立场,但在政治风险和债券收益率波动下建议选择性配置,聚焦监管保护最强的司法辖区(如英国和意大利)的受监管公司。
- SSE:Outperform,Top Pick,收盘价2,470 GBp,目标价2,850 GBp,上行+15%,综合/电网类;受益于英国电网资本成本指数化。
- EDP:Outperform,Top Pick,收盘价4.76 EUR,目标价5.40 EUR,上行+13%,综合公用事业类;葡萄牙和巴西受监管电网资产受益于资本成本指数化。
- National Grid:Outperform,Top Pick,收盘价1,135 GBp,目标价1,310 GBp,上行+15%,受监管电网类;受益于英国输电资本成本指数化(美国资产无自动传导)。
- EDPR:Outperform,收盘价12.99 EUR,目标价15.70 EUR,上行+21%,可再生能源主题Top Pick。
- Veolia:Outperform,收盘价31.30 EUR,目标价40.00 EUR,上行+28%,环境解决方案类Top Pick。
- Severn Trent:Outperform,收盘价3,044 GBp,目标价3,620 GBp,上行+19%,受监管水务类Top Pick。
关键图表
图1. 伯恩斯坦欧洲公用事业比较估值表

图2. 欧洲公用事业浮动利率债务敞口

图3. 欧洲公用事业2030年预期净利润对利率上升的敏感性示意
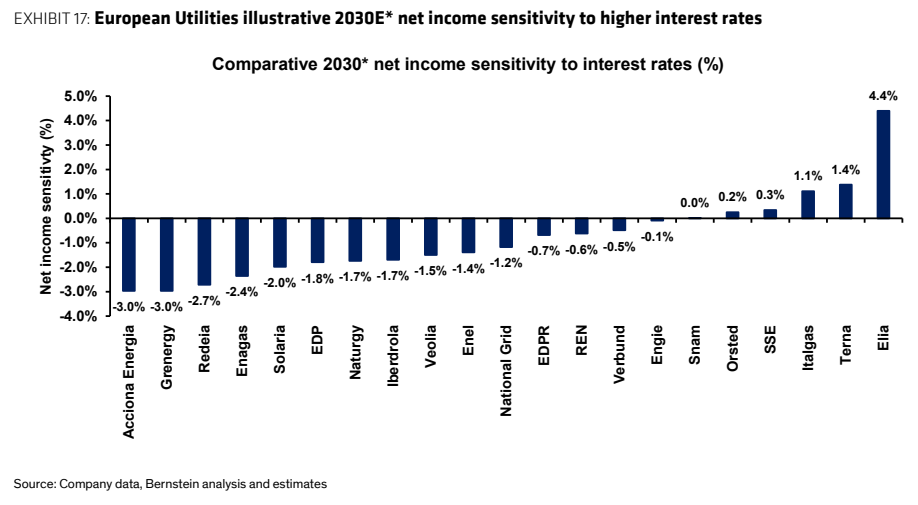
图4. 欧洲公用事业平均收益率利差与美国国债收益率对比

图5. Terna股价与意大利10年期名义国债收益率对比

图6. 无风险利率

图7. 伯恩斯坦欧洲公用事业首选标的
